
Eigenheim richtig absichern - was wirklich zählt
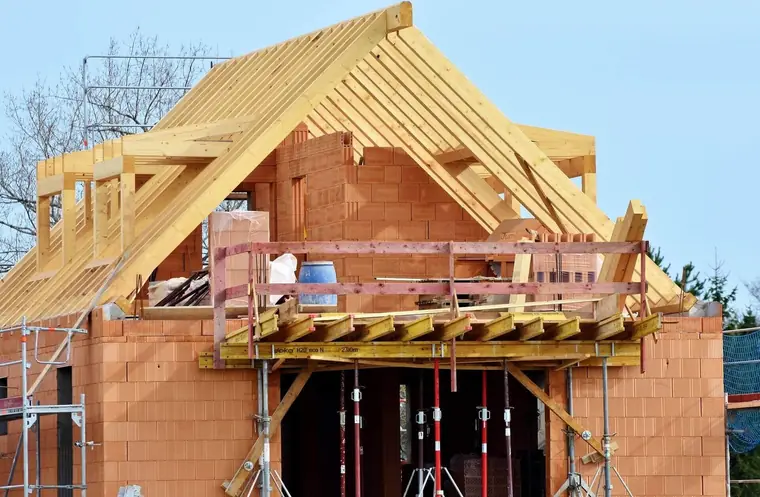
Ein Rohrbruch im Bad, Starkregen im Keller oder ein Brand nach einem technischen Defekt: Wer ein Haus besitzt, trägt nicht nur Verantwortung für die eigenen vier Wände, sondern oft auch für einen langfristigen Kredit und die finanzielle Planung der Familie. Das Eigenheim richtig absichern bedeutet deshalb mehr, als eine Wohngebäudeversicherung abzuschließen. Entscheidend ist, dass Schutz, Immobilie und persönliche Lebenssituation zusammenpassen - auch nach Umbauten, Familienzuwachs oder einem Eigentümerwechsel.
Warum die Absicherung mehr als eine Standardpolice ist
Beim Hauskauf oder Hausbau wird die Versicherung häufig zwischen Finanzierung, Notartermin und Umzug organisiert. Das ist nachvollziehbar, führt aber leicht zu Lücken: Der Versicherungsschutz orientiert sich dann an alten Flächenangaben, berücksichtigt einen Anbau nicht oder lässt wichtige Gebäudebestandteile außen vor.
Eine Immobilie ist zudem kein einheitliches Risiko. Ein Einfamilienhaus am Rand von Hamm stellt andere Fragen als ein vermietetes Mehrfamilienhaus in Dortmund oder ein Haus am Hang im Sauerland. Lage, Bauweise, Nutzung und Ausstattung beeinflussen, welche Absicherung sinnvoll ist. Pauschale Empfehlungen helfen hier nur begrenzt.
Ein guter Schutz trennt daher zwei Ebenen: Er sichert zunächst das Gebäude und die damit verbundenen finanziellen Folgen ab. Daneben schützt er das Eigentum im Haus und die persönliche Haftung der Eigentümer. Erst im Zusammenspiel entsteht ein Konzept, das im Ernstfall trägt.
Eigenheim richtig absichern: Die zentralen Bausteine
Wohngebäudeversicherung: Schutz für die Substanz des Hauses
Die Wohngebäudeversicherung ist die Grundlage. Sie deckt - je nach vereinbartem Umfang - Schäden durch Feuer, Leitungswasser, Sturm und Hagel. Versichert ist nicht einfach der Marktwert der Immobilie, sondern in der Regel der Aufwand, der nötig wäre, das Haus in vergleichbarer Art und Güte wiederherzustellen.
Genau hier entstehen häufig Missverständnisse. Ein gestiegener Immobilienwert bedeutet nicht automatisch, dass die Versicherungssumme falsch ist. Umgekehrt kann eine unvollständige oder veraltete Beschreibung des Gebäudes problematisch werden. Wohnfläche, Bauart, hochwertige Bäder, ein Wintergarten, Carport, Garage oder Nebengebäude sollten korrekt erfasst sein. Auch fest mit dem Haus verbundene Einbauten und moderne Haustechnik verdienen einen genauen Blick.
Besonders bei Photovoltaikanlagen, Wallboxen, Wärmepumpen oder Batteriespeichern lohnt sich die Prüfung der Bedingungen. Nicht jeder Tarif behandelt Schäden an diesen Anlagen gleich. Relevant können etwa Überspannung, technische Defekte, Diebstahl bestimmter Komponenten oder Folgeschäden sein. Wer modernisiert, sollte den Vertrag nicht erst beim nächsten Schaden anpassen.
Ebenso wichtig sind Details, die im Alltag leicht übersehen werden: Wie sind Wasserleitungen auf dem Grundstück versichert? Was gilt bei Frostschäden, bei einem länger leer stehenden Haus oder bei grober Fahrlässigkeit? Wie lange werden Kosten für eine unbewohnbare Wohnung oder ein Haus übernommen? Diese Fragen entscheiden nicht selten stärker über die Qualität des Schutzes als der bloße Tarifname.
Elementarschäden: Das Wetterrisiko nicht unterschätzen
Starkregen kann auch dort Schäden verursachen, wo kein großer Fluss in der Nähe ist. Wasser drückt durch Kellerfenster, läuft über Lichtschächte oder staut sich auf dem Grundstück. Gegen solche Folgen reicht der übliche Schutz gegen Leitungswasser oder Sturm nicht aus. Dafür wird in der Wohngebäudeversicherung in der Regel der Baustein für Elementarschäden benötigt.
Er kann unter anderem Schäden durch Überschwemmung, Rückstau, Erdrutsch, Erdsenkung, Schneedruck oder Lawinen abdecken - abhängig von den konkreten Vertragsbedingungen. Ob dieser Schutz möglich und sinnvoll ist, hängt von der Lage des Hauses, der individuellen Risikoeinstufung und der vorhandenen Prävention ab.
Dabei sollte man nicht nur auf eine Karte schauen. Entscheidend sind auch die Gegebenheiten vor Ort: Liegt das Haus tiefer als die Straße? Gibt es einen Kellerabgang, ungesicherte Lichtschächte oder eine Rückstausicherung? Versicherungen ersetzen Vorsorge nicht. Gute Entwässerung, funktionierende Schutzvorrichtungen und eine realistische Einschätzung des Grundstücks bleiben unverzichtbar.
Haftpflicht: Wenn vom Eigentum ein Schaden ausgeht
Als Eigentümer kann man für Schäden verantwortlich werden, die andere Personen erleiden. Ein loser Dachziegel, ein nicht geräumter Zugang oder ein umstürzender Baum können erhebliche Forderungen auslösen. Bei selbst genutzten Einfamilienhäusern ist dieses Risiko oft über die private Haftpflichtversicherung eingeschlossen. Darauf sollte man sich jedoch nicht ungeprüft verlassen.
Bei vermieteten Immobilien, unbebauten Grundstücken oder besonderen Bauvorhaben ist häufig eine separate Haus- und Grundbesitzerhaftpflicht sinnvoll. Während der Bauphase kann außerdem eine Bauherrenhaftpflicht erforderlich sein. Entscheidend ist stets, wer Eigentümer ist, wie das Objekt genutzt wird und welche Risiken tatsächlich bestehen.
Finanzierung mitdenken, wenn das Haus beschädigt wird
Ein schwerer Gebäudeschaden betrifft nicht nur Wände, Dach und Haustechnik. Die Darlehensrate läuft in der Regel weiter, während möglicherweise Kosten für eine Ersatzunterkunft, Aufräumarbeiten oder zusätzliche Eigenleistungen entstehen. Deshalb gehört zur Absicherung des Eigenheims auch ein Blick auf die finanzielle Belastbarkeit der Familie.
Bei der Prüfung geht es nicht darum, jede denkbare Gefahr mit einem Vertrag zu beantworten. Sinnvoll ist vielmehr eine klare Priorisierung: Welche laufenden Verpflichtungen bestehen? Welche Rücklagen sind vorhanden? Reicht das Einkommen aus, wenn eine Person für längere Zeit ausfällt ? Gerade bei frisch finanzierten Immobilien sind diese Fragen oft wichtiger als kleine Leistungsunterschiede in Randbereichen.
Auch die Bauphase verlangt eigene Aufmerksamkeit. Schäden am entstehenden Bauwerk, Diebstahl von Baumaterial oder Haftungsrisiken auf der Baustelle sind nicht automatisch über die spätere Wohngebäudeversicherung abgedeckt. Bauherren sollten den Schutz daher vor Baubeginn abstimmen und nicht erst bei der Schlüsselübergabe.
Hausrat schützt, was das Gebäude nicht ersetzt
Die Wohngebäudeversicherung zahlt für Schäden am Haus. Möbel, Kleidung, Elektrogeräte, Teppiche, Bücher und persönliche Gegenstände gehören dagegen in die Hausratversicherung. Das wird besonders deutlich, wenn Leitungswasser nicht nur den Boden, sondern auch Küche, Einrichtung und Technik beschädigt.
Die Versicherungssumme sollte zum tatsächlichen Hausrat passen. Wer nach dem Einzug hochwertige Möbel anschafft, ein Homeoffice einrichtet oder teure Fahrräder im Keller lagert, sollte die Angaben überprüfen. Für einzelne Wertsachen und Fahrräder gelten je nach Vertrag Entschädigungsgrenzen oder besondere Voraussetzungen.
Beim Keller ist Genauigkeit gefragt. Hausrat dort kann versichert sein, aber die Art der Lagerung spielt eine Rolle. Kartons direkt auf dem Boden sind bei eindringendem Wasser besonders gefährdet. Praktische Vorsorge - erhöhte Lagerung, regelmäßige Kontrolle und eine nachvollziehbare Dokumentation wertvoller Gegenstände - ergänzt den Vertrag sinnvoll.
Nach Umbau, Kauf oder Vermietung neu prüfen
Die beste Absicherung ist keine einmalige Entscheidung. Spätestens nach größeren Veränderungen sollte sie auf den Prüfstand. Dazu zählen ein Dachausbau, eine Wohnflächenerweiterung, eine neue Heizungsanlage, Photovoltaik, ein Anbau oder die Umwandlung vom selbst genutzten Haus in eine Vermietung.
Auch beim Immobilienkauf lohnt sich eine sorgfältige Bestandsaufnahme. Bestehende Verträge können eine erste Orientierung geben, passen aber nicht zwangsläufig zu den eigenen Anforderungen. Wichtig sind vollständige Unterlagen zum Gebäude, Angaben zu Vorschäden und ein realistischer Blick auf die heutige Ausstattung. Wer nur auf den bisherigen Beitrag schaut, übersieht möglicherweise Leistungslücken oder eine unpassende Versicherungssumme.
Eine regelmäßige Durchsicht alle paar Jahre ist sinnvoll. Nach Starkregenereignissen, technischen Neuerungen oder Veränderungen im Haushalt kann sich der Bedarf früher verschieben. Ein unabhängiger Makler kann Angebote und Bedingungen verschiedener Versicherer gegenüberstellen und dabei nicht nur auf den Preis, sondern auf den konkreten Schutz für das Objekt achten.
Mit klaren Angaben zu einer tragfähigen Entscheidung
Für ein fundiertes Gespräch helfen Bauunterlagen, Wohnflächenberechnung, Angaben zu Nebengebäuden und Modernisierungen sowie Informationen über frühere Schäden. Daraus lässt sich besser beurteilen, welche Risiken bereits abgedeckt sind und wo nachgesteuert werden sollte. Für Eigentümer in Westfalen ist dabei auch der Blick auf lokale Wetter- und Grundstücksrisiken sinnvoll - ohne aus einzelnen Ereignissen vorschnelle Schlüsse zu ziehen.
Ein Haus soll Sicherheit und Freiraum geben, nicht bei jeder Unwetterwarnung neue Sorgen auslösen. Wer den Versicherungsschutz passend zur Immobilie aufsetzt und bei Veränderungen aktualisiert, schafft eine verlässliche Grundlage für viele Jahre im eigenen Zuhause.
Annuitätendarlehen mit langer Zinsbindung und Sondertilgung: Die Rate muss auch dann tragen, wenn das Einkommen einmal schwankt.
RATE VOR WUNSCHOBJEKTKfW-Programme, Wohn-Riester und regionale Zuschüsse — sie ändern die Rechnung, aber sie ersetzen kein Eigenkapital.
FÖRDERUNG PRÜFEN, NICHT VORAUSSETZENRisikoleben in Darlehenshöhe, Berufsunfähigkeit und Gebäudeschutz gehören zur Finanzierung — die Bank verlangt nur das Gebäude.
DIE FAMILIE ERBT DAS HAUS, NICHT DIE SCHULDEN- 1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
- 2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
- 3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
- 4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Stand: 28. September 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Häufige Fragen
Wie viel Eigenkapital brauche ich?
Als Faustregel sollten die Kaufnebenkosten (Grunderwerbsteuer, Notar, ggf. Makler) aus Eigenkapital gedeckt sein. Je mehr Eigenkapital, desto besser die Konditionen – Finanzierungen mit wenig Eigenkapital sind aber möglich.
Sollte ich eine lange Zinsbindung wählen?
Eine längere Zinsbindung gibt Planungssicherheit, kostet aber meist etwas mehr Zins. Wir wägen mit Ihnen ab, was zu Ihrer Situation und Ihrem Sicherheitsbedürfnis passt.
Was unterscheidet Sie von einem Vergleichsportal oder einer Vertretung?
Eine Vertretung ist an ihr Versicherungsunternehmen gebunden — wir nicht. Ein Portal sortiert nach Preis und ist weg, sobald etwas passiert. Als Makler stehen wir gesetzlich auf Ihrer Seite, wählen aus dem Markt aus und begleiten Sie auch dann, wenn ein Schaden strittig wird.
Was gilt für Photovoltaik auf dem eigenen Dach?
Die Anlage gehört dem Gebäudeversicherer gemeldet und sollte gegen Schäden abgesichert sein — dazu kommen Haftung und je nach Einspeisung der Ertragsausfall. Wer das versäumt, riskiert im Schadenfall Diskussionen über die gesamte Gebäudedeckung.
Was ist bei Hof und Nebenerwerb zu beachten?
Die Abgrenzung: Wo endet privat, wo beginnt betrieblich? Wohnhaus, Stall und Maschinen brauchen jeweils den richtigen Vertrag — sonst greift im Schadenfall genau an der Grenze keiner. Das ist im Münsterland und rund um Hamm einer der häufigsten Befunde.