
Sie buchen online oder laden uns in den Betrieb ein.
Gewerbe & Selbstständige · Westfalen
Glasversicherung
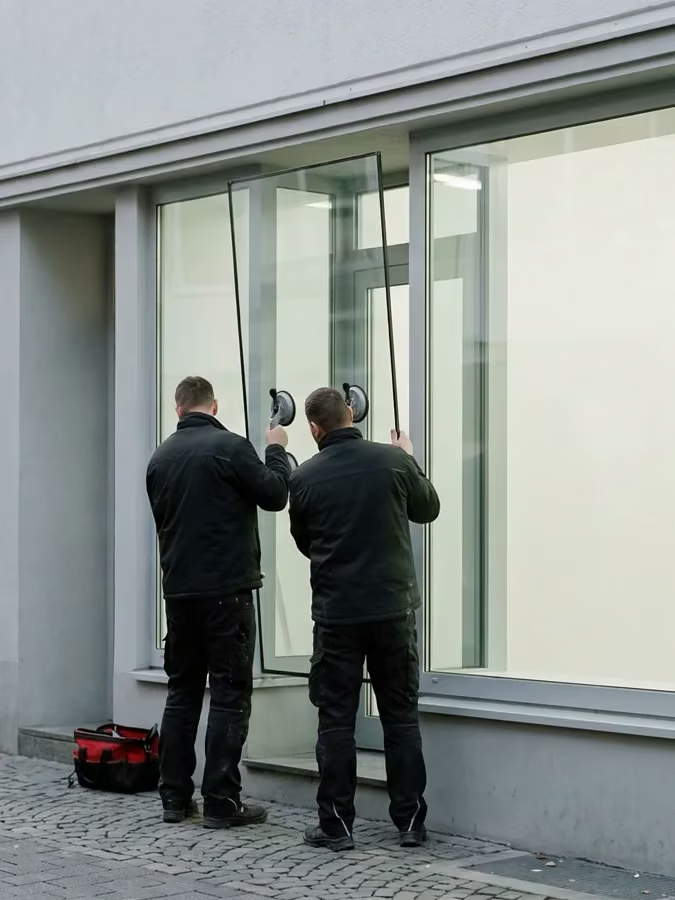
Sollten Sie viel Glasfläche an ihrem gewerblichen Gebäude haben ist die "Glasbruchversicherung Gewerbe" absolut empfehlenswert.
Unsicher, was Ihr Betrieb braucht? Zum Risiko-Check →
Schaufenster, Glastüren und Vitrinen prägen viele Geschäfte in Hamm, Münster, Bielefeld und anderswo in Westfalen. Geht eine Scheibe zu Bruch, ist das ärgerlich, und je nach Größe und Beschriftung auch teuer. Ob sich dafür eine eigene Glasversicherung lohnt, hängt von der Art Ihres Betriebs ab. Wir schauen nüchtern hin, was bei Ihnen gebraucht wird und was die übliche Gebäudedeckung ohnehin schon abdeckt.
— Was das in Westfalen bedeutet
Werkstatt am Hof, Halle neben dem Wohnhaus, Lager im Anbau: Westfälische Betriebe sind oft über Generationen gewachsen. Wir rechnen Inhalt, Gebäude und Ausfall nach dem, was wirklich dort steht.
Das Wichtigste in Kürze
- Je mehr Glasflächen an einem Gebäude vorhanden sind, desto eher ist eine separate Glasversicherung notwendig und empfehlenswert.
- Wer ein Ladenlokal mit breiter Front hat, zahlt für die Glasversicherung wenig und merkt im Schadenfall gleich den Nutzen.
- Glas lässt sich auf drei Wegen absichern: als Baustein der gewerblichen Gebäudeversicherung, als Baustein der Inhaltsversicherung oder als eigene Glasversicherung.
Glasversicherung Gewerbe
Freie Beratung und Vergleich
✓
Auch Glasbruchversicherung genannt
✓
Abgesichert sind Glasschäden am Gewerbegebäude und an der Einrichtung.
✓
Abschließbar als eigener Vertrag oder als Baustein der Inhaltsversicherung oder der gewerblichen Gebäudeversicherung
Glasbruchversicherung / Glasversicherung Gewerbe
Je mehr Glasflächen an einem Gebäude vorhanden sind, desto eher ist eine separate Glasversicherung notwendig und empfehlenswert.
Schadenbeispiele für eine gewerbliche Glasversicherung
- Bei einer Gärtnerei bekamen die Glasscheiben durch starke Wetterschwankungen Risse. Für die Kosten des Austauschs kommt die Glasversicherung auf.
- Beim Vorbeifahren löst ein Auto einen Steinschlag im Schaufenster aus. Mit der Zeit wird daraus ein größerer Riss, und die Fenster müssen ausgetauscht werden. Das zahlt die Glasversicherung.
Ehe es ins Einzelne geht: Schildern Sie uns in Kürze, wie Ihr Betrieb aufgestellt ist. Wir sagen Ihnen dann, worauf es ankommt.
KURZÜBERSICHT: ENTHALTENE UND NICHT ENTHALTENE LEISTUNGEN
✓ Das ist versichert
- Schaufenster, Türen, Trennwände, VitrinenBruch aus jeder Ursache.
- Notverglasung und Montageauch nachts und am Wochenende.
- Beschriftungen und Folienje nach Tarif mitversichert.
- Werbeanlagen und Leuchtreklameals Zusatz.
⚠ Nicht automatisch dabei
- Kratzer und Oberflächenschädenkein Bruch, kein Schaden.
- Glas, das zum Betriebsinhalt zähltGläser, Displays, Bildschirme sind anders versichert.
- Einbruchfolgen am Inhaltdeckt die Inhaltsversicherung.
- Gebäudeglas des Vermietersgehört in dessen Gebäudeversicherung.
Wer ein Ladenlokal mit breiter Front hat, zahlt für die Glasversicherung wenig und merkt im Schadenfall gleich den Nutzen.
SO LÄUFT DER GEWERBE-CHECK1Termin vereinbaren 2Ausgangslage klären 3Tarife prüfen 4Ergebnis mit Begründung Schritt 1 von 4
Wir sehen uns an, was der Betrieb heute leistet und was im Vertrag steht.
Wir untersuchen Tätigkeitsschäden, Außenversicherung und Betriebsunterbrechung und achten auf Bedingungen statt auf den Preis.
Sie treffen die Entscheidung. Was gut ist, kann bleiben, auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Wir sind Versicherungsmakler nach § 34d Abs. 1 GewO und werden über eine Courtage vergütet, die im Beitrag steckt. Zusatzkosten für den Betrieb fallen nicht an.
Glasversicherung — neutral eingeordnet.
Wir sehen uns den Markt an und sagen Ihnen auch, worauf Sie verzichten können.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Glasversicherung im Detail.
Was als Bruch gilt — und was nicht
Der Bruch ist versichert, gemeint ist ein Schaden, der durch die ganze Scheibe geht. Das hört sich selbstverständlich an, doch im Schadenfall wird darüber besonders oft gestritten. Kratzer, Absplitterungen an der Kante und matte Stellen an der Oberfläche sind in aller Regel nicht abgedeckt, selbst wenn die Scheibe danach unansehnlich ist und ersetzt werden muss.
Ebenfalls regelmäßig ausgenommen sind Schäden, die bei Montage-, Umbau- oder Renovierungsarbeiten entstehen. Dafür haftet der ausführende Betrieb über seine Betriebshaftpflicht. Das ist kein Nachteil, aber es gehört vorher geklärt — sonst zeigen im Schadenfall zwei Versicherer auf den jeweils anderen.
Was außer der Scheibe noch dazugehört
Mit dem Glas allein ist es oft nicht getan. Auf oder in der Scheibe sitzen Beschriftungen, Folien, Sonnenschutzschichten und Alarmkontakte, die beim Austausch mit kaputtgehen. Ob sie mitversichert sind, regelt der Vertrag. Bei einem beschrifteten Schaufenster kostet dieser Posten schnell mehr als das Glas.
✓
Werbebeschriftung und FolierungSie müssen einzeln eingeschlossen werden, andernfalls zahlt der Betrieb den Austausch selbst.
✓
MobiliarverglasungDazu zählen Vitrinen, Tischplatten und Trennwände. Sie sind nicht Teil der Gebäudeverglasung.
✓
Gewächshaus- und Lichtkuppelverglasungoft mit eigener Regelung oder Begrenzung.
✓
Notöffnung und VerkehrssicherungÜbernommen werden die Kosten, bis die Öffnung wieder verschlossen ist.
Gebäude- oder Mobiliarverglasung: zwei verschiedene Dinge
In der Glasversicherung gibt es zwei Bereiche, die getrennt vereinbart werden. Zur Gebäudeverglasung zählt alles, was fest zum Bau gehört, also Türen, Fenster, Schaufenster, Oberlichter und Fassadenelemente. Die Mobiliarverglasung betrifft das Glas in der Einrichtung, etwa Theken, Vitrinen, Regalböden, Spiegel und Tischplatten.
Wer nur eines von beiden versichert, hat im Schadenfall genau die Hälfte. Gerade in Gastronomie, Einzelhandel und Praxen liegt ein erheblicher Teil des Glaswerts in der Einrichtung und nicht in der Fassade.
Wann sich eine eigene Police lohnt
Glas lässt sich auf drei Wegen absichern: als Baustein der gewerblichen Gebäudeversicherung, als Baustein der Inhaltsversicherung oder als eigene Glasversicherung. Alle drei sind zulässig, und keiner ist grundsätzlich der richtige.
Als Faustregel zählt die Fläche. Hat ein Betrieb viel Glas, lohnt sich die eigene Police eher, und das nicht nur wegen der Menge, sondern weil dann klar ist, wer zuständig ist. Bei einem Schaufenster über zwei Etagen kostet die Frage, welcher Vertrag zahlt, mehr als der Beitragsunterschied.
Die Einzelheiten stehen hier, nach Themen sortiert; zum Aufklappen tippen Sie auf das Thema.
Weitere Abschnitte im Detail
2 Abschnitte
Wo es besonders zählt
In drei Betriebsarten liegt ein Glasrisiko, das die übliche Gebäudedeckung nicht erfasst.
✓
Einzelhandel mit SchaufensterfrontGroße Einzelscheiben, häufig mit Beschriftung, die im Schadenfall als Sonderanfertigung mit Lieferzeit gefertigt werden.
✓
GastronomieGlastüren, Windfänge, Theken und Spiegel, die täglich stark genutzt werden und viel Publikumsverkehr haben.
✓
Gärtnereien und Betriebe mit GewächshausGroße Flächen, die auf Hagel und Temperaturwechsel empfindlich reagieren.
Was im Schadenfall zählt
Bei Glas muss meist schnell gehandelt werden. Eine gebrochene Schaufensterscheibe ist ein Sicherheitsproblem und kein Schönheitsfehler. Darum sollten Sie vor dem Abschluss klären, ob Notöffnung, provisorischer Verschluss und Verkehrssicherung mitversichert sind, denn diese Kosten fallen schon in der ersten Stunde an.
Drei Dinge helfen in der Praxis. Erstens: Fotografieren Sie den Schaden, bevor aufgeräumt wird. Zweitens: Halten Sie Maße und Art der Verglasung im Betrieb fest, etwa Sicherheitsglas, Isolierglas oder Sondermaß. Drittens: Wissen Sie, wer den Austausch übernimmt, denn manche Verträge schreiben einen eigenen Dienstleister vor, andere erstatten die Rechnung.
Typische Schadenfälle
- Ein Steinschlag im Schaufenster wächst über Wochen zum Riss, und die Scheibe muss erneuert werden.
- Wechselnde Temperaturen lassen die Verglasung eines Gewächshauses reißen.
- Bei der Anlieferung stößt ein Hubwagen gegen die Glastür zum Verkaufsraum und beschädigt sie.
- Im Büro kippt ein Regal gegen eine gläserne Trennwand, und sie bricht.
Woran die Deckung im Schadenfall scheitert
Entscheidend sind die Bedingungen, nicht der Beitrag. In der Praxis begegnen uns diese Gründe immer wieder:
- Abgedeckt war allein die Gebäudeverglasung, nicht aber Vitrinen, Tischplatten und Trennwände im Inneren.
- Es handelte sich um einen Kratzer und nicht um einen Bruch. Schäden an der Oberfläche ohne Durchbruch sind regelmäßig ausgenommen.
- Eingeschlossen war nur das Glas, die Werbebeschriftung auf der Scheibe dagegen nicht.
- Wurde das Glas bei Montage- oder Bauarbeiten zerstört, haftet dafür der ausführende Betrieb und nicht die Glasversicherung.
Worauf es ankommt, wissen Sie nun. Wo Ihr Betrieb steht, zeigt Ihnen der Bedarfscheck in wenigen Minuten.
Passend dazu im Ratgeber: Versicherung für Selbstständige und Gewerbe in Westfalen.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Ist Glas nicht schon über die Gebäude- oder Inhaltsversicherung gedeckt?
Nur teilweise. In der Gebäudeversicherung ist Glas meist ein eigener Baustein, die Inhaltsversicherung bezieht sich auf das Mobiliar. Bei viel Glasfläche ist eine eigenständige Deckung der klarere Weg — sonst streiten im Schadenfall zwei Verträge über dieselbe Scheibe.
Zahlt die Glasversicherung auch bei einem Kratzer?
In der Regel nicht. Versichert ist der Bruch, also der Schaden, der durch die Scheibe hindurchgeht. Kratzer, Absplitterungen an der Kante und Schäden an der Oberfläche sind meist ausgenommen. Das steht in den Bedingungen und lohnt den Blick vor dem Abschluss.
Müssen wir bestehende Verträge kündigen?
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Kommen Sie zu uns auf den Hof oder in den Betrieb?
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
— UND JETZT?
Glasversicherung: Sehen wir uns Ihren Betrieb in Ruhe an. Wir prüfen auch, ob Ihr laufender Vertrag in Ordnung ist. Ist er es, sagen wir Ihnen das so.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis
Mehr für Betriebe.
Ihr Betrieb liegt in Westfalen, und das Gespräch dazu muss keine Reise sein. Wir beraten Sie per Video oder Telefon. Termine vor Ort sind nach Absprache möglich. Bringen Sie Ihre Unterlagen mit, den Rest klären wir ohne großes Aufheben miteinander.