
Sie buchen online oder laden uns in den Betrieb ein.
Gewerbe & Selbstständige · Westfalen
Betriebliche Altersvorsorge
Dazu gehören eine umfassende Begleitung für Sie als Person und eine in sich stimmige Beratung für den gesamten Betrieb.
Unsicher, was Ihr Betrieb braucht? Zum Risiko-Check →
Betriebliche Altersvorsorge klingt nach Papierkram, ist für viele Betriebe in Westfalen aber ein handfestes Thema: Wer Fachkräfte in Hamm, Münster, Bielefeld oder Dortmund halten will, kommt an einer vernünftigen Zusage kaum vorbei. Sinnvoll ist es, zuerst den Bestand zu ordnen und dann zu schauen, was gesetzlich neu ist und was davon den eigenen Betrieb wirklich berührt. Mehr Aufwand als nötig muss das nicht bedeuten.
— Was das in Westfalen bedeutet
In Familienbetrieben ist Mitarbeiterbindung selten ein Programm, sondern gelebte Praxis. Betriebliche Vorsorge macht daraus etwas Belastbares — und ist häufig das erste Angebot, mit dem ein Handwerksbetrieb gegen den Industriejob im Nachbarort bestehen kann.
Fünf Änderungen, die Ihre bAV betreffen können.
Das Zweite Betriebsrentenstärkungsgesetz (BRSG II) ändert ab 2026/27 die Spielregeln der betrieblichen Altersvorsorge. Hier steht in Klartext, was neu ist — als Orientierung für Arbeitgeber, nicht als Rechtsberatung.
20 %
Mindestzuschuss beim Opting-Out
Wer die Entgeltumwandlung per Betriebsvereinbarung zum Standard macht, zahlt mindestens 20 % auf das umgewandelte Entgelt dazu — sofort unverfallbar.3 %
Einkommensgrenze ab 01.01.2027
Bis zu 3 % der monatlichen Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung greift künftig die Geringverdienerförderung.1.200 €
Geförderter AG-Beitrag ab 2027
Ab 01.01.2027 statt bisher 960 € im Jahr (§ 100 EStG); gefördert werden weiterhin 30 % des Arbeitgeberbeitrags.Zahlen und Daten: BRSG II, Rechtsstand: BGBl. 2026 I Nr. 14 vom 21.01.2026.
Höchstbeträge 2027: Steuerfrei sind Beiträge zu Direktversicherung, Pensionskasse und Pensionsfonds bis 8 % der Beitragsbemessungsgrenze, 2027 also bis 8.496 € im Jahr (708 € im Monat). Davon sind 4 % (4.248 € im Jahr, 354 € im Monat) auch sozialversicherungsfrei (§ 3 Nr. 63 EStG, § 1 Abs. 1 Nr. 9 SvEV). Diese Werte gelten vorbehaltlich der Zustimmung des Bundesrats zur Sozialversicherungsrechengrößen-Verordnung 2027: Grundlage ist die Beitragsbemessungsgrenze 2027 von 8.850 € im Monat laut Kabinettsbeschluss vom 07.10.2026 (Quelle: Deutsche Rentenversicherung, Meldung vom 08.10.2026; Stand 04.11.2026). 2026 sind es 8.112 € und 4.056 €.
Automatische Entgeltumwandlung (Opting-Out)
Seit 22.01.2026 können Arbeitgeber die bAV per Betriebsvereinbarung zum Standard machen: Mitarbeitende sind automatisch dabei und widersprechen, wenn sie nicht wollen. Bedingung ist ein Zuschuss von mindestens 20 % auf das umgewandelte Entgelt, sofort unverfallbar. Das gilt nur, wo keine tarifvertragliche Entgeltregelung besteht.
Widersprechen statt beitretenMehr Förderung für Geringverdiener
Ab 01.01.2027 liegt die Einkommensgrenze bei 3 % der monatlichen Beitragsbemessungsgrenze. Der staatlich geförderte Arbeitgeberbeitrag steigt ab diesem Tag von 960 € auf 1.200 € im Jahr (§ 100 EStG), die Förderung bleibt bei 30 % des Arbeitgeberbeitrags. Bis 31.12.2026 gelten noch die bisherigen 960 €.
Mehr Spielraum bei kleinen GehälternTeilrente und Betriebsrente kombinierbar
Ab 2027 kann die Betriebsrente auch dann vorzeitig bezogen werden, wenn jemand eine gesetzliche Teilrente bezieht — bisher ging das nur bei der Vollrente.
Gleitender Übergang in den RuhestandKleine Anwartschaften abfinden
Kleine Anwartschaften unterhalb der Abfindungsgrenzen nach § 3 BetrAVG können mit Zustimmung einmalig ausgezahlt werden — auf Wunsch direkt in die gesetzliche Rente.
Kleinstrenten aufräumenSozialpartnermodell ohne Tarifbindung
Auch nicht tarifgebundene Unternehmen können an bestehenden Sozialpartnermodellen teilnehmen, wenn die Tarifparteien zustimmen.
Neue Option für den MittelstandBRSG-II-Check für Ihren Betrieb. Wir gehen Ihre bestehende bAV mit Ihnen durch und sagen Ihnen, welche Änderung Sie betrifft — für Betriebe in Westfalen online oder bei Ihnen vor Ort. Auch „es passt alles“ ist ein Ergebnis.
Rechtsstand: BGBl. 2026 I Nr. 14 vom 21.01.2026. Einzelne Regeln gelten erst ab 01.01.2027; vor einer verbindlichen Aussage prüfen wir den aktuellen Stand. Keine Rechts- oder Steuerberatung — die konkrete Gestaltung (Betriebsvereinbarung, Tarifbezug, steuerliche Behandlung) klären wir mit Ihnen und, wo nötig, mit Steuerberater oder Anwalt.
Das Wichtigste in Kürze
- Der Betrieb kann seine Leute besser halten, und die Mitarbeitenden haben eine Vorsorge, die einen Arbeitgeberwechsel überdauern kann.
- Sinnvoll ist es, zuerst den Bestand zu ordnen und dann zu schauen, was gesetzlich neu ist und was davon den eigenen Betrieb wirklich berührt.
- Viele Betriebe geben freiwillig mehr, weil es als Argument im Bewerbungsgespräch wirkt.
Betriebliche Altersversorgung mit einer betrieblichen Rentenversicherung
stellt einen wichtigen Baustein Ihrer privaten Altersvorsorge da.
Durchführungswege der bAV
Welche Durchführungswege der bAV in Frage kommen, erläutern wir Ihnen.
Entgeltumwandlung in der bAV
Wie Entgeltumwandlung oder Gehaltsumwandlung in der bAV genau läuft, zeigen wir Ihnen.
Wo liegen die Grenzen, und welche Durchführungswege passen zu Ihrem Betrieb?
Die Pflicht zur bAV
Arbeitgeber sind verpflichtet ein bAV-Angebot zu haben. Erfahren Sie hier mehr zu den existierenden Regelungen und Tipps für Arbeitgeber.
Nachhaltige betriebliche Altersvorsorge
Die betriebliche Altersvorsorge geht auch nachhaltig: Imagegewinn, passender für die Ansprüche vieler ihrer Mitarbeiter und ein Punkt auf dem Weg zur Nachhaltigkeit des eigenen Unternehmens.
Digitale bAV-Verwaltung & -Beratung
Wir zeigen Ihnen, wie unsere Beratung ganz digital funktioniert und welche Software zur Verwaltung Sie bei uns gratis bekommen.
Betriebliche Altersvorsorge GF / GGF
Für Geschäftsführer und Gesellschafter: Welche Möglichkeiten gibt es steuerfrei, welche Grenzen sind zu beachten, und für welche Rechtsform eignet sich das? Dazu Empfehlungen, die Auslagerung von Pensionszusagen und weitere Punkte.
Auslagerung von Pensionszusagen
Als Geschäftsführer haben Sie mit Pensions- und Direktzusagen in der betrieblichen Altersvorsorge einige Nachteile. Warum ist eine Auslagerung ratsam, was heißt das überhaupt, und wie läuft sie ab?
Bevor wir ins Einzelne gehen, sagen Sie uns einfach in wenigen Worten, wie Ihr Betrieb aussieht. Dann erklären wir, was davon abhängt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- EntgeltumwandlungBeiträge stammen aus dem Brutto und sind begrenzt steuer- und abgabenfrei.
- Arbeitgeberzuschussgilt seit 2022 bei jeder Entgeltumwandlung, bei der Sozialabgaben eingespart werden.
- DurchführungswegeDirektversicherung, Pensionskasse, Unterstützungskasse.
- Mitnahme beim ArbeitgeberwechselÜbertragung möglich.
⚠ Nicht automatisch dabei
- Volle Rente steuerfreibei der Auszahlung werden Steuern sowie Kranken- und Pflegeversicherungsbeiträge fällig.
- Flexible Entnahmevor Rentenbeginn ist das Kapital gebunden.
- Garantierte Verzinsungabhängig vom Tarif gering; entscheidend sind die Kosten.
- ArbeitgeberpflichtenFür Zusagen haftet der Betrieb, wenn die Umsetzung Fehler enthält.
Der Betrieb hält damit seine Leute, und mit den Leuten rechnen wir in Ruhe alles durch.
SO LÄUFT DER GEWERBE-CHECK1Termin vereinbaren 2Ausgangslage klären 3Tarife prüfen 4Ergebnis mit Begründung Schritt 1 von 4
Wir sehen uns an, was der Betrieb heute leistet und was im Vertrag steht.
Wir untersuchen Tätigkeitsschäden, Außenversicherung und Betriebsunterbrechung und achten auf Bedingungen statt auf den Preis.
Sie treffen die Entscheidung. Was gut ist, kann bleiben, auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Wir sind Versicherungsmakler nach § 34d Abs. 1 GewO und werden über eine Courtage vergütet, die im Beitrag steckt. Zusatzkosten für den Betrieb fallen nicht an.
Betriebliche Altersvorsorge — neutral eingeordnet.
Wir stellen die Angebote am Markt gegenüber und nennen auch das, was Sie nicht benötigen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Betriebliche Altersvorsorge im Detail.
Das Prinzip der Entgeltumwandlung
Bei der Entgeltumwandlung geben Mitarbeitende einen Teil des Bruttogehalts in die Altersvorsorge. Weil darauf weder Steuern noch Sozialabgaben anfallen, liegt der Aufwand im Netto unter dem eingezahlten Betrag. Den Sozialversicherungsanteil, den der Betrieb dadurch spart, muss er in bestimmtem Umfang weitergeben.
Der Betrieb kann seine Leute besser halten, und die Mitarbeitenden haben eine Vorsorge, die einen Arbeitgeberwechsel überdauern kann. Wie aufwendig das wird und wie viel Haftung daran hängt, richtet sich nach dem Durchführungsweg.
Die Durchführungswege
✓
Direktversicherungder einfachste Weg, wenig Verwaltung, beim Arbeitgeberwechsel mitzunehmen.
✓
Pensionskasse und Pensionsfondsgemeinschaftliche Lösungen mit eigener Aufsichtsstruktur.
✓
Unterstützungskassegedacht für höhere Beiträge und für Führungskräfte.
✓
Direktzusage: der Betrieb verspricht die Leistung selbstsie wird in der Bilanz geführt und ist über den Pensions-Sicherungs-Verein gegen Insolvenz geschützt.
Kleine und mittlere Betriebe fahren in aller Regel mit der Direktversicherung am besten, weil sie den geringsten Verwaltungsaufwand mit sich bringt und die Haftung in überschaubarem Rahmen hält.
Pflichten des Arbeitgebers
Die Zusage bleibt eine Verpflichtung des Betriebs, auch wenn ein Versicherer die Leistung auszahlt. Deshalb kommt es auf die Wahl des Anbieters, eine eindeutige Versorgungsordnung und saubere Unterlagen an — fehlen sie, stellen sich später Haftungsfragen.
Genauso zählt, dass die Belegschaft versteht, was sie bekommt. Eine betriebliche Vorsorge zieht im Bewerbungsgespräch nur, wenn sie erklärt wurde; unerklärt bleibt sie ein Kostenpunkt ohne Wirkung.
Typische Schadenfälle
- Ein Beschäftigter wechselt den Arbeitgeber und möchte seine Zusage übertragen.
- Ein Versorgungsträger senkt die Überschussbeteiligung.
- Eine Betriebsprüfung beanstandet die Ausgestaltung.
- Ein Beschäftigter fordert Auskunft zu seiner Anwartschaft.
Woran die Deckung im Schadenfall scheitert
Der Beitrag ist es nicht, der den Ausschlag gibt, es sind die Bedingungen. In der Praxis stoßen wir immer wieder auf diese Punkte:
- Der gewählte Durchführungsweg erlaubte keine einfache Übertragung.
- Die Versorgungsordnung war unvollständig dokumentiert.
- Der gesetzliche Arbeitgeberzuschuss wurde nicht vollständig weitergereicht.
- Man hatte nicht auf dem Schirm, dass der Arbeitgeber für die Zusage geradestehen muss.
Unabhängige Quellen zum Weiterlesen
- BundesarbeitsministeriumAmtliche Grundlagen zur betrieblichen Altersversorgung und zum Arbeitgeberzuschuss.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Betriebliche Altersvorsorge — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns — persönlich, online oder nach Absprache vor Ort.
Das Wichtigste wissen Sie nun. Und wie es um Ihren Betrieb steht, sehen Sie mit dem Bedarfscheck schnell, in ein paar Minuten.
Passende Ratgeber.
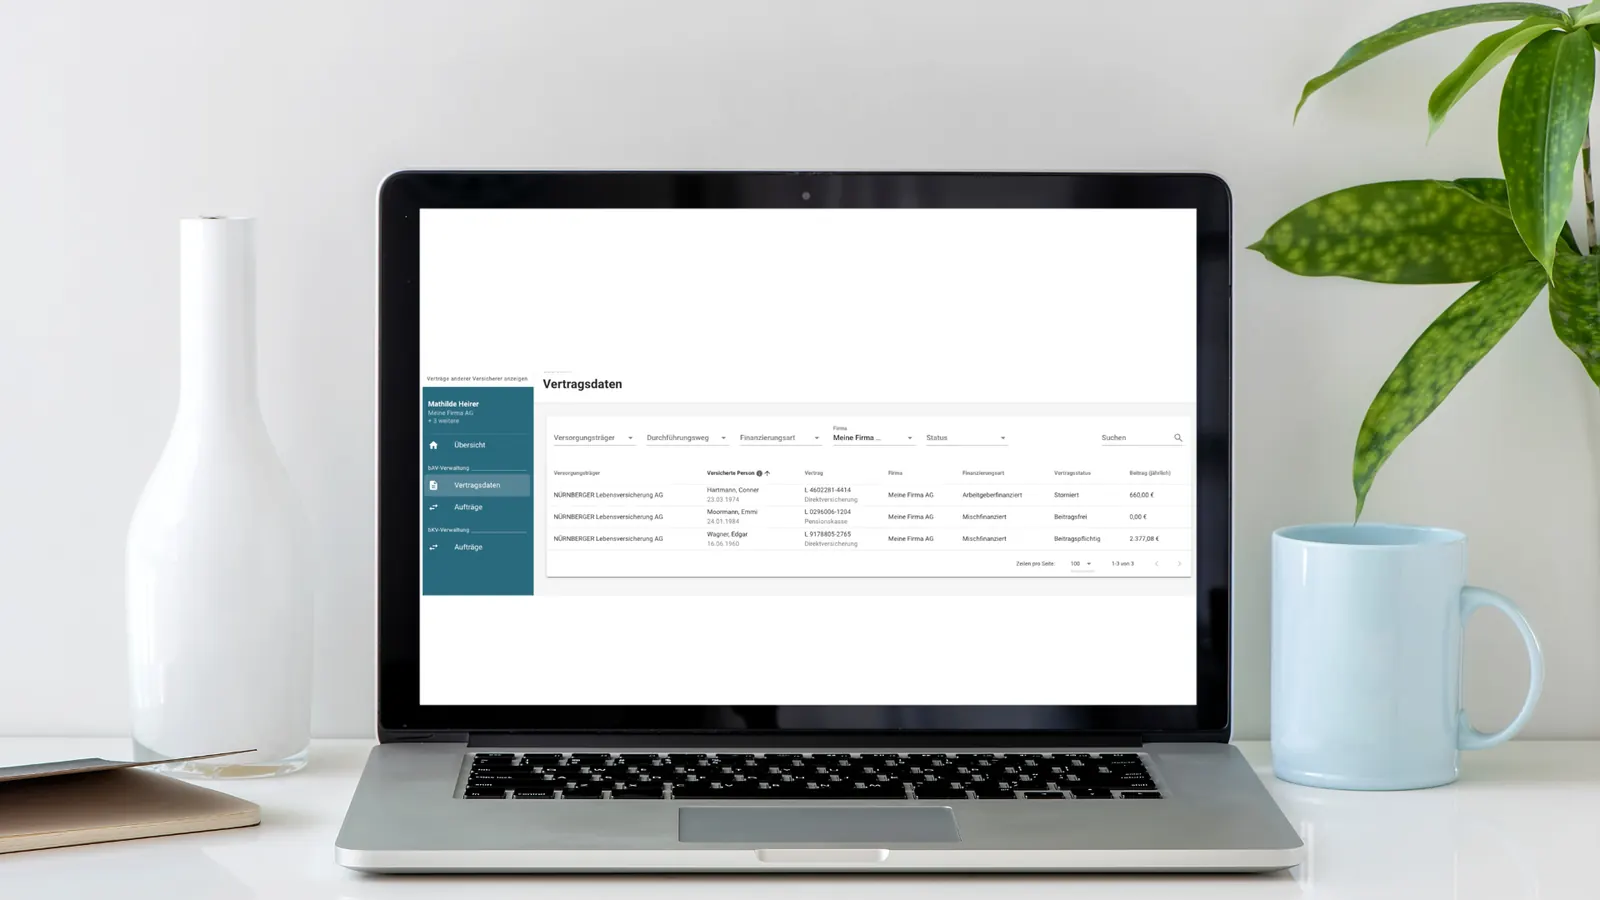
Digitale bAV-Verwaltung
Die bAV verwalten Sie online. Wir stellen die Oberfläche.
Verträge, Mitarbeiterdaten und Dokumente an einem Ort — für Sie als Arbeitgeber kostenfrei. Eintritte, Austritte und Beitragsänderungen melden Sie digital, die Beratungsstrecke für Ihre Mitarbeiter läuft komplett online mit Terminbuchung. Die Beratung selbst führen wir — die Verwaltung bleibt bei Ihnen übersichtlich.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Müssen wir als Arbeitgeber etwas dazuzahlen?
Bei Entgeltumwandlung ist ein Zuschuss in Höhe der ersparten Sozialabgaben gesetzlich vorgeschrieben, begrenzt auf einen festgelegten Anteil des umgewandelten Betrags. Viele Betriebe geben freiwillig mehr, weil es als Argument im Bewerbungsgespräch wirkt.
Was passiert, wenn ein Mitarbeiter den Betrieb verlässt?
Die erworbene Anwartschaft bleibt bestehen. Ob sie mitgenommen werden kann, hängt vom Durchführungsweg ab — bei einer Direktversicherung ist das meist unkompliziert möglich.
Was ändert sich 2026/27 bei der betrieblichen Altersvorsorge durch das BRSG II?
Das Zweite Betriebsrentenstärkungsgesetz bringt fünf wesentliche Änderungen: automatische Entgeltumwandlung mit Widerspruchsrecht (Opting-Out) seit 22.01.2026, mehr Förderung für Geringverdiener ab 01.01.2027, Betriebsrente auch neben einer gesetzlichen Teilrente ab 2027, die Abfindung kleiner Anwartschaften und die Öffnung der Sozialpartnermodelle für nicht tarifgebundene Betriebe. Das Gesetz ist im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 14 vom 21.01.2026); einzelne Regeln gelten erst ab 01.01.2027. Was davon Ihren Betrieb betrifft, klären wir im Gespräch.
Können wir die Entgeltumwandlung künftig automatisch für alle Mitarbeitenden einführen?
Seit 22.01.2026 ja, per Betriebsvereinbarung: Mitarbeitende sind dann automatisch dabei und können widersprechen. Voraussetzung ist ein Arbeitgeberzuschuss von mindestens 20 % auf das umgewandelte Entgelt, der sofort unverfallbar ist. Das gilt nur, wo keine tarifvertragliche Entgeltregelung besteht. Die konkrete Gestaltung stimmen wir mit Ihnen und, wo nötig, mit Steuerberater oder Anwalt ab.
Müssen wir bestehende Verträge kündigen?
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Kommen Sie zu uns auf den Hof oder in den Betrieb?
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
— UND JETZT?
Betriebliche Altersvorsorge: Lassen Sie es uns konkret machen. Ob Ihr aktueller Vertrag taugt, prüfen wir ebenfalls — und sagen es Ihnen ehrlich, wenn dem so ist.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis
Mehr für Betriebe.
Führen Sie in Westfalen einen Betrieb und möchten die bAV einmal in Ruhe durchgehen, genügt ein Gespräch. Die Beratung läuft per Video oder Telefon, und sind Termine vor Ort nach Absprache möglich. Wir hören zu, rechnen nach und sagen Ihnen, wo Handlungsbedarf besteht und wo nicht.