
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Westfalen
Elektrohandwerk
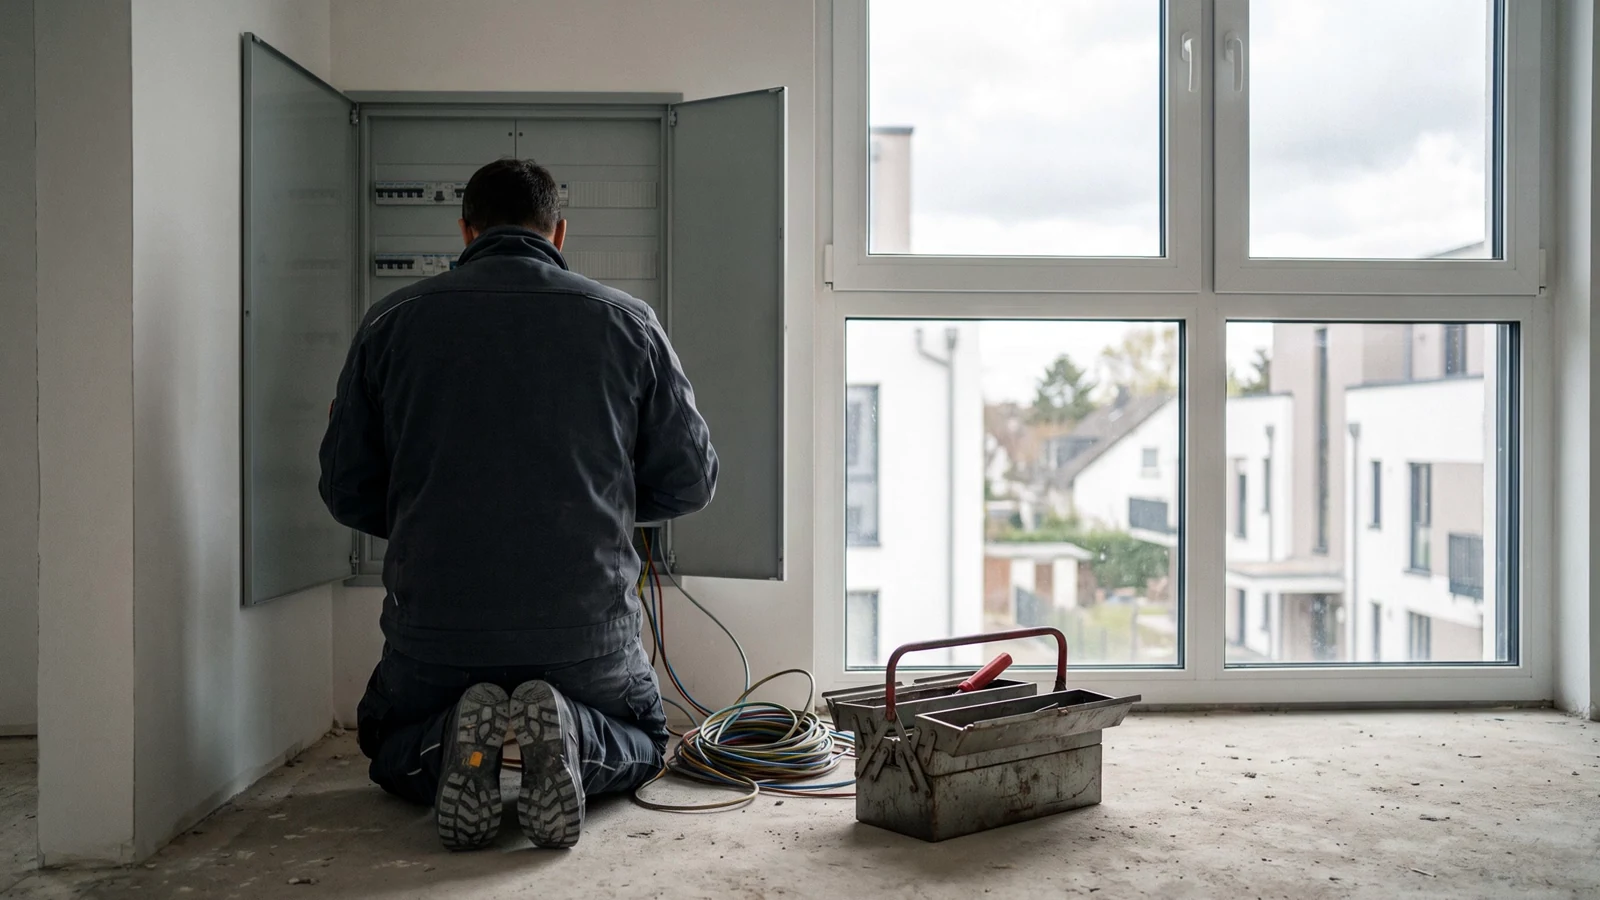
Betriebshaftpflicht, Elektronik, Werkzeug, Flotte und Inhaber-Absicherung für Elektrobetriebe in Westfalen: Bedarf klären, Tarife unabhängig vergleichen.
— Was das in Westfalen bedeutet
Westfälische Betriebe sind oft über Generationen gewachsen: Werkstatt am Hof, Produktion neben dem Wohnhaus, Handel im Familienbesitz. Damit verschwimmen betriebliche und private Risiken — und genau an dieser Grenze entstehen die Lücken, die im Schadenfall auffallen.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Betriebshaftpflicht mit Tätigkeits- und Bearbeitungsschädender Fehler an der Anlage des Kunden.
- Betriebsinhalt mit AußenversicherungWerkzeug und Messgeräte im Transporter und auf der Baustelle.
- Bauleistungdie eigene Montage bis zur Abnahme, etwa bei Photovoltaik.
- Mitversicherte Subunternehmerwer im Auftrag mitarbeitet.
⚠ Nicht automatisch dabei
- PlanungsfehlerVermögensschadenhaftpflicht nötig, wenn Anlagen ausgelegt werden.
- Photovoltaik, Speicher, Wallboxnur, wenn sie in der Betriebsbeschreibung stehen.
- Nachtdiebstahl aus dem Fahrzeugnur ohne Nachtzeitklausel.
- GewährleistungNachbesserung der eigenen Arbeit ist nie versichert.
Elektrobetriebe haften für die Anlage des Kunden — Tätigkeitsschäden sind hier kein Zusatz, sondern der Kern.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Elektrohandwerk — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Elektrohandwerk im Detail.
Warum das Elektrohandwerk anders haftet
In den meisten Gewerken bleibt ein Fehler dort, wo er passiert ist. In der Elektrotechnik nicht: Ein Kurzschluss oder eine Überspannung wirkt auf die gesamte Anlage des Kunden — auf Geräte, Steuerungen, Serverräume und im schlimmsten Fall auf das Gebäude. Der Schaden am eigenen Werk ist klein, der Folgeschaden groß.
Deshalb ist bei Elektrobetrieben nicht die Deckungssumme die erste Frage, sondern der Einschluss von Tätigkeits- und Bearbeitungsschäden. Ohne ihn endet die Deckung genau dort, wo gearbeitet wurde — und das ist bei einer Installation die Anlage selbst.
Prüfen, messen, dokumentieren
Elektroarbeiten unterliegen Prüf- und Dokumentationspflichten. Das Protokoll der Abnahmemessung ist im Streitfall das wichtigste Papier des Betriebs: Es zeigt, in welchem Zustand die Anlage bei Übergabe war. Fehlt es, muss der Betrieb beweisen, dass der Schaden nicht von ihm stammt — und das gelingt selten.
Versicherer machen daraus eine Obliegenheit. Wer die vorgeschriebenen Prüfungen nicht durchführt oder nicht dokumentiert, riskiert die Kürzung der Leistung. Das gilt auch für wiederkehrende Prüfungen an Anlagen, die der Betrieb betreut.
Arbeiten an bestehenden Anlagen
Der häufigste Streitfall entsteht nicht beim Neubau, sondern im Bestand: Ein Betrieb erweitert eine Anlage, die er nicht gebaut hat, und danach fällt etwas aus. Die Frage, ob der Fehler neu ist oder vorher schon da war, entscheidet über sechsstellige Beträge.
✓
Bestandsaufnahme vor Arbeitsbeginndokumentiert, nicht nur besichtigt.
✓
Auffälligkeiten schriftlich anzeigen, bevor gearbeitet wird.
✓
Abgrenzung im Auftragwas gehört zum Umfang, was ausdrücklich nicht.
✓
Geräte des Kunden, die am Netz hängensie sind fremdes Eigentum und im Schadenfall der teure Teil.
Brand als das eigentliche Risiko
Ein fehlerhafter Anschluss, eine zu hoch abgesicherte Leitung, eine schlecht geklemmte Verbindung: Elektrische Ursachen gehören zu den häufigsten Brandauslösern in Gebäuden. Für den Betrieb heißt das, dass der Personen- und Gebäudeschaden Jahre nach der Arbeit eintreten kann.
Zwei Punkte gehören deshalb in den Vertrag: eine Deckungssumme, die einen Gebäudeschaden trägt, und die Nachhaftung — also der Schutz für Schäden, die erst nach dem Ende des Vertrages bekannt werden. Wer den Betrieb einmal abgibt, braucht sie zwingend.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
5 Abschnitte
Photovoltaik, Speicher und Wallbox
Die neuen Arbeitsfelder sind versicherungstechnisch nicht automatisch mitgedeckt. Wer Photovoltaik montiert, arbeitet auf dem Dach — mit Absturzrisiko und Regeneintritt —, wer Speicher setzt, arbeitet mit Batterietechnik, und wer Wallboxen installiert, hängt an der Hausinstallation eines Dritten.
Diese Tätigkeiten gehören in die Betriebsbeschreibung, und zwar bevor der erste Auftrag läuft. Ein Vertrag, der den Betrieb von vor fünf Jahren beschreibt, deckt sie nicht.
Notdienst, Bereitschaft und Subunternehmer
Im Notdienst wird unter Zeitdruck an fremden Anlagen gearbeitet, oft ohne vollständige Unterlagen. Das ist ein eigenes Risiko und gehört angezeigt — ebenso wie der regelmäßige Einsatz von Subunternehmern.
Für Subunternehmer gilt dieselbe Regel wie im übrigen Handwerk: Deren eigener Versicherungsschutz gehört geprüft und die Bescheinigung in die Akte. Ohne sie haftet am Ende der Betrieb, der den Auftrag angenommen hat.
Photovoltaik, Speicher und Wallbox: das neue Geschäft, die neuen Risiken
Für viele Elektrobetriebe ist die Photovoltaik inzwischen der größte Auftragsblock — und versicherungstechnisch der am wenigsten durchdachte. Die Police stammt oft aus einer Zeit, in der der Betrieb Steckdosen gesetzt und Verteiler gebaut hat. Auf einem Dach, an einem Speicher und an einer Ladesäule gelten andere Fragen.
✓
Auf dem Dach wird der Elektrobetrieb zum BauhandwerkerEr arbeitet an fremder Gebäudesubstanz, öffnet Eindeckungen und durchdringt die Dichtebene. Der teure Schaden ist dann nicht die Anlage, sondern das Wasser, das ein halbes Jahr später im Dachstuhl steht.
✓
Die Gleichstromseite steht unter Spannung, solange Licht auf die Module fällt. Der Wechselrichter lässt sich abschalten, die Module nichtund ein Lichtbogen auf der DC-Seite ist eine der ernstzunehmenden Brandursachen dieser Technik.
✓
Ein Batteriespeicher ist ein eigenes Risiko im Gebäude, kein Zubehör. Wo er steht, ob im Wohnhaus oder im Nebengebäude, ist für den Versicherer des Kunden eine Frageund die Antwort beeinflusst dessen Deckung, nicht nur die eigene.
✓
Eine Ladesäule vor dem Haus steht im öffentlich zugänglichen Raum.Wer darüber stolpert oder das Kabel beschädigt, ist kein Auftraggeber, sondern ein Dritter.
Für den Vertrag heißt das zweierlei. Erstens gehört die Tätigkeit ausdrücklich hinein: Wer als Elektrobetrieb versichert ist und Dacharbeiten ausführt, muss das angezeigt haben — sonst ist die Tätigkeit nicht Vertragsgegenstand. Zweitens braucht die Montagephase eine eigene Deckung, weil die Anlage bis zur Abnahme weder dem Betrieb noch schon richtig dem Kunden gehört.
Wenn die Anlage läuft, aber weniger bringt als zugesagt
Der Schadenfall, auf den Elektrobetriebe am schlechtesten vorbereitet sind, sieht harmlos aus: Nichts ist kaputt, niemand ist verletzt, die Anlage läuft. Sie bringt nur weniger Ertrag, als in der Berechnung stand. Der Kunde rechnet die Differenz über zwanzig Jahre hoch und schickt sie als Forderung.
Das ist ein reiner Vermögensschaden, und genau den nimmt eine Betriebshaftpflicht aus — sie ist für Personen- und Sachschäden gebaut. Ob die Forderung berechtigt ist, hängt daran, was zugesagt wurde: eine unverbindliche Ertragsprognose oder eine Eigenschaft, die der Kunde als vereinbart verstehen durfte.
Praktisch schützen sich Betriebe an zwei Stellen. In den Unterlagen: Prognosen als Prognosen kennzeichnen, mit Annahmen und Bandbreite, nicht als Zahl mit Nachkommastelle. Und im Vertragswerk: eine Vermögensschadendeckung für die Planungs- und Auslegungsleistung, wenn der Betrieb sie erbringt. Wer nur montiert, was ein anderer ausgelegt hat, sollte genau das im Auftrag stehen haben — es ist die wirksamste Abgrenzung, die es gibt, und sie kostet nichts.
Der Betrieb selbst: Werkzeug, Fahrzeuge, Ausfall
Bei aller Haftung wird der eigene Bestand leicht übersehen. Ein Elektrobetrieb fährt hochwertige Messtechnik durch die Gegend — Installationstester, Wärmebildkamera, Netzanalysator — und lagert Material, dessen Wert seit einigen Jahren deutlich gestiegen ist. Kupfer und Wechselrichter sind Diebstahlgut.
✓
Werkzeug und Material im Fahrzeug sind über Nacht in vielen Verträgen nur begrenzt oder gar nicht gedecktdie Klausel gehört gelesen, bevor sie gebraucht wird.
✓
Baustellencontainer und Materiallager beim Kunden sind ein eigener Ort, nicht das versicherte Betriebsgrundstück.
✓
Die Elektronikversicherung deckt die Messtechnik auch ohne Einbruch: Sturz, Bedienfehler, Feuchtigkeit.
✓
Fällt der Betrieb ausBrand in der Halle, verschlüsselte Auftragsverwaltung —, laufen Löhne und Leasingraten weiter, während die Baustellen stehen.
Der letzte Punkt ist der, den kleine Betriebe am häufigsten offen lassen. Eine Betriebsunterbrechungsdeckung wirkt teuer, solange nichts passiert; sie ist der Unterschied zwischen einer schlechten Saison und dem Ende, wenn doch etwas passiert.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Elektrohandwerk in Ihrer Stadt.
Was hier für die Region gilt, vertiefen die Seiten je Stadt: Betriebe, Zahlen und Besonderheiten vor Ort.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Zahlt die Betriebshaftpflicht, wenn nach unserer Arbeit die Anlage des Kunden ausfällt?
Nur mit eingeschlossenen Tätigkeits- und Bearbeitungsschäden. Ohne diesen Baustein endet die Deckung dort, wo gearbeitet wurde — und das ist bei einer Installation die Anlage selbst. Der Folgeschaden an Geräten und Steuerungen bleibt dann offen, und genau der ist der teure Teil.
Wie lange haften wir nach Abschluss eines Auftrags?
Elektrische Ursachen können Jahre später zu einem Brand führen. Deshalb zählt die Nachhaftung: Sie deckt Schäden, die erst nach Vertragsende bekannt werden. Wer den Betrieb abgibt oder den Versicherer wechselt, sollte sie ausdrücklich vereinbaren.
Müssen wir bestehende Verträge kündigen?
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Kommen Sie zu uns auf den Hof oder in den Betrieb?
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
— UND JETZT?
Elektrohandwerk: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis