
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Westfalen
Metallbau & Schlossereien
Betriebshaftpflicht mit Feuerarbeiten, Produkthaftung für Bauteile nach DIN EN 1090, Maschinen und Werkverkehr für Metallbaubetriebe in Westfalen: unabhängig verglichen.
— Was das in Westfalen bedeutet
Westfalen ist Mittelstandsland: Handwerk, Produktion, Landwirtschaft, Handel und viele Familienbetriebe zwischen Hamm, Dortmund, Münster, Bielefeld und dem Umland. Häufig sind Betrieb und Familie wirtschaftlich dasselbe — dann muss die Absicherung beide Seiten zusammen denken, nicht getrennt.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Metallbau & Schlossereien — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Das Wichtigste in Kürze
- Metallbau bedeutet Feuerarbeiten den ganzen Tag — Schweißen, Trennschleifen, Brennschneiden.
- Westfalen ist Mittelstandsland: Handwerk, Produktion, Landwirtschaft, Handel und viele Familienbetriebe zwischen Hamm, Dortmund, Münster, Bielefeld und dem Umland.
- Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Metallbau & Schlossereien im Detail.
Schweißen, Schneiden, Schleifen: das Feuerrisiko im Betrieb
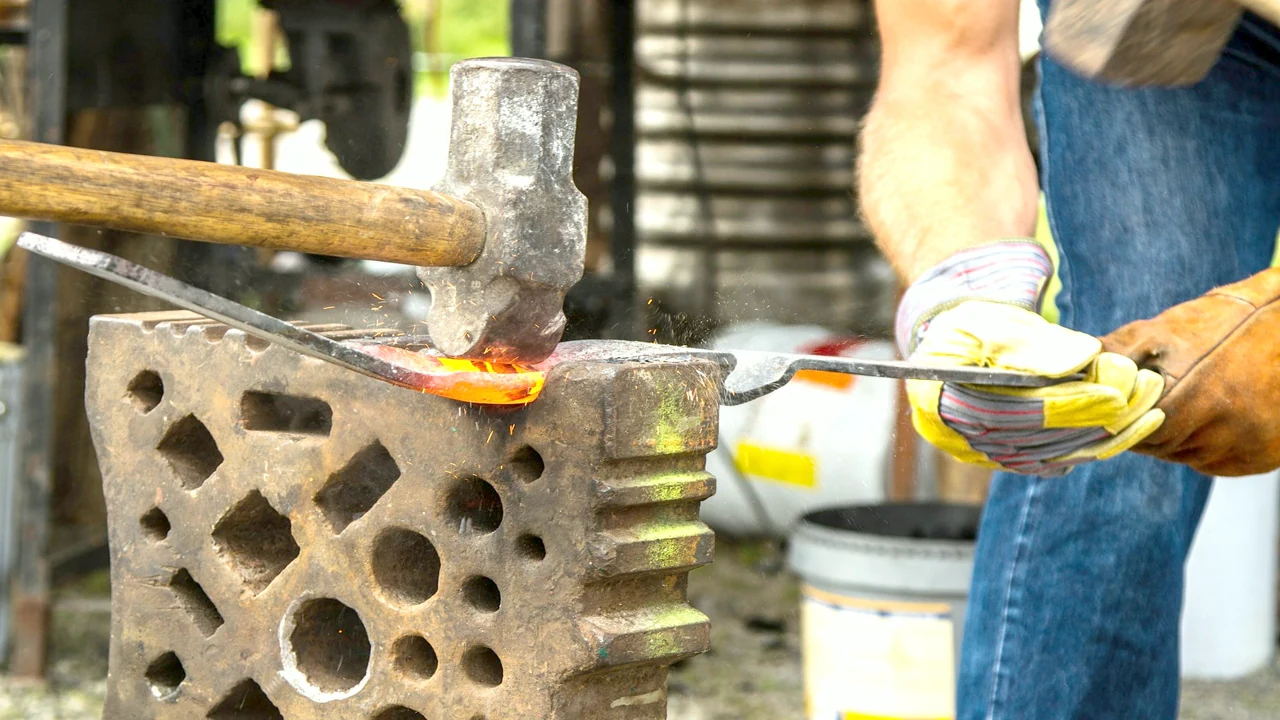
Metallbau bedeutet Feuerarbeiten den ganzen Tag — Schweißen, Trennschleifen, Brennschneiden. Funkenflug in Späne, Lacke oder Verpackung ist der klassische Werkstattbrand, und beim Kunden ist er der klassische Haftpflichtfall: Schweißarbeiten an der Halle des Kunden, Funken in der Dämmung, Brand nach Feierabend. Feuerarbeiten-Klauseln mit Brandwache und Löschmitteln sind Obliegenheiten, keine Empfehlung.
Der Beitrag des Metallbauers hängt an dieser Frage: Wie ist die Werkstatt organisiert, wie sind Lackierung und Lager getrennt, gibt es eine Absaugung und dokumentierte Brandwachen? Wer das belegen kann, zahlt für sein tatsächliches Risiko.
✓
Feuerarbeiten beim KundenObliegenheiten kennen, Brandwache dokumentieren.
✓
BearbeitungsschädenMontage von Geländern, Toren und Treppen an fremden Bauteilen.
✓
Tragende Bauteile: CE-Kennzeichnung nach DIN EN 1090ohne sie sind Haftung und Deckung gefährdet.
Geländer, Treppen, Tore: Produkthaftung für Bauprodukte
Was ein Metallbauer liefert, trägt Lasten und schützt Menschen: Geländer, Treppen, Vordächer, Tore, Balkonkonstruktionen. Versagt ein Bauteil, haftet der Hersteller — verschuldensunabhängig nach dem Produkthaftungsgesetz. Tragende Stahl- und Aluminiumbauteile brauchen die CE-Kennzeichnung nach DIN EN 1090 mit werkseigener Produktionskontrolle; die Haftpflicht muss Produkthaftung und erweiterte Produkthaftpflicht (Aus- und Einbaukosten) einschließen.
Laser, Abkantpresse, Kran: Maschinen, die den Betrieb sind
Laserschneidanlage, Abkantpresse, Schweißroboter und Hallenkran sind sechs- bis siebenstellige Werte. Die Maschinenversicherung deckt Bruch, Bedienfehler und inneren Betriebsschaden, die Elektronikversicherung die Steuerung — der Betriebsinhalt nur Feuer, Wasser, Sturm, Einbruch. Wer eine Maschine finanziert oder least, muss den Deckungsnachweis meist ohnehin vorlegen.
Montage beim Kunden, Transport, Kran
Große Werkstücke reisen: Transport auf dem eigenen Lkw, Kran am Zielort, Montage an fremden Bauteilen. Werkverkehr braucht die Werkverkehrsversicherung; Kranarbeiten die passende Kfz- oder Maschinendeckung; Montage die Bearbeitungsschadenklausel. Wer Fremdgüter über 3,5 t gewerblich befördert, fällt unter die Pflichtversicherung nach § 7a GüKG — der eigene Werkverkehr nicht.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
1 Abschnitte
Betriebsunterbrechung und Menschen
Nach einem Werkstattbrand vergehen Monate, bis eine Laseranlage ersetzt ist — die Betriebsunterbrechung mit langer Haftzeit ist im Metallbau kein Luxus. Die gesetzliche Unfallversicherung läuft über die BG Holz und Metall; betriebliche Unfall-, Kranken- und Altersvorsorge binden Fachkräfte. Der Inhaber sichert seine Arbeitskraft mit Berufsunfähigkeit und Krankentagegeld — der Betrieb hängt an ihm.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Müssen wir bestehende Verträge kündigen?
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Kommen Sie zu uns auf den Hof oder in den Betrieb?
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
— UND JETZT?
Metallbau & Schlossereien: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis