
Sie buchen online oder laden uns in den Betrieb ein.
Gewerbe & Selbstständige · Westfalen
Elektronikversicherung & Maschinenversicherung
Wer viele Maschinen im Betrieb hat, sollte die Maschinenbruchversicherung unbedingt auf dem Zettel haben.
Unsicher, was Ihr Betrieb braucht? Zum Risiko-Check →
— Was das in Westfalen bedeutet
Werkstatt am Hof, Halle neben dem Wohnhaus, Lager im Anbau: Westfälische Betriebe sind oft über Generationen gewachsen. Wir rechnen Inhalt, Gebäude und Ausfall nach dem, was wirklich dort steht.
Das Wichtigste in Kürze
- Wer viele Maschinen im Betrieb hat, sollte die Maschinenbruchversicherung unbedingt auf dem Zettel haben.
- Reine Datenverluste deckt die klassische Elektronikversicherung nur eingeschränkt — im Regelfall nur, wenn ein versicherter Sachschaden dahintersteht.
- Maschinenbruchversicherung für stationäre Maschinen Wer stationäre Maschinen im Betrieb hat, braucht eine Maschinenversicherung.
Im Schadenfall und beim Vertrag3 Abschnitte
Schadensbeispiel für eine
Maschinenbruchversicherung für stationäre Maschinen
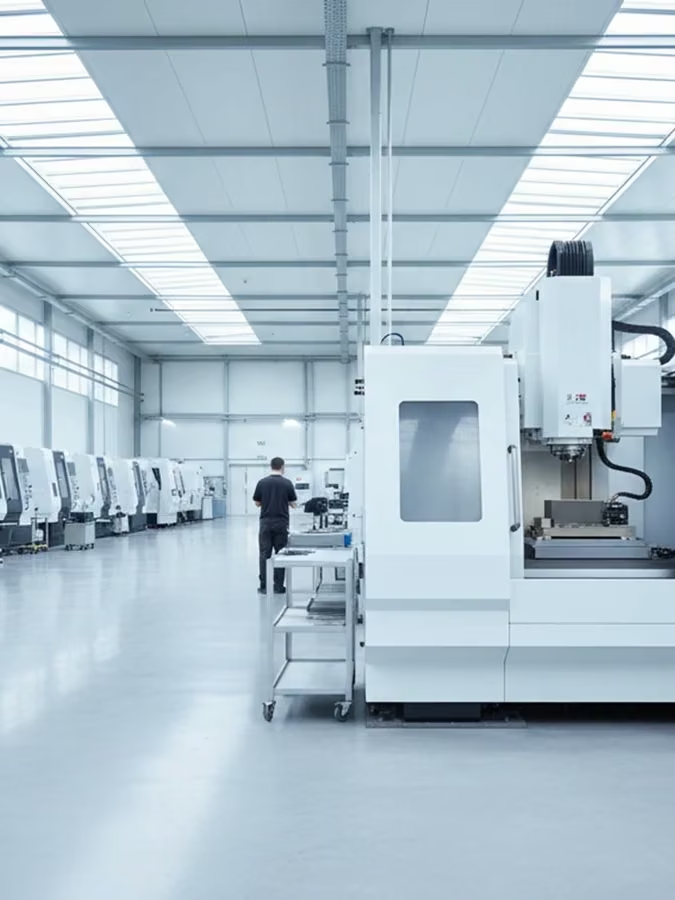
- Im CNC-Bearbeitungszentrum ist ein Werkstück eingespannt. Bevor die Maschine anläuft, erwischt der Mitarbeiter das falsche Bearbeitungsprogramm. Der Fräskopf läuft in die Spannplatte und bricht ab, dabei wird auch die Abdeckung der Maschine beschädigt. Die Versicherung gleicht den Schaden von 50.000 Euro aus; davon gehen 5.000 Euro allein für den Aus- und Wiedereinbau drauf.
Schadensbeispiele für eine Maschinenbruchversicherung
Maschinenbruchversicherung für fahrbare Maschinen
- In der Nacht legen Unbekannte im Innenraum eines Baggers Feuer, der auf der Baustelle abgestellt war. Er brennt vollständig aus. Ersetzt wird der Zeitwert, und der liegt bei 50.000 Euro.
Maschinenbruchversicherung für fahrbare Maschinen
✓
Teil-, Kasko- oder Vollschutz möglich
✓
Vollschutz= Allgefahren-DeckungVersicherungsschutz gegen nahezu alle unvorhersehbaren Gefahren
✓
Versicherungsschutz während des Einsatzes auf der Baustelle, bei Landtransporten, Verladevorgängen oder in den Betriebsstätten
Leistung, Bedingungen und Alltag3 Abschnitte
Freie Beratung und Vergleich
Maschinenbruchversicherung für stationäre Maschinen
✓
Allgefahren-DeckungVersicherungsschutz gegen nahezu alle unvorhersehbaren Gefahren
✓
Maschinen bis zu einem Alter von 10 Jahren
✓
Einschluss einer Leasing-/Finanzierungs-Differenzdeckung (GAP-Deckung) möglich
Allgemeine Informationen
Maschinenbruchversicherung für stationäre Maschinen Wer stationäre Maschinen im Betrieb hat, braucht eine Maschinenversicherung. Bleibt in einem produzierenden oder weiterverarbeitenden Gewerbe eine Maschine stehen (z.B. Werkzeug-, Druck- oder Schneidemaschine), zieht das schnell Folgen nach sich. Die Maschinenversicherung trägt im Schadenfall die erforderlichen Reparaturkosten, bei Totalschaden unter bestimmten Umständen auch den Neuwert.
Allgemeine Informationen
Maschinenbruchversicherung für fahrbare Maschinen Baumaschinen müssen auf der Baustelle mit allerlei Gefahren rechnen. Damit keine finanziellen Engpässe durch teure Reparaturen oder Neuanschaffungen entstehen, ist eine Maschinenversicherung unerlässlich.
Erzählen Sie uns einfach kurz von Ihrem Betrieb. Dann erfahren Sie von uns, worauf es bei Ihnen ankommt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Elektronische Anlagen und GeräteServer, Netzwerk, Medizintechnik, Kassen, Steuerungen.
- Allgefahren-DeckungBedienfehler, Kurzschluss, Überspannung, Diebstahl, Wasser.
- Daten und SoftwareWiederherstellung nach versichertem Schaden, wenn eingeschlossen.
- MehrkostenErsatzgeräte und Ausweichlösungen während der Reparatur.
⚠ Nicht automatisch dabei
- Verschleiß und Alterungnormale Abnutzung ist kein Schaden.
- Software-Fehler ohne Hardwareschadendafür ist die Cyberversicherung da.
- Geräte im Fahrzeug bei Nachtje nach Tarif ausgeschlossen.
- Fehlende Gerätelistewas nicht aufgeführt ist, ist nicht versichert.
Passt, wenn Ihr Betrieb auf Technik angewiesen ist, die teuer ist und rasch ersetzt werden muss.
SO LÄUFT DER GEWERBE-CHECK1Termin vereinbaren 2Ausgangslage klären 3Tarife prüfen 4Ergebnis mit Begründung Schritt 1 von 4
Wir sehen uns an, was der Betrieb heute leistet und was im Vertrag steht.
Wir untersuchen Tätigkeitsschäden, Außenversicherung und Betriebsunterbrechung und achten auf Bedingungen statt auf den Preis.
Sie treffen die Entscheidung. Was gut ist, kann bleiben, auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Wir sind Versicherungsmakler nach § 34d Abs. 1 GewO und werden über eine Courtage vergütet, die im Beitrag steckt. Zusatzkosten für den Betrieb fallen nicht an.
Elektronik & Maschinen — neutral eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Elektronikversicherung im Detail.
Allgefahrendeckung statt benannter Gefahren
Die Betriebsinhaltsversicherung leistet nur, wenn eine Gefahr benannt ist, etwa Feuer oder Einbruch. Die Elektronik- und Maschinenversicherung geht umgekehrt vor: Grundsätzlich ist jede unvorhergesehene Beschädigung gedeckt, sofern sie nicht ausdrücklich ausgenommen wurde.
Eingeschlossen sind Kurzschluss und Überspannung, Wasserschäden und Sabotage sowie schlichte Bedienfehler. Das sind die Ursachen, die im Alltag am häufigsten vorkommen und in Standardverträgen oft fehlen.
Was gesondert zu regeln ist
✓
Mehrkosten für Eilfracht, Überstunden und Provisorien nach einem Ausfall.
✓
Wiederherstellung von Daten und Kosten für Ersatzsoftware.
✓
Geräte, die mobil auf Baustellen und im Außendienst laufen.
✓
Wartungsverträgesie sind meist Bedingung für den Schutz.
✓
Vermögensfolgeschäden aus dem Ausfall einer Maschine (Betriebsunterbrechung).
Offen ist dann noch, ob Neuwert oder Zeitwert gezahlt wird. Bei älteren Maschinen kann das den Ausschlag geben, ob es nach dem Schaden weitergeht.
Wenn der Betrieb an einer Maschine hängt
Je mehr Ihr Betrieb an einzelnen Geräten hängt, desto wichtiger wird die Allgefahrendeckung. Ob CNC-Maschine im Zulieferbetrieb, medizinisches Gerät oder zentrale Serverinfrastruktur: Den Schaden macht nicht der Wiederbeschaffungswert aus, sondern die Wartezeit bis zum Ersatz.
Mehrkosten gehören deshalb mit hinein: Eilfracht, Expressreparatur, Leihgeräte, Überstunden. Das kostet wenig Beitrag, entscheidet aber im Ernstfall, wie zügig wieder produziert wird.
Daten, Software, Wartung
Reine Datenverluste deckt die klassische Elektronikversicherung nur eingeschränkt — im Regelfall nur, wenn ein versicherter Sachschaden dahintersteht. Für Angriffe oder Bedienfehler ohne Sachschaden ist die Cyberversicherung zuständig.
In vielen Verträgen wird ein laufender Wartungsvertrag verlangt. Ohne ihn darf der Versicherer kürzen. Klären Sie das, bevor Sie abschließen, gerade bei älteren Anlagen, für die niemand mehr Wartung anbietet.
Typische Schadenfälle
- Ein Bedienfehler beschädigt eine Steuerung.
- Nach Überspannung fällt die zentrale Anlage aus.
- Wasser erreicht ein Gerät, das im Untergeschoss stand.
- Ein mobiles Messgerät wird auf der Baustelle beschädigt.
Woran die Deckung im Schadenfall scheitert
Entscheidend ist nicht der Beitrag, sondern das Kleingedruckte. Diese Gründe begegnen einem im Alltag immer wieder:
- Die Deckung beschränkte sich auf benannte Gefahren.
- Der vorausgesetzte Wartungsvertrag fehlte oder war ausgelaufen.
- Mobil eingesetzte Geräte waren nicht mitversichert.
- Entschädigt wurde nur zum Zeitwert, denn die Anlage war schon weit abgeschrieben.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Elektronik- und Maschinenversicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns — persönlich, online oder nach Absprache vor Ort.
Nun wissen Sie, worauf es ankommt. Wie es um Ihren Betrieb steht, zeigt Ihnen der Bedarfscheck nach wenigen Minuten.
Passend dazu im Ratgeber: Versicherung für Selbstständige und Gewerbe in Westfalen.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Wodurch unterscheidet sich das von der Betriebsinhaltsversicherung?
Der Betriebsinhalt deckt benannte Gefahren wie Feuer oder Einbruch. Die Elektronikversicherung arbeitet als Allgefahrendeckung und umfasst auch Bedienfehler, Kurzschluss und Feuchtigkeit.
Brauchen wir einen Wartungsvertrag?
Viele Tarife setzen ihn voraus. Fehlt er, kann der Versicherer die Leistung kürzen — das gehört vor Abschluss geklärt, besonders bei älteren Anlagen.
Müssen wir bestehende Verträge kündigen?
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Kommen Sie zu uns auf den Hof oder in den Betrieb?
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
— UND JETZT?
Elektronik & Maschinen: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis