
Sie buchen online oder laden uns in den Betrieb ein.
Gewerbe & Selbstständige · Westfalen
Bauleistungsversicherung & Bauherrenhaftpflicht
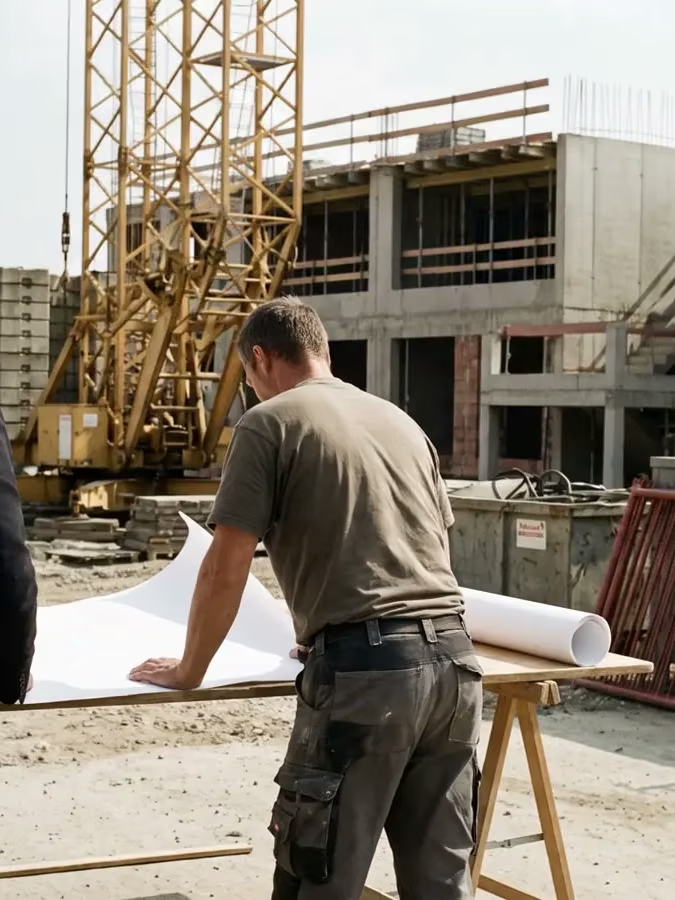
Alle, die ein neues Haus bauen, sollten für dieses Vorhaben unbedingt eine Bauherrenhaftpflichtversicherung abschließen, denn mit dem ersten Spatenstich haften sie für Schäden, die rund um das Bauprojekt entstehen. Wer eine bestehende Immobilie umbaut, sollte vorher in den Vertragsbedingungen seiner Privathaftpflichtversicherung nachsehen, ob kleinere Bauvorhaben im Schutz inbegriffen sind. - Wir kümmern uns für Sie darum!
Unsicher, was Ihr Betrieb braucht? Zum Risiko-Check →
— Was das in Westfalen bedeutet
Westfälische Betriebe sind oft über Generationen gewachsen: Werkstatt am Hof, Produktion neben dem Wohnhaus, Handel im Familienbesitz. Damit verschwimmen betriebliche und private Risiken — und genau an dieser Grenze entstehen die Lücken, die im Schadenfall auffallen.
Das Wichtigste in Kürze
- Meist der Bauherr, der die Kosten anteilig auf die beteiligten Betriebe umlegt.
- Feuer am Rohbau ist in der Bauleistungsversicherung meist nicht enthalten.
- Nimmt ein Bauherr seine Pflichten nicht ernst, haftet er für den Schaden in voller Höhe.
Bauherrenhaftpflichtversicherung in Kürze
Freie Beratung und Vergleich
✓
Schützt Bauherren vor Ansprüchen Dritter, die auf der Baustelle zu Schaden kommen
✓
Abgesichert sind Personenschäden, Sachschäden sowie daraus entstehende Vermögensschäden an Dritten
✓
Bauherrenhaftpflichtversicherung tritt dann ein, wenn der Versicherungsnehmer seine Pflichten (Auswahlpflicht, Verkehrssicherungspflicht, Überwachungspflicht, Eingreifpflicht) verletzt
Allgemeine Informationen zur Bauherrenhaftpflichtversicherung
Nimmt ein Bauherr seine Pflichten nicht ernst, haftet er für den Schaden in voller Höhe. Im ungünstigsten Fall kann das geschäftlich und privat den finanziellen Ruin heißen. Selbst wenn einer der Handwerker den Schaden verursacht hat, darf der Geschädigte seine Forderungen unmittelbar an den Bauherrn richten.
Schadenbeispiele für eine Bauherrenhaftpflichtversicherung
- Vor Fertigstellung einer Praxis geht das Bauunternehmen insolvent. Der Auftraggeber verklagt den Bauherren, da dieser als Schuldner in solchen Fällen bürgt. Die Bauherrenhaftpflichtversicherung übernimmt den Schadensersatzanspruch.
- "Eltern haften für ihr Kinder": Dieser Hinweis entbindet den Bauherren nicht von seiner Haftbarkeit. Die Kinder verletzen sich beim Spielen auf der Baustelle. Die Bauherrenhaftpflichtversicherung haftet für die Schadensersatzansprüche.
Kontaktieren Sie uns für eine freie und unverbindliche Beratung.
Wir vergleichen für Sie individuell.
02388 - 800 97 92 Oder: team@westfalen-versicherungsmakler.de
Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist, ehe wir uns in Einzelheiten verlieren. Dann sagen wir Ihnen, worauf es ankommt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Die eigene Bauleistung bis zur Abnahmegegen unvorhergesehene Schäden, Sturm, Diebstahl eingebauter Teile.
- Bauherren und Auftragnehmerje nach Vertrag versichert.
- Ungewöhnliche WitterungStarkregen und Frost am Rohbau.
- Vandalismus auf der Baustelle.
⚠ Nicht automatisch dabei
- Diebstahl nicht eingebauter Materialiennur mit Einschluss.
- Mängel der eigenen ArbeitGewährleistung ist nicht versichert.
- Schäden nach Abnahmedann gilt die Gebäudeversicherung.
- Normale WitterungRegen im Herbst ist kein unvorhergesehenes Ereignis.
Das Risiko liegt auf der Baustelle bis zur Abnahme beim Auftragnehmer. Genau für diese Zeit ist die Bauleistungsversicherung da.
SO LÄUFT DER GEWERBE-CHECK1Termin vereinbaren 2Ausgangslage klären 3Tarife prüfen 4Ergebnis mit Begründung Schritt 1 von 4
Wir sehen uns an, was der Betrieb heute leistet und was im Vertrag steht.
Wir untersuchen Tätigkeitsschäden, Außenversicherung und Betriebsunterbrechung und achten auf Bedingungen statt auf den Preis.
Sie treffen die Entscheidung. Was gut ist, kann bleiben, auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Wir sind Versicherungsmakler nach § 34d Abs. 1 GewO und werden über eine Courtage vergütet, die im Beitrag steckt. Zusatzkosten für den Betrieb fallen nicht an.
Bauherren & Bauleistung — neutral eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Bauleistungsversicherung im Detail.
Zwei Verträge, zwei Aufgaben
Die Bauleistungsversicherung deckt das Bauwerk selbst ab, solange es im Bau ist. Sie leistet bei unvorhergesehenen Schäden wie Sturm, Vandalismus und Ungeschicklichkeit und läuft mit der Abnahme aus.
Die Bauherrenhaftpflicht betrifft etwas anderes: Schäden, die Dritte auf der Baustelle oder durch sie erleiden. Für die Verkehrssicherung haften Sie als Bauherr auch dann, wenn Sie die Arbeiten vergeben haben; Stolperstellen, herabfallende Teile und Schäden auf dem Nachbargrundstück sind die typischen Fälle.
Zwei Punkte, die untergehen
Feuer am Rohbau ist in der Bauleistungsversicherung meist nicht enthalten. Dafür steht die Feuerrohbauversicherung, die häufig beitragsfrei in der späteren Gebäudeversicherung mitläuft — vorausgesetzt, sie wird rechtzeitig beantragt.
Der zweite Punkt betrifft Eigenleistungen. Wer selbst Hand anlegt, hat dafür keinen gesetzlichen Unfallschutz. Dazu gehören die Anmeldung bei der Berufsgenossenschaft und eine private Absicherung.
Wer abschließt und wer trägt
Den Vertrag können der Bauherr und das ausführende Unternehmen gleichermaßen abschließen. Gängig ist, dass der Bauherr das macht und die Kosten anteilig auf die beteiligten Firmen verteilt. Dann muss niemand darüber streiten, wer welchen Schaden zahlt.
Gedeckt sind unvorhergesehene Schäden an der Bauleistung, etwa durch Sturm, Starkregen, Vandalismus, Ungeschicklichkeit oder durch den Diebstahl fest eingebauter Teile. Mängel der Bauleistung gehören nicht dazu, hier muss der ausführende Betrieb einstehen.
Anfang, Ende, Übergang
Mit dem Baubeginn greift der Schutz, mit der Abnahme endet er. Anschließend übernimmt die Wohngebäude- oder Firmengebäudeversicherung. An diesem Übergang entstehen Lücken, wenn sich die Abnahme hinzieht oder das Gebäude schon vorher in Gebrauch ist.
Zieht sich der Bau, ist außerdem zu klären, wie Winterpausen und Baustillstand behandelt werden. Viele Verträge halten dafür eigene Regelungen oder Meldepflichten bereit.
Typische Schadenfälle
- Starkregen setzt den Rohbau unter Wasser.
- Baumaterial wird von der Baustelle gestohlen.
- Vandalismus beschädigt frisch verputzte Wände.
- Das Gerüst stürzt im Sturm um und die Fassade nimmt Schaden.
Woran die Deckung im Schadenfall scheitert
Entscheidend sind die Bedingungen, nicht der Beitrag. Aus diesen Gründen kommt es in der Praxis immer wieder zu Ärger:
- Mit der Abnahme war der Schutz vorbei, und der Schaden trat erst später auf.
- Diebstahl war nur für fest eingebaute Teile gedeckt.
- Mängel an der Bauleistung selbst sind nie versichert. Dafür steht der Betrieb ein.
- Der Baustillstand über den Winter war nicht gemeldet.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Versicherung für Bauunternehmen — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns — persönlich, online oder nach Absprache vor Ort.
Jetzt wissen Sie, was zählt. In ein paar Minuten zeigt Ihnen der Bedarfscheck, wie Ihr Betrieb dasteht.
Passende Ratgeber.
Selbst rechnen
Der Vergleichsrechner, den wir auch nutzen.
Tarife zuerst selbst vergleichen — mit demselben Rechner wie in unserer Beratung. Der Rechner ist unserem Maklerbüro zugeordnet: Schließen Sie dort ab, übernehmen wir die Betreuung und ordnen das Ergebnis auf Wunsch persönlich ein. Er wird erst geladen, wenn Sie ihn öffnen; vorher geht kein Aufruf an innosystems.net. Lieber gleich gemeinsam? Anfrage senden.
Beim Öffnen wird der Rechner von innosystems.net (Deutschland) eingebettet — Details in der Datenschutzerklärung. Lädt er nicht: Rechner in neuem Fenster öffnen.
Häufige Fragen.
Was kostet die Gewerbeberatung?
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Wer schließt die Bauleistungsversicherung ab?
Meist der Bauherr, der die Kosten anteilig auf die beteiligten Betriebe umlegt. Das vermeidet Streit darüber, wer für welchen Schaden aufkommt.
Sind Mängel der Bauleistung mitversichert?
Nein. Versichert sind unvorhergesehene Beschädigungen von außen. Für Mängel der eigenen Leistung haftet der ausführende Betrieb — dafür gibt es keine Versicherung.
Müssen wir bestehende Verträge kündigen?
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Kommen Sie zu uns auf den Hof oder in den Betrieb?
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
— UND JETZT?
Bauherren & Bauleistung: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis