
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
Start › Gewässerschadenhaftpflicht
Versichern & Absichern · WestfalenGewässerschadenhaftpflicht
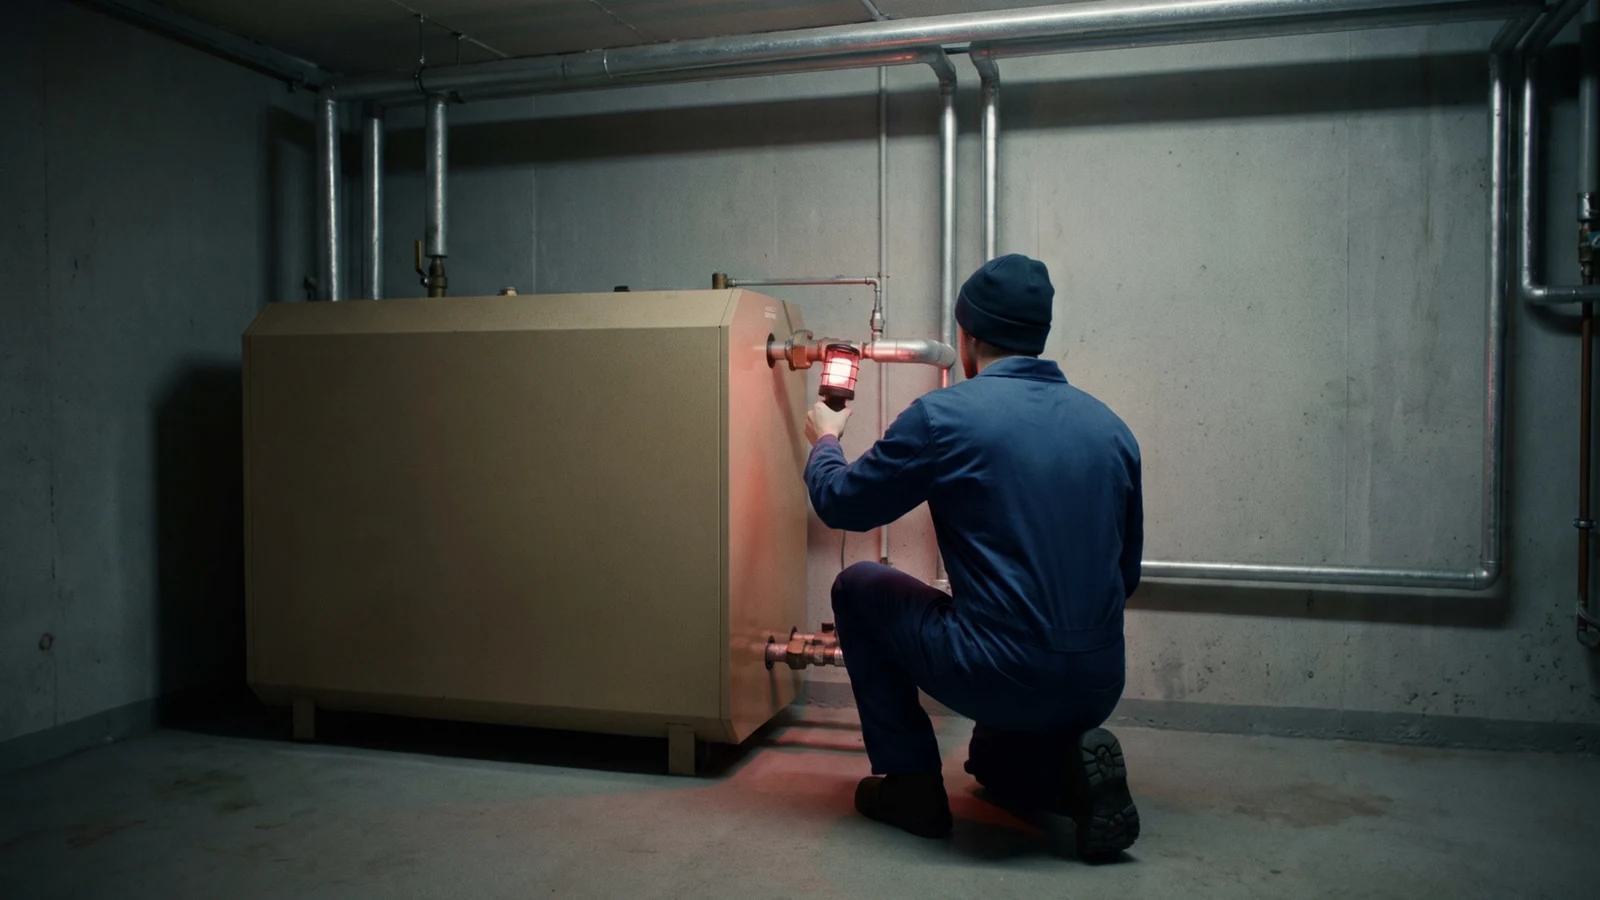
Haben Hausbesitzer eine Ölheizung, kann diese ein zusätzliches Risiko bedeuten, das über eine separate Gewässerschadenhaftpflichtversicherung abzudecken ist. Als Hausbesitzer sollten Sie prüfen, ob Ihre Privathaftpflichtversicherung zum Beispiel eine bestimmte Höchstgröße für den Tank vorgibt oder ob verlangt wird, dass der Tank oberirdisch angebracht sein muss. Sind die Vorgaben des Haftpflichtversicherers nicht erfüllt, sollten Sie unbedingt eine zusätzliche Gewässerschadenhaftpflichtversicherung abschließen. Der Versicherer übernimmt im Ernstfall zum Beispiel die Kosten für das Ausbaggern, Abfahren und Entsorgen des verschmutzten Erdreichs als Sondermüll.
— Was das in Westfalen bedeutet
Zwischen Hamm und Münster wohnen viele im eigenen Haus, oft seit Langem und oft mit Anbauten, Photovoltaik oder vermieteter Einliegerwohnung. Jede dieser Veränderungen kann den Schutz verschieben, ohne dass es jemand gemeldet hat.
Das Wichtigste in Kürze
- Der wichtigste praktische Punkt: Viele Privathaftpflichtverträge schließen das Gewässerschadenrisiko bereits ein — aber nur innerhalb enger Grenzen.
- Zwischen Hamm und Münster wohnen viele im eigenen Haus, oft seit Langem und oft mit Anbauten, Photovoltaik oder vermieteter Einliegerwohnung.
- Ein einziger Ölschaden erreicht sechsstellige Sanierungskosten — die Police kostet einen Bruchteil davon.
im Vergleich
Ihr Browser kann leider keine eingebetteten Frames anzeigen! Um den Vergleich in einem neuen Fenster zu starten, klicken Sie HIER
Kontaktieren Sie uns! Wir freuen uns auf Sie!
✓
Optionen verwalten
✓
Dienste verwalten
✓
Verwalten von {vendor_count}-Lieferanten
✓
Lese mehr über diese Zwecke
✓
{title}
Rufen Sie uns an
Nutzen Sie auch gerne unser Kontaktformular:
Bevor es ins Detail geht: Wenn Sie lieber gleich fragen — wir antworten auch auf die kurze Frage zwischendurch.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Auslaufendes HeizölSanierung von Boden, Grundwasser und Nachbargrundstücken.
- Eigenschäden am eigenen Grundstückin guten Tarifen eingeschlossen.
- Tankanlagen ober- und unterirdischje nach Größe und Alter.
- Feststellungs- und Abwehrkostenauch unberechtigte Ansprüche werden abgewehrt.
⚠ Nicht automatisch dabei
- Vernachlässigte Prüfpflichtenwer den Tank nicht prüfen lässt, riskiert die Deckung.
- Gewerbliche Tanks und Lagereigene Umwelthaftpflicht nötig.
- Schäden am Tank selbstnicht Sache der Haftpflicht.
- Wärmepumpen-Kältemittelje nach Tarif nicht erfasst.
Ein einziger Ölschaden erreicht sechsstellige Sanierungskosten — die Police kostet einen Bruchteil davon.
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Gewässerschadenhaftpflicht — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Gewässerschadenhaftpflicht im Detail.
Warum Heizöl anders behandelt wird als jeder andere Schaden
Bei fast allen Haftungsfragen gilt: Wer schuldhaft einen Schaden verursacht, muss ihn ersetzen. Ohne Verschulden keine Haftung. Für wassergefährdende Stoffe hat der Gesetzgeber diesen Grundsatz umgekehrt.
Wer eine Anlage betreibt, aus der wassergefährdende Stoffe in ein Gewässer gelangen können, haftet nach dem Wasserhaushaltsgesetz für den entstandenen Schaden — unabhängig davon, ob ihn ein Vorwurf trifft. Das ist eine Gefährdungshaftung: Sie knüpft an den Betrieb der Anlage an, nicht an ein Fehlverhalten. Ein Materialfehler im Tank, eine undichte Schweißnaht oder ein Schaden, den niemand kommen sah, entlasten den Betreiber nicht.
Als Gewässer gilt dabei nicht nur der Bach nebenan. Auch das Grundwasser ist ein Gewässer im Sinne des Gesetzes — und genau dorthin sickert Heizöl, wenn es in den Boden gelangt. Deshalb ist der Ölschaden ohne Bach, ohne Fluss und ohne sichtbaren Wasserlauf der Regelfall, nicht die Ausnahme.
Was ein Ölschaden tatsächlich auslöst
Der Grund, warum diese Haftung existenzbedrohend werden kann, ist nicht der Wert des ausgelaufenen Öls. Es ist die Kette, die er in Gang setzt.
✓
SofortmaßnahmenFeuerwehr, Absicherung, Abpumpen des freien Öls, Notversorgung des Gebäudes.
✓
ErkundungBohrungen und Bodenproben, um festzustellen, wie weit sich das Öl im Untergrund ausgebreitet hat.
✓
Bodenaushubkontaminiertes Erdreich muss ausgebaggert, abgefahren und als Sondermüll entsorgt werden. Das ist die größte Einzelposition.
✓
Grundwassersanierunghat das Öl das Grundwasser erreicht, kommen Brunnen, Pumpen und eine über Monate oder Jahre laufende Reinigung dazu.
✓
Fremde GrundstückeÖl macht an der Grundstücksgrenze nicht halt. Die Sanierung beim Nachbarn gehört zum Schaden, ebenso dessen Nutzungsausfall.
✓
Gebäudesubstanzdurchtränktes Mauerwerk lässt sich häufig nicht reinigen, sondern nur zurückbauen.
✓
Behördliche Anordnungendie zuständige Behörde kann die Sanierung anordnen und im Wege der Ersatzvornahme selbst beauftragen. Die Rechnung geht an den Betreiber.
Diese Positionen entstehen unabhängig davon, ob der Betreiber sie beauftragt hat. Sie sind auch der Grund, warum die Deckungssumme in einer Gewässerschadenhaftpflicht nicht knapp bemessen werden sollte — ein abgeschlossener Sanierungsfall ist regelmäßig aufwendiger, als er im ersten Moment aussieht.
Oberirdisch, im Keller, erdgedeckt — die Bauart entscheidet
Wie ein Tank gebaut und aufgestellt ist, bestimmt sowohl das Risiko als auch die Frage, ob eine bestehende Privathaftpflicht ihn überhaupt einschließt.
✓
Oberirdisch im Gebäudeder klassische Kellertank aus Stahl oder Kunststoff. Undichtigkeiten fallen früher auf, weil sie sichtbar sind; eine Auffangwanne begrenzt die austretende Menge.
✓
Oberirdisch im Freienzusätzlich Witterung, Korrosion und mechanische Beschädigung; regelmäßig sind Auffangvorrichtung und Schutz gegen Anfahren gefordert.
✓
Erdgedeckt im Erdreichdas größte Risiko, weil eine Leckage über lange Zeit unbemerkt bleiben kann und das Öl direkt in den Boden gelangt. Diese Bauart ist der Hauptgrund, warum ein eigener Vertrag nötig wird.
✓
Doppelwandig mit Leckanzeigedeutlich geringeres Risiko, wird von Versicherern entsprechend eingestuft.
✓
Gefahrenlagesteht die Anlage in einem Wasserschutz- oder Überschwemmungsgebiet, gelten strengere Anforderungen an Bauart, Sicherung und Prüfung.
Für die Vertragsanlage sind drei Angaben maßgeblich: Fassungsvermögen, Aufstellungsart und Lage des Grundstücks. Sie stehen in der Prüfbescheinigung oder in den Unterlagen des Heizungsbauers und bestimmen, welcher Vertrag überhaupt in Frage kommt.
Abgrenzung zur Privathaftpflicht
Der wichtigste praktische Punkt: Viele Privathaftpflichtverträge schließen das Gewässerschadenrisiko bereits ein — aber nur innerhalb enger Grenzen. Typischerweise gilt der Einschluss bis zu einem bestimmten Fassungsvermögen, häufig nur für oberirdisch aufgestellte Tanks und nur außerhalb von Schutzgebieten.
Wird eine dieser Grenzen überschritten, besteht kein Schutz. Das betrifft in der Praxis vor allem drei Konstellationen: den erdgedeckten Tank, den größeren Tank im Mehrparteienhaus und die Anlage in einem ausgewiesenen Schutz- oder Überschwemmungsgebiet. In allen drei Fällen ist eine eigene Gewässerschadenhaftpflicht — im Markt auch Anlagen- oder Öltankhaftpflicht genannt — der richtige Weg.
Bei vermieteten Objekten kommt hinzu, dass die private Haftpflicht dort ohnehin nicht greift. Wer vermietet und mit Öl heizt, braucht die Deckung als eigenen Vertrag oder als Baustein der Haus- und Grundbesitzerhaftpflicht. Ob der Baustein enthalten ist, steht wörtlich in den Bedingungen — die bloße Existenz eines Haus- und Grundvertrags sagt darüber nichts aus.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Was der Betrieb dafür tun muss
7 Abschnitte
Prüfpflichten und Obliegenheiten
Die Gefährdungshaftung nimmt dem Betreiber die Frage des Verschuldens ab — die Pflichten gegenüber dem Versicherer bleiben davon unberührt. Wer sie verletzt, riskiert die Leistung genau dann, wenn sie gebraucht wird.
Anlagen zum Umgang mit wassergefährdenden Stoffen unterliegen je nach Größe, Bauart und Lage wiederkehrenden Prüfungen durch zugelassene Sachverständige. Die Intervalle sind gesetzlich geregelt und in Wasserschutz- und Überschwemmungsgebieten kürzer. Prüfberichte gehören aufbewahrt — sie sind im Schadenfall der Nachweis, dass die Anlage ordnungsgemäß betrieben wurde.
Dazu kommen die Selbstverständlichkeiten, die im Ernstfall keine sind: erkennbare Mängel unverzüglich beheben lassen, Leckanzeigegeräte funktionsfähig halten, beim Befüllen anwesend sein oder eine Überfüllsicherung nachweisen, und den Verdacht auf eine Undichtigkeit sofort melden — der Behörde ebenso wie dem Versicherer. Ein über Wochen beobachteter Ölgeruch im Keller ist kein Zuwarten, sondern eine Obliegenheitsverletzung.
Wärmepumpen und andere Anlagen mit wassergefährdenden Stoffen
Das Thema endet nicht mit der Ölheizung. Auch beim Umstieg auf erneuerbare Wärme können Anlagen entstehen, die unter dieselbe Haftung fallen.
Sole-Wasser-Wärmepumpen mit Erdsonden oder Erdkollektoren arbeiten mit einem Wärmeträgermedium, das wassergefährdend sein kann. Erdsondenbohrungen durchstoßen zudem Bodenschichten und berühren damit unmittelbar den Grundwasserschutz — sie sind wasserrechtlich erlaubnispflichtig. Tritt Sole aus einer beschädigten Sonde aus, steht dieselbe Gefährdungshaftung im Raum wie beim Heizöl.
✓
Sole-Wasser-Wärmepumpe mit Erdsondewasserrechtliche Erlaubnis nötig, Haftung für austretendes Wärmeträgermedium.
✓
Grundwasser-Wärmepumpe mit Förder- und Schluckbrunnengreift direkt in das Grundwasser ein.
✓
Flüssiggas- und Dieseltanksetwa für Notstromaggregate; dieselbe Systematik wie beim Heizöltank.
✓
Stillgelegte, aber nicht entfernte Öltanksbleiben ein Risiko, solange Restmengen im Behälter sind.
✓
Luft-Wasser-Wärmepumpenohne Erdeingriff regelmäßig unkritisch, gehören aber trotzdem in die Bestandsaufnahme.
Bei einem Heizungswechsel gehören daher beide Seiten geprüft: ob die neue Anlage eine Deckung erfordert, und ob die alte Öltankdeckung wirklich erst dann endet, wenn der Tank fachgerecht entleert, gereinigt und stillgelegt oder ausgebaut ist. Bis dahin bleibt das Risiko bestehen.
Worauf beim Nachlesen des Vertrags zu achten ist
Der Schutz für Gewässerschäden versteckt sich unter verschiedenen Namen. In der Privathaftpflicht steht er meist als Klausel zum Umgang mit gewässerschädlichen Stoffen, im eigenen Vertrag als Gewässerschaden-, Anlagen- oder Öltankhaftpflicht. Wer nach dem Wort „Öltank“ sucht, findet ihn deshalb oft nicht, obwohl er da ist — oder umgekehrt.
✓
Fassungsvermögenbis zu welcher Litermenge gilt der Einschluss? Diese Angabe ist die häufigste Grenze.
✓
Aufstellungsartgilt der Schutz nur oberirdisch, oder auch erdgedeckt? Der erdgedeckte Tank fällt am häufigsten heraus.
✓
Lage des GrundstücksWasserschutz- und Überschwemmungsgebiete sind regelmäßig gesondert geregelt.
✓
Nutzungsartgilt der Einschluss auch bei vermietetem Objekt? In der Privathaftpflicht in aller Regel nicht.
✓
Deckungssummehäufig niedriger als die allgemeine Deckungssumme des Vertrags, weil der Einschluss ein Zusatz ist.
✓
Sanierungskosten auf eigenem Grundnur insoweit gedeckt, als sie eine Gewässerbeeinträchtigung beseitigen. Das gehört wörtlich gelesen.
Die kleinen Anlagen, an die niemand denkt
Die Diskussion dreht sich fast immer um den Heizöltank. Wassergefährdende Stoffe stehen aber auch in kleineren Mengen auf vielen Grundstücken — und auch dafür gilt die Haftung, wenn sie in den Boden gelangen.
Typisch sind der Reservekanister für den Notstromer, das Fass mit Altöl in der Werkstatt, der Tank für die Gartenmaschine, Pflanzenschutzmittel im Schuppen und der stillgelegte Öltank, der nie entleert wurde. Der letzte Punkt ist der praktisch wichtigste: Ein außer Betrieb genommener Tank bleibt so lange ein Risiko, wie Restöl im Behälter oder in den Leitungen steht. Erst die fachgerechte Entleerung, Reinigung und Stilllegung — dokumentiert durch einen Fachbetrieb — beendet ihn.
Für den Versicherungsschutz folgt daraus eine einfache Regel: Der Vertrag beschreibt eine konkrete Anlage. Was nicht in ihm steht, ist nicht versichert, und was in ihm steht, aber nicht mehr existiert, kostet unnötig Beitrag. Beide Richtungen lassen sich bei jeder Vertragsprüfung in wenigen Minuten korrigieren.
Wer als Betreiber gilt — und wer den Vertrag braucht
Die Haftung trifft denjenigen, der die Anlage betreibt und über sie bestimmt. Das ist in aller Regel der Eigentümer des Grundstücks, auf dem der Tank steht — auch dann, wenn er das Gebäude vermietet und mit der Heizung im Alltag nichts zu tun hat.
✓
Selbstnutzer im Einfamilienhausprüft zuerst, ob die Privathaftpflicht den Tank nach Größe, Bauart und Lage einschließt.
✓
Vermieterbraucht die Deckung als eigenen Vertrag oder als ausdrücklichen Baustein der Haus- und Grundbesitzerhaftpflicht; die Privathaftpflicht greift bei Vermietung nicht.
✓
Wohnungseigentümergemeinschaftdie Gemeinschaft betreibt die Zentralheizung und schließt den Vertrag über die Verwaltung ab. Der einzelne Eigentümer ist darüber mitversichert.
✓
Mieter mit eigenem Tankkommt bei Einliegerwohnungen und älteren Objekten vor; dann ist er selbst Betreiber und braucht eigenen Schutz.
✓
Erbengemeinschaft oder geerbtes Objektdie Haftung geht mit dem Grundstück über, auch wenn niemand dort wohnt.
Ein Punkt wird dabei regelmäßig übersehen: Die Öltankversicherung gehört zu den nach der Betriebskostenverordnung umlagefähigen Positionen. Für Vermieter ist sie damit kein reiner Kostenpunkt, sondern ein Beitrag, der sich in der Abrechnung wiederfindet.
Was im Ernstfall zu tun ist
Ölgeruch im Keller, ein sinkender Füllstand ohne erklärbaren Verbrauch, feuchte Flecken um den Tank oder ein ausgelöstes Leckanzeigegerät sind kein Fall für Beobachtung über mehrere Wochen. Sie sind der Zeitpunkt, an dem gehandelt werden muss — sowohl aus Haftungsgründen als auch, weil jede verstrichene Woche den Sanierungsumfang vergrößert.
Die Reihenfolge ist unspektakulär und in jeder Bedingung ähnlich: Heizung abstellen und weiteren Austritt verhindern, soweit das gefahrlos möglich ist. Bei akutem Austritt die Feuerwehr rufen. Die zuständige Behörde — üblicherweise die untere Wasserbehörde — informieren; das ist eine gesetzliche Pflicht und keine Ermessensfrage. Den Versicherer unverzüglich melden, bevor Sanierungsaufträge vergeben werden. Und alles dokumentieren: Fotos, Füllstände, Zeitpunkte, Namen.
Eigenmächtig beauftragte Sanierungsarbeiten sind der häufigste Fehler. Der Versicherer hat ein Recht darauf, den Schaden und den Umfang der Maßnahmen selbst zu beurteilen. Wer vorher aufgräbt und abfährt, nimmt ihm diese Möglichkeit — und riskiert, auf einem Teil der Rechnung sitzen zu bleiben.
Was nicht mitversichert ist
Eine Gewässerschadenhaftpflicht ist eine Haftpflichtversicherung. Sie deckt das ab, was Sie anderen schulden — nicht das, was Ihnen selbst entsteht. Diese Grenze ist im Ölschadenfall besonders spürbar.
Nicht ersetzt werden der Wert des ausgelaufenen Öls, der Schaden am Tank selbst, die Sanierung des eigenen Gebäudes und des eigenen Grundstücks. Letzteres ist der Punkt, an dem sich viele Eigentümer täuschen: Der Bodenaushub auf dem eigenen Grundstück gehört nur insoweit zur Haftpflicht, als er die Beeinträchtigung eines Gewässers — also des Grundwassers — beseitigt. Der reine Eigenschaden am Gebäude fällt in die Wohngebäudeversicherung, wenn dort Schäden durch austretendes Heizöl eingeschlossen sind.
Ebenfalls außen vor bleiben vorsätzlich herbeigeführte Schäden, Schäden aus einem Betrieb der Anlage entgegen behördlicher Auflagen und allmähliche Einwirkungen, die über Jahre hingenommen wurden. Diese Ausschlüsse sind in allen marktüblichen Bedingungen enthalten und der Grund, warum die Prüfberichte und die schnelle Meldung praktisch über die Leistung entscheiden.
Sie wissen jetzt, worauf es ankommt. Wo Sie selbst stehen, zeigt der Bedarfscheck in ein paar Minuten.
Selbst rechnen
Der Vergleichsrechner, den wir auch nutzen.
Tarife zuerst selbst vergleichen — mit demselben Rechner wie in unserer Beratung. Der Rechner ist unserem Maklerbüro zugeordnet: Schließen Sie dort ab, übernehmen wir die Betreuung und ordnen das Ergebnis auf Wunsch persönlich ein. Er wird erst geladen, wenn Sie ihn öffnen; vorher geht kein Aufruf an innosystems.net. Lieber gleich gemeinsam? Anfrage senden.
Beim Öffnen wird der Rechner von innosystems.net (Deutschland) eingebettet — Details in der Datenschutzerklärung. Lädt er nicht: Rechner in neuem Fenster öffnen.
Häufige Fragen.
Was kostet mich die Beratung?
Nichts. Wir sind Versicherungsmakler und werden über die Courtage vergütet, die ohnehin im Beitrag des Versicherers steckt — auf Ihre Rechnung kommt dadurch kein Cent obendrauf. Wichtig zu wissen: Diese Vergütung ist in praktisch jedem Tarif einkalkuliert — auch wenn Sie über ein Vergleichsportal selbst abschließen. Ohne Berater sparen Sie also kein Geld, sondern verzichten nur auf Service, Know-how und einen Ansprechpartner, der für die Richtigkeit seiner Beratung haftet. Sollten wir ausnahmsweise eine gesonderte Vergütung vereinbaren, steht das vorher schriftlich fest.
Wer braucht sie überhaupt?
Wer wassergefährdende Stoffe lagert — in der Praxis vor allem Haushalte mit Öltank, dazu Betriebe mit entsprechenden Anlagen. Für den Öltank ist sie deshalb wichtig, weil die Haftung nach dem Wasserhaushaltsgesetz verschuldensunabhängig ist: Es kommt nicht darauf an, ob jemand etwas falsch gemacht hat.
Warum reicht die Privathaftpflicht dafür nicht?
Weil sie Gewässerschäden aus Anlagen typischerweise ausschließt oder nur eng begrenzt einschließt. Die Sanierung eines verunreinigten Erdreichs erreicht schnell Größenordnungen, die eine allgemeine Deckung nicht abbildet. Ob und in welcher Höhe der eigene Vertrag etwas vorsieht, steht in den Bedingungen — pauschal lässt es sich nicht sagen.
Was ist bei Hof und Nebenerwerb zu beachten?
Die Abgrenzung: Wo endet privat, wo beginnt betrieblich? Wohnhaus, Stall und Maschinen brauchen jeweils den richtigen Vertrag — sonst greift im Schadenfall genau an der Grenze keiner. Das ist im Münsterland und rund um Hamm einer der häufigsten Befunde.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Kundentermine in unserem Büro in der Ludwigstraße bieten wir nicht an; für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.
— UND JETZT?
Gewässerschadenhaftpflicht: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis