
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
Start › Hunde-OP-Versicherung
Versichern & Absichern · WestfalenHunde-OP-Versicherung
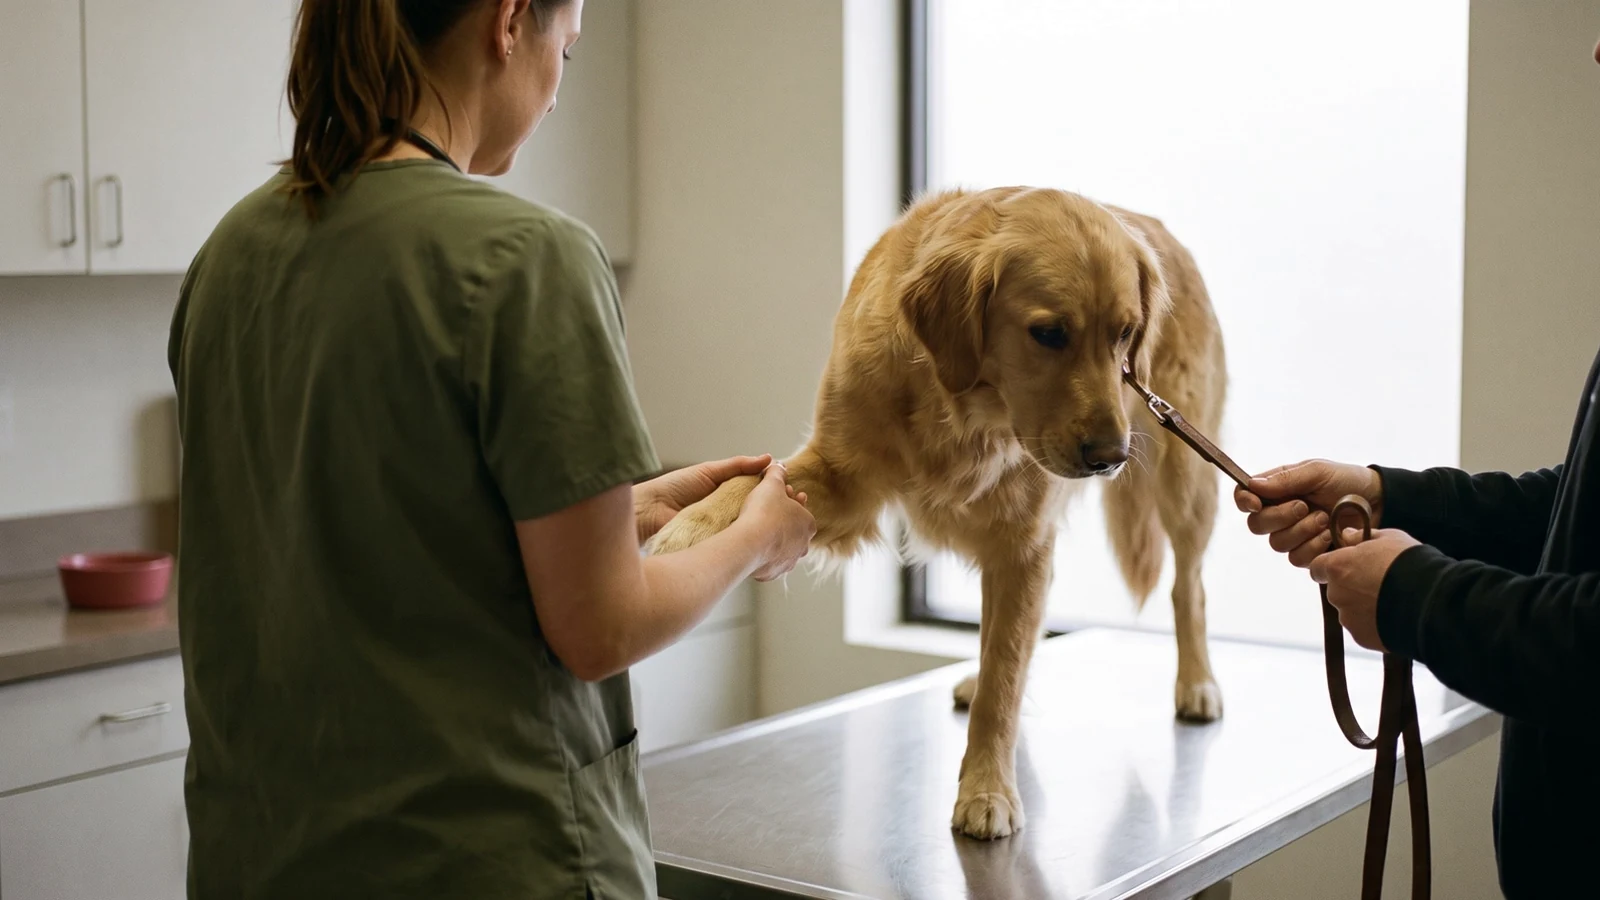
Operationen bei Hunden sind oft lebensrettend, aber auch mit hohen Kosten verbunden. Ob Kreuzbandriss, Magendrehung oder Tumorentfernung – eine Hunde-OP-Versicherung schützt Sie vor finanziellen Belastungen und ermöglicht Ihrem Vierbeiner eine optimale medizinische Versorgung. In diesem umfassenden Ratgeber erfahren Sie alles Wichtige rund um die Hunde-OP-Versicherung: Leistungen, Risiken, Anbieterwahl, Vertragsdetails und vieles mehr.
— Was das in Westfalen bedeutet
Westfalen ist Pferdeland — Zucht, Reitvereine und Turniersport haben hier Tradition, und der Hund gehört auf vielen Höfen einfach dazu. Entsprechend ernst nehmen wir Halterhaftung, OP-Kosten und den Wert der Tiere.
Das Wichtigste in Kürze
- Operationen bei Hunden sind oft lebensrettend, aber auch mit hohen Kosten verbunden.
- Eine Hunde-OP-Versicherung ist eine sinnvolle Investition in die Gesundheit Ihres Hundes.
- Einige Anbieter bieten Rabatte bei jährlicher Zahlweise oder für mehrere Hunde im Haushalt.
Im Schadenfall und beim Vertrag5 Abschnitte
Tipps zur Schadensmeldung
Damit die Erstattung reibungslos funktioniert:
✓
Bewahren Sie alle Rechnungen und Behandlungsnachweise auf
✓
Reichen Sie Unterlagen zeitnah einmeist innerhalb von 30 Tagen
✓
Nutzen Sie Online-Portale oder Apps der Anbieter
✓
Dokumentieren Sie den Krankheitsverlauf
✓
Klären Sie vor teuren Behandlungen die Kostenübernahme
Was ist versichert?
Hunde-OP-Versicherung
Die Hunde-OP-Versicherung übernimmt in der Regel folgende Leistungen:
✓
Chirurgische Eingriffe unter Vollnarkose
✓
Voruntersuchungen und Diagnostik
✓
Narkosemittel und Operationsmaterial
✓
Nachsorge und stationäre Aufenthalte
✓
Notfalltransporte und Klinikaufenthalte
✓
Teilweise auch Physiotherapie nach der OP
Für wen ist sie sinnvoll?
Eine Hunde-OP-Versicherung ist besonders sinnvoll für:
✓
Junge und aktive Hunde mit erhöhtem Verletzungsrisiko
✓
Ältere Hunde mit höherer Wahrscheinlichkeit für Erkrankungen
✓
Halter , die sich vor hohen Einmalbelastungen schützen möchten
✓
Besitzer von Rassen mit bekannten gesundheitlichen Risiken
Vertragsdetails im Überblick
Wichtige Vertragsdetails, die Sie kennen sollten:
✓
WartezeitenOft 30 Tage oder mehr
✓
Selbstbeteiligungz. B. 10–20 % pro Rechnung
✓
AusschlüsseVorerkrankungen, genetische Defekte
✓
AltersgrenzenAufnahme meist nur bis zu einem bestimmten Alter
✓
KündigungsfristenHäufig jährliche Kündbarkeit
Fallbeispiele aus der Praxis
✓
Ein Golden Retriever erleidet einen Kreuzbandriss.Die OP kostet 3.200 €, die Versicherung übernimmt 90 %.
✓
Ein Chihuahua verschluckt ein Spielzeug und muss notoperiert werden.Kosten: 2.100 €, Erstattung: 1.800 €.
✓
Eine ältere Hündin mit Tumor benötigt eine komplexe OP.Kosten: 4.800 €, Versicherung übernimmt 4.000 €.
Was es kostet und wie sich der Beitrag entwickelt5 Abschnitte
Kosten der Hunde-OP-Versicherung
Die Kosten für eine Hunde-OP-Versicherung variieren je nach Anbieter und Tarif:
Einige Anbieter bieten Rabatte bei jährlicher Zahlweise oder für mehrere Hunde im Haushalt.
Tarife vergleichen & direkt abschließen
Kosten für typische Operationen
Zu den häufigsten Operationen bei Hunden zählen:
✓
KreuzbandrissHäufig bei aktiven Hunden, Kosten zwischen 2.000–3.500 €
✓
MagendrehungLebensbedrohlich, schnelle OP notwendig, ca. 3.500 €
✓
TumorentfernungJe nach Lage und Größe 1.500–5.000 €
✓
Fremdkörperentfernungz. B. verschluckte Gegenstände, ca. 1.000–2.500 €
✓
Zahnoperationenz. B. Extraktionen, bis zu 1.000 €
Auswahl des richtigen Anbieters
Bei der Auswahl eines geeigneten Versicherers sollten Sie folgende Kriterien beachten:
✓
Höhe der Erstattung und maximale Jahresleistung
✓
Wartezeiten bis zur Leistungsübernahme
✓
Selbstbeteiligung und Vertragslaufzeit
✓
Kundenservice und Schadensabwicklung
✓
Zusatzleistungen wie Auslandsschutz oder Telemedizin
Ein guter Tarif bietet transparente Bedingungen, schnelle Abwicklung und umfassenden Schutz – individuell auf Ihren Hund abgestimmt.
Kombinationsmöglichkeiten
Kombinationsmöglichkeiten mit anderen Versicherungen:
✓
HundekrankenversicherungErgänzt OP-Versicherung um Vorsorge und Medikamente
✓
HundehaftpflichtversicherungSchutz bei Schäden an Dritten
✓
HundelebensversicherungAbsicherung im Todesfall
✓
Rechtsschutzversicherung für TierhalterSchutz bei juristischen Konflikten
Fazit: Sicherheit im Ernstfall
Eine Hunde-OP-Versicherung ist eine sinnvolle Investition in die Gesundheit Ihres Hundes. Sie schützt vor hohen Kosten, ermöglicht eine schnelle medizinische Versorgung und sorgt für Sicherheit im Ernstfall. Informieren Sie sich jetzt, vergleichen Sie Tarife und wählen Sie den passenden Schutz für Ihren Vierbeiner.
Bevor es ins Detail geht: Wenn Sie lieber gleich fragen — wir antworten auch auf die kurze Frage zwischendurch.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Operationen unter NarkoseKreuzband, Magendrehung, Fremdkörper, Tumore.
- Voruntersuchung, Klinikaufenthalt, Nachbehandlungmeist 15 bis 30 Tage danach.
- Freie Tierarzt- und Klinikwahlauch nachts und am Wochenende.
- Günstiger Einstiegder bezahlbare Kernschutz für die teuersten Fälle.
⚠ Nicht automatisch dabei
- Alles ohne OPDiagnostik, Medikamente und Behandlungen bleiben Ihre Sache.
- Vorerkrankungenbekannte Leiden sind ausgeschlossen.
- Kastration und Kosmetiknur bei medizinischer Notwendigkeit.
- Wartezeitmeist ein bis drei Monate nach Abschluss.
Wer nur die existenzbedrohenden Rechnungen absichern will, ist hier richtig; der Rest bleibt planbar.
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Hunde-OP-Versicherung — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Hunde-OP-Versicherung im Detail.
Was der Operationsschutz leistet und wo er endet
Der Operationsschutz ist die schmale Variante der Gesundheitsabsicherung. Er greift bei chirurgischen Eingriffen unter Narkose und lässt alles außen vor, was ohne Eingriff behandelt wird. Damit deckt er das seltene, teure Ereignis und nicht den Alltag beim Tierarzt.
Diese Beschränkung ist der Grund für den niedrigeren Beitrag und zugleich die Quelle der meisten Missverständnisse. Eine über Monate laufende medikamentöse Therapie kann in der Summe mehr kosten als ein Eingriff und fällt trotzdem nicht unter den Vertrag.
✓
EingriffOperateur, Narkose, Material und der stationäre Aufenthalt rund um die Operation.
✓
Diagnostik davorNur, soweit sie unmittelbar der Entscheidung über den Eingriff dient.
✓
NachbehandlungWundkontrolle und Fäden ziehen innerhalb einer im Vertrag genannten Frist.
✓
Nicht enthaltenMedikamente ohne Zusammenhang mit einer Operation, Vorsorge, Impfungen, Routineuntersuchungen.
✓
Grenzfall: Eingriffe, die auch konservativ behandelt werden könntenhier entscheidet die tierärztliche Begründung.
Prüfen Sie die Länge der Nachbehandlungsfrist. Sie entscheidet darüber, ob die Wochen nach dem Eingriff noch zum Versicherungsfall gehören oder bereits wieder zu Ihren Kosten.
Wartezeit, Unfall und der Zeitpunkt der ersten Diagnose
Für die Frage, ob ein Eingriff gedeckt ist, zählt nicht das Operationsdatum, sondern der Zeitpunkt, zu dem die Erkrankung erstmals festgestellt oder erkennbar war. Versicherer fordern deshalb regelmäßig die Behandlungsunterlagen aus der Zeit vor Vertragsbeginn an, wenn früh nach Abschluss operiert wird.
Für Unfälle entfällt die Wartezeit in vielen Tarifen. Ein Unfall ist ein plötzliches, von außen einwirkendes Ereignis; er lässt sich nicht vorhersehen und deshalb auch nicht gezielt versichern, nachdem er sich abgezeichnet hat. Wie eng der Vertrag den Unfall definiert, gehört gelesen — nicht jede Verletzung im Spiel erfüllt die Voraussetzungen.
Ein zweiter Punkt betrifft Wiederholungsfälle. Wird derselbe Bereich ein zweites Mal operiert, prüfen Versicherer, ob es sich um einen neuen Versicherungsfall handelt oder um die Fortsetzung des ersten. Davon hängt ab, ob der Selbstbehalt erneut greift und ob die Jahreshöchstsumme gemeinsam gilt.
Wer den Vertrag im Welpenalter abschließt, umgeht beide Prüfungen weitgehend. Es gibt keine Vorbefunde, aus denen ein Streit entstehen könnte, und die Behandlungsgeschichte beginnt innerhalb des Vertrags.
Erstattungssatz und Selbstbeteiligung: wie sie zusammenwirken
Zwei Stellschrauben bestimmen, was von der Rechnung bei Ihnen bleibt, und sie wirken nacheinander. Zuerst wird geprüft, welcher Teil der Rechnung erstattungsfähig ist — begrenzt durch das im Tarif genannte Vielfache des Gebührensatzes. Auf diesen Betrag wird der Erstattungssatz angewandt, und erst danach greift die Selbstbeteiligung.
Ein Tarif mit hohem Erstattungssatz und niedriger Satzgrenze kann deshalb weniger auszahlen als ein Tarif mit niedrigerem Satz, der bis zu einem höheren Vielfachen erstattet. Der Vergleich lohnt nur, wenn beide Größen nebeneinander liegen.
✓
Voller Erstattungssatz ohne Selbstbehaltteurer im Beitrag, dafür planbar im Leistungsfall.
✓
Fester Selbstbehalt je Fallsenkt den Beitrag, belastet mehrere Ereignisse im Jahr mehrfach.
✓
Anteiliger Selbstbehaltwächst mit der Rechnung und wirkt bei großen Eingriffen am stärksten.
✓
Jahresselbstbehalteinmal je Versicherungsjahr, günstig bei häufigen Behandlungen.
✓
Staffelung nach AlterManche Tarife erhöhen den Selbstbehalt ab einem bestimmten Lebensjahr automatisch.
Der letzte Punkt ist der unauffälligste und der folgenreichste. Er verschiebt die Belastung in genau den Lebensabschnitt, in dem Eingriffe häufiger werden — und steht selten auf der ersten Seite des Angebots.
Wann der Operationsschutz reicht und wann nicht
Die Wahl zwischen Operationsschutz und vollem Krankenschutz ist keine Frage der Vorsicht, sondern der Kostenstruktur des Haushalts. Der Operationsschutz löst das Problem der einen großen Rechnung. Der Krankenschutz löst zusätzlich das Problem der vielen mittleren.
Wer laufende Tierarztkosten aus dem Monatsbudget bestreiten kann, aber eine vierstellige Einmalrechnung nicht, ist mit dem Operationsschutz sachgerecht abgesichert. Wer jede größere Rechnung als Belastung empfindet, braucht die breitere Deckung — und zahlt dafür einen entsprechend höheren Beitrag.
✓
Operationsschutz genügtjunger, gesunder Hund und ausreichende Rücklage für laufende Behandlungen.
✓
Voller Krankenschutz sinnvollRasse mit bekannten chronischen Themen oder enges Haushaltsbudget.
✓
Kombinationstarif: Ein Vertrag, zwei Bausteinedie Jahresgrenzen gelten aber getrennt.
✓
Späterer WechselDer Aufstieg löst eine neue Gesundheitsprüfung mit dem dann aktuellen Zustand aus.
✓
Rücklage als AlternativeFür kleine, gesunde Hunde eine ernsthafte Option, sofern sie wirklich unangetastet bleibt.
Die letzte Zeile ist ehrlich gemeint. Eine konsequent geführte Rücklage ist für manche Halter die bessere Lösung als ein Vertrag mit vielen Ausschlüssen. Sie scheitert nur dann, wenn sie im Bedarfsfall bereits für etwas anderes verbraucht ist.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
3 Abschnitte
Zahnbehandlungen: der häufigste Grenzfall
Kaum ein Bereich führt so häufig zu Rückfragen wie die Zahnbehandlung. Der Grund ist die Nähe zwischen Vorsorge und Eingriff: Dieselbe Maßnahme kann je nach Befund das eine oder das andere sein.
Die Entfernung von Zahnstein beim beschwerdefreien Tier ist Prophylaxe und damit in einem Operationsschutz nicht enthalten, auch wenn sie unter Narkose stattfindet. Die Entfernung erkrankter Zähne mit Wurzelbehandlung und Wundversorgung ist ein chirurgischer Eingriff und damit erstattungsfähig, sofern der Tarif Zahnbehandlungen nicht insgesamt ausschließt.
Entscheidend ist die tierärztliche Dokumentation. Wenn aus dem Befund hervorgeht, dass eine Entzündung, eine Fraktur oder ein erkrankter Zahn vorlag, ist die Zuordnung eindeutig. Fehlt diese Angabe, wird der Fall regelmäßig als Vorsorge eingeordnet — mit dem entsprechenden Ergebnis.
Fragen Sie deshalb vor dem Termin, wie abgerechnet wird, und lassen Sie den Befund auf der Rechnung ausweisen. Das ist kein Misstrauen gegenüber der Praxis, sondern der Unterschied zwischen einer erstatteten und einer selbst getragenen Rechnung.
Der Leistungsfall: was der Versicherer sehen will
Nach dem Eingriff entscheidet die Vollständigkeit der Unterlagen darüber, wie schnell und in welcher Höhe erstattet wird. Versicherer prüfen drei Dinge: ob ein versicherter Eingriff vorlag, ob er nach Ablauf der Wartezeit stattfand, und ob die Rechnung nachvollziehbar ist.
Für alle drei brauchen sie Papier. Die Rechnung allein genügt selten, weil sie die medizinische Begründung nicht enthält. Der Befund und der Operationsbericht liefern sie nach.
✓
Rechnung mit EinzelpositionenLeistungen und angesetzte Steigerungssätze müssen erkennbar sein.
✓
Diagnose und BefundBegründung, warum der Eingriff medizinisch notwendig war.
✓
OperationsberichtBeschreibung des tatsächlich durchgeführten Eingriffs.
✓
VorbehandlungenWenn danach gefragt wird, gehören auch ältere Unterlagen dazu.
✓
FristEinreichungsfristen laufen ab Rechnungsdatum und werden selten verlängert.
Reichen Sie alles gemeinsam ein. Nachforderungen kosten Wochen, und in dieser Zeit läuft die Frist weiter. Wer die Unterlagen bereits beim Abholen des Tieres vollständig mitnimmt, erspart sich den zweiten Weg.
Häufige Missverständnisse zum Operationsschutz
Ein großer Teil der Enttäuschungen entsteht nicht aus schlechten Bedingungen, sondern aus einer falschen Erwartung an das Produkt. Fünf Annahmen tauchen dabei immer wieder auf.
✓
Narkose bedeutet OperationAuch eine Zahnreinigung findet unter Narkose statt und bleibt Vorsorge.
✓
Teuer bedeutet gedecktDer Vertrag fragt nach der Art der Leistung, nicht nach der Höhe der Rechnung.
✓
Der Vertrag zahlt die RechnungEr zahlt den erstattungsfähigen Teil nach Satzgrenze, Erstattungssatz und Selbstbehalt.
✓
Wartezeit ist abgelaufen, also gedecktMaßgeblich ist der Zeitpunkt der Diagnose, nicht der des Eingriffs.
✓
Alles rund um die Operation ist enthaltenDie Nachsorge endet mit einer im Vertrag genannten Frist.
Der Nutzen dieser Aufzählung liegt nicht darin, das Produkt schlechtzureden, sondern darin, es richtig einzuordnen. Ein Operationsschutz löst genau ein Problem — die einzelne große Rechnung — und löst es zuverlässig, wenn man ihn danach auswählt.
Sie wissen jetzt, worauf es ankommt. Wo Sie selbst stehen, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet mich die Beratung?
Nichts. Wir sind Versicherungsmakler und werden über die Courtage vergütet, die ohnehin im Beitrag des Versicherers steckt — auf Ihre Rechnung kommt dadurch kein Cent obendrauf. Wichtig zu wissen: Diese Vergütung ist in praktisch jedem Tarif einkalkuliert — auch wenn Sie über ein Vergleichsportal selbst abschließen. Ohne Berater sparen Sie also kein Geld, sondern verzichten nur auf Service, Know-how und einen Ansprechpartner, der für die Richtigkeit seiner Beratung haftet. Sollten wir ausnahmsweise eine gesonderte Vergütung vereinbaren, steht das vorher schriftlich fest.
Was gehört alles zur Operation?
In der Regel der Eingriff selbst, die Narkose, die Unterbringung sowie Vor- und Nachsorge innerhalb einer im Vertrag genannten Frist. Genau diese Frist ist der Punkt, an dem sich Verträge unterscheiden — sie entscheidet, ob eine spätere Kontrolle noch dazugehört.
Wird nach der Gebührenordnung für Tierärzte gezahlt?
Ja, aber nicht unbegrenzt. Die Gebührenordnung erlaubt je nach Aufwand einen erhöhten Satz, und Verträge decken diesen Satz unterschiedlich weit ab. Im Notdienst und bei komplizierten Eingriffen wird der höhere Satz regelmäßig berechnet — deshalb ist das keine Randfrage.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Kundentermine in unserem Büro in der Ludwigstraße bieten wir nicht an; für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.
Betreuen Sie auch außerhalb von Hamm — etwa in Dortmund, Münster oder Bielefeld?
Ja, unser Gebiet ist ganz Westfalen. Hamm ist der Standort, aber die Betreuung endet nicht an der Stadtgrenze: Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop und Bielefeld gehören dazu. Ob wir uns sehen oder digital sprechen, entscheiden Sie.
— UND JETZT?
Hunde-OP-Versicherung: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis