
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
Start › Pferde-OP-Versicherung
Versichern & Absichern · WestfalenPferde-OP-Versicherung
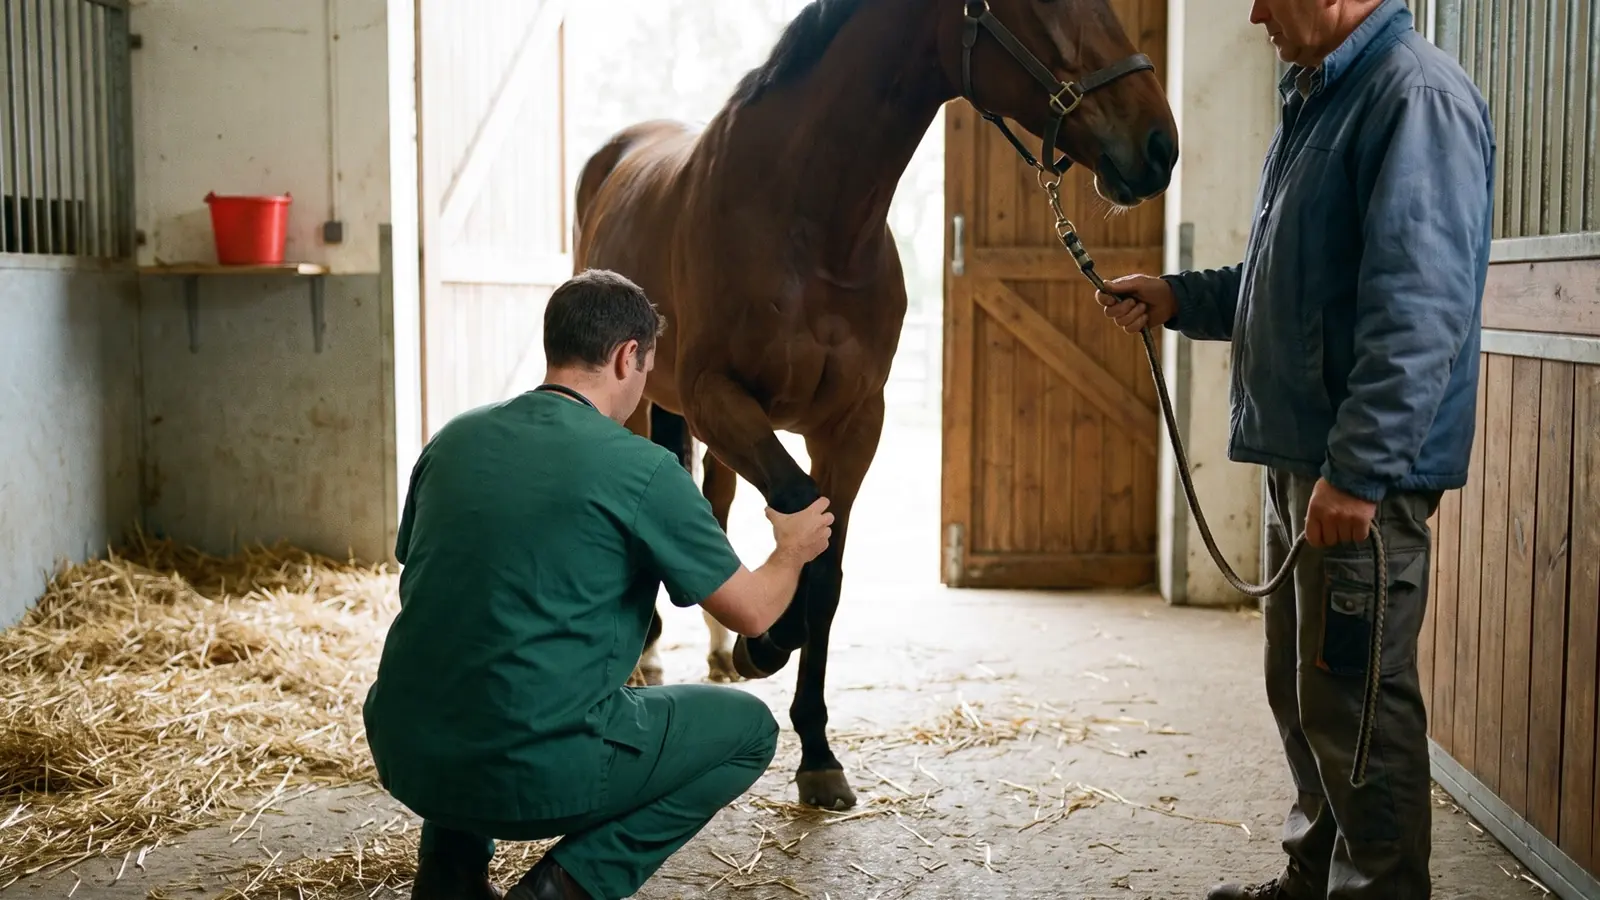
Operationen am Pferd sind oft lebensrettend – aber auch mit hohen Kosten verbunden. Eine Kolik-OP, die Entfernung eines Tumors oder die Versorgung einer Fraktur kann schnell mehrere tausend Euro kosten. Für viele Pferdehalter stellt sich im Ernstfall die Frage: Können wir uns die Behandlung leisten? Die Pferde-OP-Versicherung nimmt Ihnen diese Sorge. Sie übernimmt die Kosten für chirurgische Eingriffe und sorgt dafür, dass Ihr Pferd die bestmögliche Versorgung erhält – ohne finanzielle Kompromisse.
— Was das in Westfalen bedeutet
Westfalen ist Pferdeland: Zucht, Reitvereine und Turniersport haben hier Tradition, und auf vielen Höfen steht das Pferd neben dem Betrieb. Entsprechend ernst nehmen wir Halterhaftung, OP-Kosten und den Wert der Tiere.
Das Wichtigste in Kürze
- Besonders Koliken gehören zu den häufigsten Notfällen in der Pferdemedizin.
- Operationen am Pferd sind oft lebensrettend – aber auch mit hohen Kosten verbunden.
- Maßgeblich ist meist ein chirurgischer Eingriff, der unter Narkose oder Sedierung erfolgt und medizinisch notwendig ist.
Was gedeckt ist und wo die Grenzen liegen4 Abschnitte
Was deckt die Pferde-OP-Versicherung ab?
Je nach Anbieter und Tarif umfasst die Versicherung folgende Leistungen:
✓
Chirurgische Eingriffe unter Vollnarkose oder Sedierung
✓
Voruntersuchungen wie Röntgen, Ultraschall oder Endoskopie
✓
Nachsorge inklusive stationärer Unterbringung und Medikamenten
✓
Notfalltransporte zur Klinik (je nach Tarif)
✓
Kosten für die Operationsvorbereitung wie Blutuntersuchungen
✓
Operationsbedingte Folgebehandlungen wie Wundversorgung oder Reha
Einige Tarife decken auch alternative Methoden zur OP-Vorbereitung oder Nachsorge ab – etwa Physiotherapie oder Laserbehandlungen. Achten Sie bei der Auswahl auf die genauen Leistungsdetails.
Warum ist eine Pferde-OP-Versicherung sinnvoll?
Pferde-OP-Versicherung
Pferde sind anfällig für Verletzungen und Erkrankungen, die eine Operation notwendig machen. Besonders Koliken gehören zu den häufigsten Notfällen in der Pferdemedizin. Eine unbehandelte Kolik kann tödlich enden – eine Operation ist oft die einzige Rettung. Doch die Kosten für eine Kolik-OP liegen schnell bei 3.000 € bis 6.000 €, je nach Klinik und Umfang der Behandlung.
Auch andere Eingriffe wie die Versorgung von Knochenbrüchen, Tumorentfernungen, Gelenkoperationen oder Zahnextraktionen können hohe Summen verursachen. Ohne Versicherung müssen diese Kosten aus eigener Tasche bezahlt werden – was viele Pferdehalter vor große Herausforderungen stellt.
Mit einer Pferde-OP-Versicherung sichern Sie sich gegen diese Risiken ab. Sie ermöglicht schnelle Entscheidungen im Notfall und schützt Ihr Budget vor plötzlichen Belastungen.
Was kostet eine Pferde-OP-Versicherung?
Die Beiträge richten sich nach Alter, Rasse, Nutzungsart und gewünschtem Leistungsumfang. Hier einige Richtwerte für 2025:
Einige Versicherer bieten auch Kombi-Tarife an, bei denen die OP-Versicherung mit einer Krankenversicherung kombiniert wird. So erhalten Sie umfassenden Schutz bei Krankheit und Unfall.
Vorteile auf einen Blick
✓
Schutz bei teuren Notoperationen
✓
Planbare Kosten statt finanzieller Notlage
✓
Freie Klinikwahl und schnelle Abwicklung
✓
Auch als Ergänzung zur Krankenversicherung sinnvoll
✓
Absicherung für Kolik, Fraktur, Tumor & Co.
✓ Sicherheit für Pferdehalter in kritischen Momenten
Was es kostet und wie sich der Beitrag entwickelt4 Abschnitte
Beispielhafte OP-Kosten beim Pferd
✓
Kolikoperation3.000 € bis 6.000 €
✓
Frakturversorgung2.500 € bis 5.000 €
✓
Tumorentfernung1.800 € bis 4.000 €
✓
Zahnoperation800 € bis 2.000 €
✓
Gelenkoperation2.000 € bis 4.500 €
Diese Zahlen zeigen, wie schnell sich eine OP-Versicherung bezahlt machen kann – oft schon nach einem einzigen Eingriff.
Für wen ist die Pferde-OP-Versicherung besonders empfehlenswert?
Grundsätzlich ist die Pferde-OP-Versicherung für alle Pferdehalter sinnvoll. Besonders empfehlenswert ist sie für:
✓
Kolik-gefährdete Pferdez. B. ältere Tiere oder solche mit empfindlichem Verdauungssystem
✓
SportpferdeHöheres Verletzungsrisiko durch Training und Turniere
✓
FreizeitpferdeAuch bei ruhiger Nutzung können Unfälle passieren
✓
ZuchtpferdeAbsicherung des wirtschaftlichen Wertes
✓
Junge PferdeFrühzeitiger Abschluss sichert günstige Beiträge
✓
Ältere PferdeViele Anbieter bieten auch Tarife für Senioren
Auch für Pferde mit bekannten Vorerkrankungen oder erhöhtem Risiko lohnt sich eine OP-Versicherung – sofern der Anbieter den Versicherungsschutz gewährt.
Worauf sollten Sie bei der Auswahl achten?
Beim Abschluss einer Pferde-OP-Versicherung sollten Sie folgende Punkte prüfen:
✓
Höhe der ErstattungWird der volle Betrag übernommen oder gibt es Begrenzungen?
✓
SelbstbeteiligungGünstigere Beiträge, aber höhere Eigenkosten im Schadensfall
✓
WartezeitenViele Tarife haben eine Wartezeit von 3 bis 6 Monaten
✓
AusschlüsseWelche Vorerkrankungen oder OP-Arten sind ausgeschlossen?
✓
KlinikwahlFreie Wahl oder nur bestimmte Partnerkliniken?
✓
VersicherungsdauerLaufzeit und Kündigungsfristen
Ein guter Tarif bietet transparente Bedingungen, schnelle Abwicklung und umfassenden Schutz – individuell auf Ihr Pferd abgestimmt.
Fazit: Sicherheit im Ernstfall
Eine Pferde-OP-Versicherung ist mehr als nur ein finanzieller Schutz – sie ist ein beruhigendes Sicherheitsnetz für den Ernstfall. Sie ermöglicht schnelle Entscheidungen, schützt vor hohen Kosten und sorgt dafür, dass Ihr Pferd die bestmögliche medizinische Versorgung erhält. Ob Freizeitpferd, Turnierpferd oder Zuchtstute – mit der richtigen OP-Versicherung sind Sie bestens vorbereitet.
Bevor es ins Detail geht: Wenn Sie lieber gleich fragen — wir antworten auch auf die kurze Frage zwischendurch.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Operationen unter VollnarkoseKolik, Frakturen, Sehnen, Augen.
- Klinikaufenthalt, Voruntersuchung und Nachbehandlungfür einen festen Zeitraum.
- Freie Klinikwahlauch nachts und am Wochenende.
- Bezahlbarer Kernschutzfür die Fälle, die sonst die Existenz des Halters treffen.
⚠ Nicht automatisch dabei
- Alles außerhalb der OPDiagnostik, Medikamente, Reha.
- Vorerkrankungenausgeschlossen, wenn vor Abschluss bekannt.
- WartezeitSchutz greift erst nach Wochen bis Monaten.
- Altersgrenzenspäte Abschlüsse sind teuer oder unmöglich.
Die Kolik-OP ist der Grund, warum fast jeder Pferdehalter diesen Vertrag hat — die Bedingungen entscheiden, ob er zahlt.
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Pferde-OP-Versicherung — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Pferde-OP-Versicherung im Detail.
Was als Operation gilt — und was nicht
Der Begriff Operation klingt eindeutig, ist es in den Bedingungen aber nicht. Maßgeblich ist meist ein chirurgischer Eingriff, der unter Narkose oder Sedierung erfolgt und medizinisch notwendig ist. An diesen drei Merkmalen entscheidet sich, ob ein Fall in den Vertrag fällt.
Die Folge ist eine Grenze, die viele überrascht: Eine langwierige konservative Therapie kann teurer sein als ein kurzer Eingriff und trotzdem nicht unter den Operationsschutz fallen. Umgekehrt sind auch kleinere Eingriffe gedeckt, wenn sie die Merkmale erfüllen. Der Vertrag misst nicht die Höhe der Rechnung, sondern die Art der Leistung.
✓
Eingriff selbstOperateur, Assistenz, Narkose und Verbrauchsmaterial.
✓
VorbereitungUntersuchungen, die unmittelbar der Entscheidung über den Eingriff dienen.
✓
NachsorgeWundversorgung, Verbandwechsel und Kontrollen innerhalb einer im Vertrag genannten Frist.
✓
Nicht gedecktrein konservative Behandlung ohne Eingriff, Routinevorsorge, Zahnpflege ohne chirurgische Indikation.
✓
Grauzonekosmetische oder nutzungsbedingte Eingriffe ohne medizinische Notwendigkeit.
Die Nachsorgefrist ist der Punkt, an dem sich Tarife am deutlichsten unterscheiden. Endet sie kurz nach dem Eingriff, tragen Sie die Rehabilitation selbst — und die zieht sich bei Pferden erfahrungsgemäß über Wochen.
Wartezeit, Unfallsonderregel und der Zeitpunkt der Diagnose
Der Leistungsanspruch hängt nicht daran, wann operiert wird, sondern daran, wann die zugrunde liegende Erkrankung erstmals erkennbar war. Genau deshalb greifen Versicherer auf den Zeitpunkt der Erstdiagnose zurück, wenn sie prüfen, ob ein Fall in die Wartezeit fällt.
Praktisch bedeutet das: Wird kurz nach Vertragsbeginn operiert, fragt der Versicherer nach den Befunden aus der Zeit davor. Zeigen diese, dass die Erkrankung schon bestand, ist der Eingriff nicht gedeckt, auch wenn er zeitlich nach Ablauf der Wartezeit stattgefunden hat.
Für Unfälle verzichten viele Tarife auf die Wartezeit. Der Grund ist systematisch: Ein Unfall ist ein plötzliches, von außen wirkendes Ereignis und lässt sich nicht vorhersehen. Damit entfällt das Risiko, dass jemand einen bereits bekannten Zustand absichern will. Wichtig ist, wie der Vertrag den Unfall definiert — ein Sehnenschaden im Training wird nicht automatisch als Unfall gewertet.
Wer den Vertrag früh abschließt, umgeht diese ganze Prüfung. Bei einem jungen, unauffälligen Pferd gibt es keine Vorbefunde, aus denen sich ein Streit ergeben könnte. Das ist der eigentliche Vorteil des frühen Abschlusses, nicht allein die Beitragshöhe.
Erstattungsgrenzen: Gebührensatz, Jahressumme, Selbstbehalt
Ein Operationsschutz erstattet selten die vollständige Rechnung. Drei Begrenzungen greifen ineinander, und ihre Reihenfolge entscheidet über den Betrag, der bei Ihnen bleibt.
Zuerst wird geprüft, bis zu welchem Vielfachen des Gebührensatzes der Tarif erstattet. Alles darüber ist nicht erstattungsfähig, bevor überhaupt gerechnet wird. Danach greift der Erstattungssatz auf den verbleibenden Betrag. Erst danach wird der Selbstbehalt abgezogen, und am Ende steht die Jahreshöchstsumme als Deckel.
✓
Selbstbehalt je FallGilt für jeden Eingriff neu und schlägt bei mehreren Ereignissen im Jahr mehrfach zu.
✓
Selbstbehalt je JahrWird nur einmal je Versicherungsjahr abgezogen, ist bei häufigen Fällen günstiger.
✓
Prozentualer Selbstbehalt: Wächst mit der Rechnunggenau dort, wo die Entlastung gebraucht wird.
✓
Staffelung in den ersten JahrenManche Tarife heben die Jahreshöchstsumme erst nach mehreren Vertragsjahren an.
✓
Zusammenhängende FälleWiederholte Eingriffe an derselben Ursache gelten teils als ein Versicherungsfall.
Der letzte Punkt wirkt in beide Richtungen. Er kann Sie entlasten, weil der Selbstbehalt nur einmal greift — und belasten, weil die Jahreshöchstsumme dann gemeinsam für alle Eingriffe gilt.
Klinikwahl, Kostenzusage und der Ablauf im Ernstfall
Im Notfall bleibt keine Zeit, Bedingungen zu lesen. Deshalb gehören drei Punkte geklärt, solange nichts passiert ist: Welche Klinik ist erreichbar, ob der Tarif die Klinikwahl einschränkt, und wie der Versicherer im Ernstfall erreichbar ist.
Die meisten Tarife lassen die Klinikwahl frei. Wo sie eingeschränkt ist, steht das ausdrücklich in den Bedingungen und ist ein ernsthaftes Auswahlkriterium — gerade bei einem Tier, das im Notfall nicht beliebig weit transportiert werden kann.
✓
Vorab klärenNotrufnummer des Versicherers und die nächste Klinik mit Operationsbereitschaft.
✓
Kostenzusage anfragenBei planbaren Eingriffen schriftlich bestätigen lassen, was übernommen wird.
✓
Rechnung prüfenPositionen und angesetzte Gebührensätze müssen nachvollziehbar sein.
✓
Fristen einhaltenEinreichungsfristen laufen ab Rechnungsdatum, nicht ab Behandlungsende.
✓
Unterlagen sammelnBefunde, Operationsbericht und Nachweise der Nachbehandlung gehören zusammen eingereicht.
Wer den Ablauf einmal vorab durchgeht, verliert im Ernstfall keine Zeit mit Formalien. Das ist der praktische Nutzen, den ein Vertrag zusätzlich zur Erstattung bringt.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
3 Abschnitte
Wenn ein Eingriff planbar ist
Nicht jede Operation ist ein Notfall. Bei planbaren Eingriffen bleibt Zeit für Schritte, die im Notfall entfallen — und genau diese Schritte entscheiden häufig darüber, wie viel am Ende erstattet wird.
Der erste Schritt ist der Kostenvoranschlag. Er macht die geplanten Positionen und die angesetzten Gebührensätze sichtbar, bevor sie berechnet werden. Der zweite ist die Vorlage beim Versicherer mit der Bitte um schriftliche Kostenzusage. Der dritte ist die Zweitmeinung, wenn der Eingriff nicht eindeutig indiziert ist.
✓
Kostenvoranschlag einholenPositionen und Steigerungssätze vorab sichtbar machen.
✓
Kostenzusage beantragenSchriftlich bestätigen lassen, welche Positionen übernommen werden.
✓
ZweitmeinungBei nicht eindeutiger Indikation sinnvoll, in manchen Tarifen sogar erstattungsfähig.
✓
Termin und Wartezeit abgleichenLiegt der Eingriff nach Ablauf aller einschlägigen Fristen?
✓
Nachbehandlung planenWer übernimmt die Kontrollen, und fallen sie noch in die Nachsorgefrist?
Diese Vorbereitung kostet ein paar Tage und verhindert die häufigste Enttäuschung: eine Rechnung, deren Höhe niemand vorher benannt hat, und eine Erstattung, die deutlich darunter liegt.
Wie sich der Operationsschutz zu den anderen Verträgen verhält
Der Operationsschutz steht selten allein. Er berührt drei andere Verträge, und an den Übergängen entstehen sowohl Lücken als auch Doppelungen.
Zur Krankenversicherung besteht ein Verhältnis der Ergänzung: Sie deckt die konservative Behandlung, der Operationsschutz den Eingriff. Zur Lebensversicherung besteht ein Verhältnis der Ablösung: Wo das Tier trotz oder wegen des Eingriffs nicht zu retten ist, endet die eine Leistung und beginnt die andere. Zur Transportdeckung besteht eine zeitliche Grenze: Sie endet mit der Ankunft, der Operationsschutz beginnt mit der Aufnahme in der Klinik.
Wichtig ist, dass diese Übergänge nirgends automatisch ineinandergreifen. Jeder Vertrag prüft für sich, ob sein Versicherungsfall vorliegt. Bei einem Ereignis, das mehrere Verträge berührt, sind alle beteiligten Versicherer zu informieren — und zwar früh, nicht erst mit der Schlussrechnung.
Bei Kombinationstarifen mit mehreren Bausteinen gilt das entsprechend im Innenverhältnis. Die Jahresgrenzen der Bausteine gelten getrennt und addieren sich nicht; wer den einen ausgeschöpft hat, kann nicht auf den anderen ausweichen.
Was sich mit den Jahren des Pferdes ändert
Der Operationsschutz ist über die gesamte Lebensspanne des Tieres kein gleichbleibendes Produkt. Beitrag, Selbstbehalt und Aufnahmefähigkeit verschieben sich mit dem Alter, und zwar in dieselbe Richtung.
Beim jungen Pferd ist der Zugang offen, die Prüfung einfach und der Beitrag niedrig, während die Wahrscheinlichkeit eines Eingriffs vergleichsweise gering ist. Beim älteren Pferd kehrt sich das um: Der Bedarf steigt, während der Zugang enger wird und Vorbefunde die Aufnahme erschweren.
Daraus folgt keine Empfehlung, jeden Vertrag früh abzuschließen, sondern eine nüchterne Einsicht: Die Entscheidung wird nicht besser, wenn man sie aufschiebt. Wer den Schutz erst dann prüft, wenn er ihn braucht, prüft zu einem Zeitpunkt, an dem der Markt ihn kaum noch anbietet.
Prüfen Sie deshalb bereits beim Abschluss, wie sich der Vertrag im Alter verhält: ob er ohne Endaltersgrenze weiterläuft, ob der Selbstbehalt automatisch steigt und ob der Versicherer nach einem Leistungsfall kündigen darf.
Sie wissen jetzt, worauf es ankommt. Wo Sie selbst stehen, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet mich die Beratung?
Nichts. Wir sind Versicherungsmakler und werden über die Courtage vergütet, die ohnehin im Beitrag des Versicherers steckt — auf Ihre Rechnung kommt dadurch kein Cent obendrauf. Wichtig zu wissen: Diese Vergütung ist in praktisch jedem Tarif einkalkuliert — auch wenn Sie über ein Vergleichsportal selbst abschließen. Ohne Berater sparen Sie also kein Geld, sondern verzichten nur auf Service, Know-how und einen Ansprechpartner, der für die Richtigkeit seiner Beratung haftet. Sollten wir ausnahmsweise eine gesonderte Vergütung vereinbaren, steht das vorher schriftlich fest.
Welcher Eingriff ist der typische Fall?
Die Kolik-Operation. Sie kommt ohne Vorwarnung, ist zeitkritisch und erreicht schnell einen vierstelligen bis fünfstelligen Bereich. Genau für diese eine große, unplanbare Rechnung ist der OP-Schutz gedacht — nicht für die laufende Versorgung.
Zahlt sie auch nachts und am Wochenende?
Ja, aber der Notdienst wird nach der Gebührenordnung mit erhöhten Sätzen berechnet. Wie weit ein Vertrag diese Sätze mitträgt, unterscheidet sich — und weil Koliken selten zu Bürozeiten auftreten, ist das keine Nebenbedingung, sondern der Kern der Deckung.
Was gilt für Photovoltaik auf dem eigenen Dach?
Die Anlage gehört dem Gebäudeversicherer gemeldet und sollte gegen Schäden abgesichert sein — dazu kommen Haftung und je nach Einspeisung der Ertragsausfall. Wer das versäumt, riskiert im Schadenfall Diskussionen über die gesamte Gebäudedeckung.
Was ist bei Hof und Nebenerwerb zu beachten?
Die Abgrenzung: Wo endet privat, wo beginnt betrieblich? Wohnhaus, Stall und Maschinen brauchen jeweils den richtigen Vertrag — sonst greift im Schadenfall genau an der Grenze keiner. Das ist im Münsterland und rund um Hamm einer der häufigsten Befunde.
— UND JETZT?
Pferde-OP-Versicherung: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis