
Termin buchen oder einfach schreiben: Vorbereiten müssen Sie dafür nichts.

Start › Hundekrankenversicherung
Versichern & Absichern · WestfalenHundekrankenversicherung
Ein Hund ist nicht nur ein Haustier, sondern ein treuer Begleiter, der in vielen Familien eine zentrale Rolle spielt. Wie bei Menschen kann auch bei Hunden die Gesundheit plötzlich beeinträchtigt werden – sei es durch eine akute Erkrankung, einen Unfall oder chronische Beschwerden. Die Hundekrankenversicherung bietet hier einen wichtigen Schutz und sorgt dafür, dass Ihr Vierbeiner die nötige medizinische Versorgung erhält, ohne dass Sie sich um hohe Kosten sorgen müssen.
— Was das in Westfalen bedeutet
Westfalen ist Pferdeland — Zucht, Reitvereine und Turniersport haben hier Tradition, und der Hund gehört auf vielen Höfen einfach dazu. Entsprechend ernst nehmen wir Halterhaftung, OP-Kosten und — beim Pferd — den Wert des Tieres (Pferdelebensversicherung).
Leistung, Bedingungen und Alltag (1 von 2)4 Abschnitte
Leistungsunterschiede zwischen Tarifen der Hundekrankenversicherung
Von Anbieter zu Anbieter und von Tarif zu Tarif unterscheiden sich die Leistungen spürbar. Ein Basistarif sichert meist nur das Nötigste ab; Operationen, Nachsorge sowie regelmäßige Vorsorgeuntersuchungen finden Sie erst in den Premiumtarifen. Manche Gesellschaften zahlen zudem für Verhaltenstherapien oder besondere Diäten, wenn ein Hund chronisch erkrankt ist. Schauen Sie bei der Wahl deshalb auf:
✓
Höhe der Erstattung
✓
Maximale Jahresleistung
✓
Selbstbeteiligung
✓
Wartezeiten
✓
Zusatzleistungen wie Auslandsschutz oder Telemedizin
Was ist in der Hundekrankenversicherung versichert?
Sicherheit für Ihren Hund und Ihr Portemonnaie
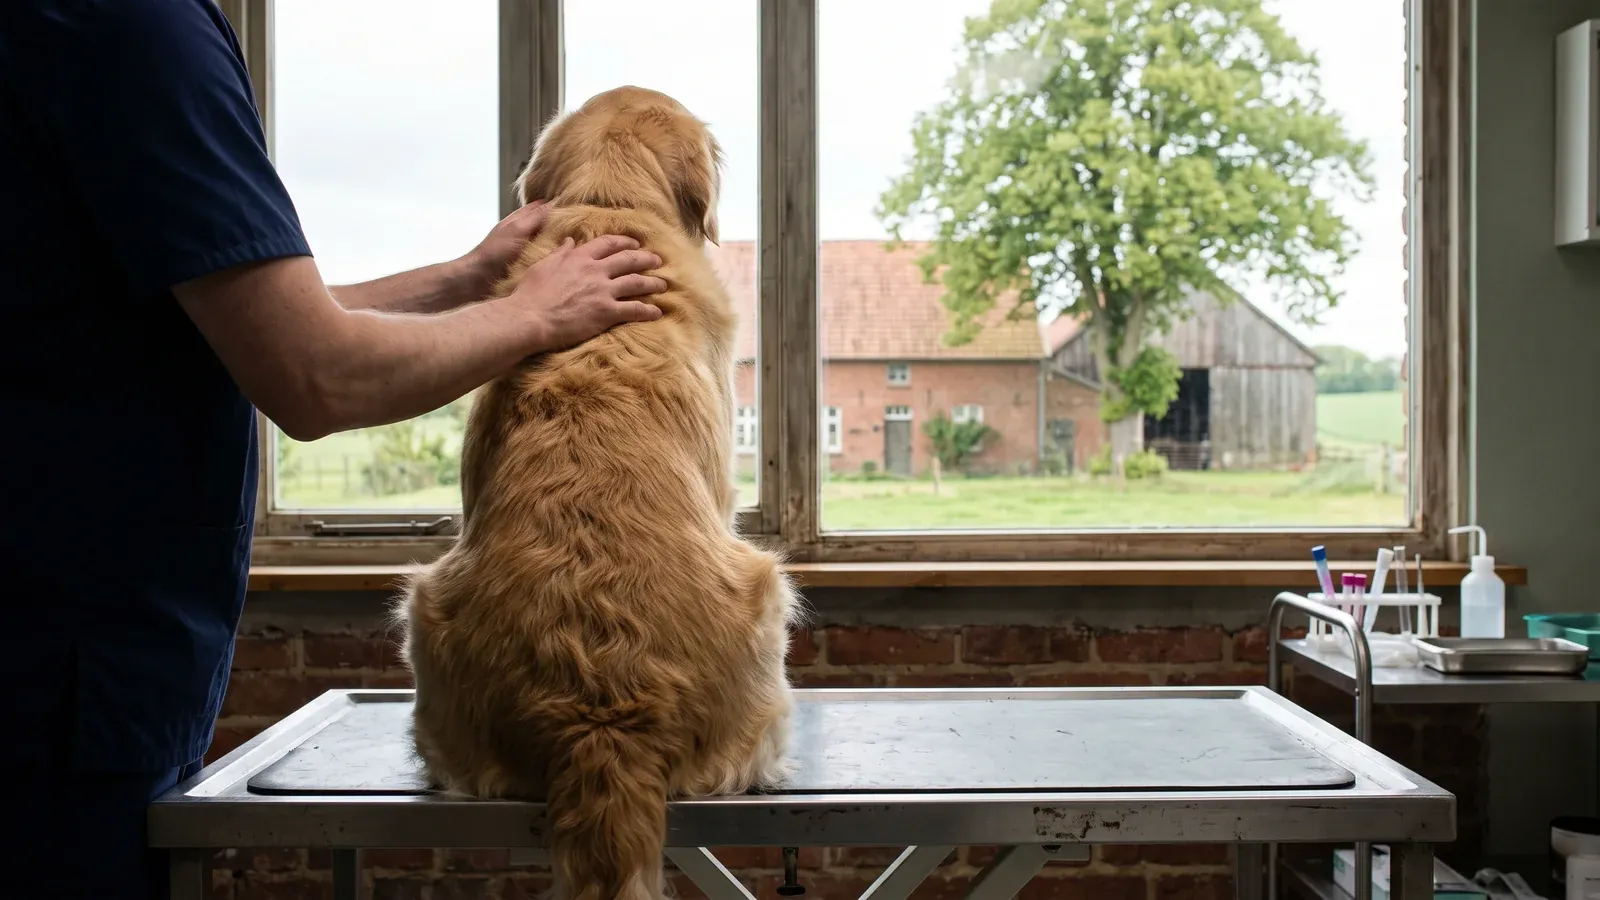
Die Hundekrankenversicherung deckt eine Vielzahl medizinischer Leistungen ab:
✓
Ambulante und stationäre Behandlungen
✓
Diagnostik wie Röntgen, MRT, Ultraschall und Blutuntersuchungen
✓
Medikamente, Verbandsmaterial und therapeutische Maßnahmen
✓
Vorsorgeuntersuchungen, Impfungen und Zahnbehandlungen
✓
Teilweise auch alternative Heilmethoden wie Homöopathie, Akupunktur oder Physiotherapie
Für wen lohnt sich die Hundekrankenversicherung?
✓
Junge HundeDer Einstieg ist besonders günstig, und Vorerkrankungen sind meist ausgeschlossen.
✓
Aktive HundeHöheres Verletzungsrisiko durch Bewegung und Spiel.
✓
Ältere HundeRegelmäßige Behandlungen und Vorsorge sind oft notwendig.
✓
Halter mit hohem SicherheitsbedürfnisWer sich vor finanziellen Belastungen schützen möchte.
Was kostet eine Hundekrankenversicherung?
Den Beitrag bestimmen das Alter des Hundes, seine Rasse, sein Gesundheitszustand und der Leistungsumfang:
Wer jährlich zahlt oder mehrere Tiere im Haushalt versichert, bekommt bei manchen Anbietern einen Nachlass.
📊 Tarife vergleichen & direkt abschließen
Leistung, Bedingungen und Alltag (2 von 2)4 Abschnitte
Häufige Krankheiten bei Hunden
Diese Erkrankungen gehören typischerweise zu dem, was eine Police übernehmen kann:
✓
Nutzen Sie Online-Portale oder Apps der Anbieter für eine schnelle Bearbeitung.
✓
Dokumentieren Sie den Krankheitsverlauf, falls Rückfragen entstehen.
✓
Klären Sie vor teuren Behandlungen, ob eine Kostenübernahme garantiert wird.
Wichtige Vertragsdetails
Beim Abschluss einer Hundekrankenversicherung sollten Sie folgende Punkte beachten:
✓
WartezeitenViele Versicherungen greifen erst nach 30 Tagen oder mehr.
✓
SelbstbeteiligungManche Tarife verlangen eine Beteiligung von 10–20 % pro Rechnung.
✓
AusschlüsseVorerkrankungen, genetische Defekte oder bestimmte Rassen können ausgeschlossen sein.
✓
KündigungsfristenPrüfen Sie, ob der Vertrag jährlich kündbar ist oder eine Mindestlaufzeit besteht.
✓
AltersgrenzenEinige Versicherungen nehmen nur Hunde bis zu einem bestimmten Alter auf.
Anbieterwahl – worauf achten?
Mehrere Dinge entscheiden darüber, welcher Versicherer zu Ihnen passt:
✓
Kundenbewertungen und Erfahrungen anderer Tierhalter
✓
Transparente Vertragsbedingungen und verständliche Leistungsübersichten
✓
Erreichbarkeit des Kundenservice und schnelle Bearbeitung von Schadensfällen
✓
Möglichkeit zur Kombination mit OP-Versicherung oder Haftpflicht
✓
Flexibilität bei Tarifwechsel oder Anpassung der Leistungen
Fazit zur Hundekrankenversicherung
Für die Gesundheitsvorsorge Ihres Hundes gehört die Hundekrankenversicherung fest dazu. Fällt eine hohe Tierarztrechnung an, trägt sie die Kosten mit und erlaubt eine gründliche medizinische Behandlung; im Ernstfall haben Sie damit eine verlässliche Grundlage. Egal, ob Ihr Hund jung oder alt, lebhaft oder gemütlich ist: Ein passend gewählter Schutz lohnt sich für jeden. Lassen Sie sich informieren, legen Sie Tarife nebeneinander und schaffen Sie die Basis für ein gesundes, unbeschwertes Hundeleben.
Vorab ein Hinweis: Fragen Sie ruhig sofort bei uns nach. Auch eine kurze Frage zwischendurch beantworten wir gern.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Ambulante und stationäre BehandlungDiagnostik, Medikamente, Klinik.
- Operationeninklusive Voruntersuchung und Nachsorge.
- VorsorgeImpfungen, Wurmkuren, Zahnreinigung je nach Tarif mit Budget.
- Freie Tierarztwahlauch Spezialisten und Tierkliniken.
⚠ Nicht automatisch dabei
- Vorerkrankungen und angeborene Leidenausgeschlossen, wenn vor Abschluss bekannt.
- Gebührensatznicht jeder Tarif zahlt den 3- oder 4-fachen Satz der GOT.
- Jahreshöchstgrenzengünstige Tarife deckeln die Erstattung.
- Wartezeitenbei Krankheit meist 3 Monate, bei Unfall kürzer.
Nicht der Beitrag trennt die Tarife voneinander, sondern der Gebührensatz und die Jahresgrenzen.
SO LÄUFT DIE BERATUNG1Gespräch vereinbaren 2Ausgangslage klären 3Tarife prüfen 4Ergebnis mit Begründung Schritt 1 von 4
Wir halten fest, was vorhanden ist, wo etwas fehlt und was Ihnen wichtig ist.
Wir prüfen die Vertragsbedingungen statt nur den Preis und finden Überschneidungen.
Sie entscheiden selbst. Ein Wechsel ist kein Muss, und Gutes darf bleiben.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO erhalten wir eine Courtage, die im Beitrag enthalten ist. Zusatzkosten entstehen für Sie nicht.
Hundekrankenversicherung — neutral eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Hundekrankenversicherung im Detail.
Rassedisposition: was Versicherer daraus ableiten
Manche Krankheiten treten bei vielen Rassen häufiger auf als im Durchschnitt. Mit einer Wertung des einzelnen Tieres hat das nichts zu tun, es ist der Zuchtgeschichte geschuldet: Wurde auf ein äußeres Merkmal hin gezüchtet, kamen anatomische Besonderheiten gleich mit. So haben kurzköpfige Rassen oft Probleme mit den Atemwegen, große und rasch wachsende mit den Gelenken, langrückige mit den Bandscheiben.
Drei Wege nutzen Versicherer, um das zu berücksichtigen. Erstens staffeln sie den Beitrag nach Rasse oder Rassegruppe. Zweitens schließen sie rassetypische und erblich bedingte Erkrankungen aus, wobei die Klausel mal enger, mal viel weiter gefasst ist. Drittens lehnen sie einzelne Rassen ganz ab.
Besonders genau sollten Sie bei der zweiten Variante hinschauen. Schließt der Vertrag angeborene Fehlbildungen aus, ist das eng gefasst und gut nachvollziehbar. Gilt der Ausschluss dagegen für sämtliche rassetypischen Erkrankungen, reicht er weit; im Streitfall kann er genau die Behandlung treffen, für die Sie den Vertrag abgeschlossen haben. Ist hier etwas unklar, klären Sie es, bevor Sie unterschreiben.
Fehlt bei einem Mischling die Rasse, orientieren sich Versicherer meist an Größe und Gewicht. Auch diese Einstufung ist später schwer zu ändern; im Antrag sollten die Angaben daher von Beginn an richtig sein.
Wartezeit, Aufnahmealter und die Fragen im Antrag
Mit der Unterschrift allein ist der Schutz noch nicht da. Fast alle Tarife kennen eine allgemeine Wartezeit bei Erkrankungen, bei Unfällen entfällt sie. In einzelnen Bereichen gelten längere Fristen, oft für Gelenke, Zähne und Kreuzbänder.
Wann Sie abschließen, bestimmt also mehr als nur den Beitrag. Wird ein junger, unauffälliger Hund ohne Vorbefunde versichert, ist jede spätere Erkrankung klar nach Vertragsbeginn entstanden. Bei älteren Tieren steht bei jedem Leistungsfall die Frage im Raum, ob die Ursache nicht doch früher entstand.
✓
Allgemeine WartezeitFrist für Erkrankungen, bei Unfällen meist erlassen.
✓
Besondere WartezeitenLängere Fristen für einzelne Diagnosegruppen.
✓
AufnahmealterAb welchem Alter wird ein Welpe angenommen, bis zu welchem ein erwachsener Hund?
✓
EndaltersgrenzeLäuft der Vertrag lebenslang, oder endet er in dem Lebensabschnitt mit den meisten Behandlungen?
✓
GesundheitsfragenWelcher Zeitraum wird abgefragt, und welche Unterlagen verlangt der Versicherer?
Beantworten Sie die Gesundheitsfragen lückenlos, selbst wenn Ihnen eine Behandlung nebensächlich vorkommt. Bleibt etwas unerwähnt, darf der Versicherer vom Vertrag zurücktreten (Verletzung der vorvertraglichen Anzeigepflicht), und zwar rückwirkend, also auch für Schäden, die gar nicht mit dem Verschwiegenen zusammenhängen.
Erstattungsgrenzen: Gebührensatz und Jahresbudget
Die Abrechnung beim Hund folgt der Gebührenordnung für Tierärzte. Für jede Leistung nennt sie einen einfachen Gebührensatz. Abhängig von Aufwand und Umständen darf der Tierarzt ihn vervielfachen, im Notdienst setzt er regelmäßig mehr an als in der Sprechstunde.
Bis zu welchem Vielfachen erstattet wird, steht im Tarif. Diese Grenze kommt vor dem Erstattungssatz zum Tragen: Alles darüber wird nicht teilweise ersetzt, sondern überhaupt nicht. Ein hoher Prozentsatz allein verrät darum wenig darüber, wie leistungsfähig ein Tarif ist.
✓
SatzgrenzeBis zu welchem Vielfachen des Gebührensatzes wird überhaupt erstattet?
✓
NotdienstWird der höhere Ansatz außerhalb der Sprechzeiten mitgetragen?
✓
JahresbudgetGibt es einen Deckel über alle Leistungen, und steigt er mit den Vertragsjahren?
✓
TeilbudgetsVorsorge, Zahnbehandlung und Physiotherapie haben oft eigene, kleine Grenzen.
✓
Selbstbeteiligung: Fest oder anteilig, je Rechnung oder je Jahrmit sehr unterschiedlicher Wirkung.
Prozentual oder fest: Der Selbstbehalt verhält sich unterschiedlich. Der anteilige steigt mit der Rechnung und trifft deshalb vor allem große Fälle. Ein fester Betrag dagegen drückt stärker auf die vielen kleinen Rechnungen.
Vorsorge, Behandlung und die häufigen Ausschlüsse
Behandlung einer Erkrankung und Vorsorge beim gesunden Tier trennt die Krankenversicherung sauber. Die Behandlung ist der Kern eines jeden Tarifs, die Vorsorge ein Zusatz, der in vielen Tarifen nur über ein eigenes, meist kleines Jahresbudget läuft.
Aus dieser Trennung erklären sich manche Ablehnungen, die zunächst unverständlich erscheinen. Entfernt der Tierarzt Zahnstein bei einem Hund ohne Beschwerden, gilt das als Vorsorge. Liegt eine nachgewiesene Entzündung vor, ist es dieselbe Behandlung, aber ein Krankheitsfall. Entscheidend ist also der Befund, nicht die Position auf der Rechnung.
✓
Kastration und SterilisationOhne medizinische Indikation regelmäßig ausgeschlossen, mit Indikation häufig gedeckt.
✓
Impfungen und EntwurmungVorsorge, deshalb nur im Rahmen eines gesonderten Budgets.
✓
Angeborene und erblich bedingte ErkrankungenHäufig ausgeschlossen, in der Reichweite sehr unterschiedlich.
✓
Verhaltenstherapie und PhysiotherapieNur in wenigen Tarifen und meist gedeckelt.
✓
Kosmetische Eingriffe und ZuchtmaßnahmenDurchgängig ausgeschlossen.
Wo es um erblich bedingte Erkrankungen geht, kommt es auf den genauen Wortlaut an. In manchen Bedingungen sind nur Leiden ausgeschlossen, die schon bei Vertragsbeginn angelegt und zu erkennen waren. Andere nehmen jede erblich mitbedingte Erkrankung heraus, unabhängig vom Zeitpunkt. Gleicher Satzanfang, völlig anderes Ergebnis.
Die Einzelheiten stehen darunter, nach Themen sortiert; zum Aufklappen einfach antippen.
Weitere Abschnitte im Detail
3 Abschnitte
Chronische Erkrankungen und was Dauerbehandlung bedeutet
Akute und chronische Erkrankungen behandelt die Krankenversicherung nicht gleich. Chronische bringen nicht die eine große Rechnung, sondern über Jahre viele mittlere: Medikamente, regelmäßige Kontrolltermine, angepasste Diäten, Laborwerte.
An dieser Stelle entscheidet sich, ob ein Tarif wirklich hält. Was bei einem einmaligen Ereignis als großzügiges Jahresbudget erscheint, ist bei einer Dauerbehandlung rasch aufgebraucht. Schauen Sie daher nicht nur auf die Höhe, sondern auch darauf, ob das Budget in jedem Versicherungsjahr neu zur Verfügung steht oder ein Fall über mehrere Jahre zusammengerechnet gedeckelt bleibt.
Zweiter Punkt zum Prüfen: Dauermedikationen. Einige Bedingungen zahlen Medikamente nur, wenn sie zeitlich mit einer Behandlung zusammenhängen; eine fortlaufende Verordnung ohne Arztkontakt bleibt dann außen vor. Steht die Dauermedikation ausdrücklich im Tarif, ist das Thema erledigt.
Wer schon einen chronisch kranken Hund hat, muss eine unbequeme Wahrheit hinnehmen: Genau diese Erkrankung lässt sich nicht mehr versichern. Für alles andere kann ein neuer Vertrag trotzdem sinnvoll sein, nämlich mit Ausschluss des bekannten Bereichs und für den übrigen Teil mit vollem Schutz.
Beitragsentwicklung über die Lebenszeit
Wird das Tier älter, steigt auch der Beitrag. Das liegt nicht an einzelnen Anbietern, sondern daran, dass eine Behandlung mit den Jahren wahrscheinlicher wird. Teils geschieht das in festen Altersstufen, teils über allgemeine Bestandsanpassungen.
Diesen Verlauf sollten Sie bei der Entscheidung mitdenken. Günstig im Welpenalter heißt noch nicht günstig später: In der zweiten Lebenshälfte kann derselbe Vertrag deutlich teurer werden, und das in einer Zeit, in der man ihn braucht. Wer so rechnet, schaut weniger auf den Einstiegsbeitrag als auf die Logik, nach der sich der Beitrag entwickelt.
✓
AltersstaffelSteigt der Beitrag in festen Stufen, und sind diese Stufen im Vertrag genannt?
✓
AnpassungsrechtKann der Versicherer den Beitrag unabhängig vom Alter erhöhen?
✓
Selbstbehalt mit AltersgrenzeManche Tarife erhöhen ihn ab einem bestimmten Lebensjahr automatisch.
✓
Kündigungsrecht des VersicherersBesteht es nach einem Leistungsfall?
✓
Sonderkündigungsrecht: Bei Beitragserhöhung besteht es in der Regel für Siemit kurzer Frist.
Das Sonderkündigungsrecht sollten Sie erst dann ausüben, wenn der Anschluss gesichert ist. Wer im höheren Alter wechselt, muss erneut die Gesundheit prüfen lassen, Wartezeiten von vorn durchlaufen und die Aufnahmegrenze beachten: drei Hürden auf einmal.
Welpe, erwachsener Hund, Senior: der Vertrag im Lebensverlauf
Im Lauf eines Hundelebens ändert sich, was der Gesundheitsschutz leisten muss, und das lässt sich absehen. Richten Sie den Vertrag einmal danach aus, hält die Entscheidung über Jahre.
Anfangs, in den ersten Lebensmonaten, geht es vor allem um Vorsorge und Impfungen sowie um die Folgen von Unvorsicht, etwa verschluckte Gegenstände oder Verletzungen beim Spielen. Im mittleren Alter sind es eher Unfälle sowie einzelne größere Eingriffe. Das letzte Lebensdrittel prägen chronische Erkrankungen, Dauermedikation und häufige Kontrollen.
Ausgerechnet diese letzte Phase kostet am meisten, und ein neuer Vertrag ist dafür nicht mehr zu bekommen. Darum zählt beim Abschluss die Endaltersgrenze mehr als der Einstiegsbeitrag: Von ihr hängt ab, ob es den Vertrag dann überhaupt noch gibt.
Auch mit einem älteren Hund lohnt es sich nachzufragen, was noch geht. Selbst ein Vertrag, der bekannte Erkrankungen ausschließt, ist besser als gar keiner, denn das Übrige bleibt gedeckt.
Damit kennen Sie die wichtigen Punkte. Wie es bei Ihnen aussieht, klärt der Bedarfscheck in wenigen Minuten.
Selbst rechnen
Der Vergleichsrechner, den wir auch nutzen.
Tarife zuerst selbst vergleichen — mit demselben Rechner wie in unserer Beratung. Der Rechner ist unserem Maklerbüro zugeordnet: Schließen Sie dort ab, übernehmen wir die Betreuung und ordnen das Ergebnis auf Wunsch persönlich ein. Er wird erst geladen, wenn Sie ihn öffnen; vorher geht kein Aufruf an covomo.de. Lieber gleich gemeinsam? Anfrage senden.
Beim Öffnen wird der Rechner von covomo.de (Deutschland) eingebettet — Details in der Datenschutzerklärung. Lädt er nicht: Rechner in neuem Fenster öffnen.
Häufige Fragen.
Was kostet mich die Beratung?
Nichts. Wir sind Versicherungsmakler und werden über die Courtage vergütet, die ohnehin im Beitrag des Versicherers steckt — auf Ihre Rechnung kommt dadurch kein Cent obendrauf. Wichtig zu wissen: Diese Vergütung ist in praktisch jedem Tarif einkalkuliert — auch wenn Sie über ein Vergleichsportal selbst abschließen. Ohne Berater sparen Sie also kein Geld, sondern verzichten nur auf Service, Know-how und einen Ansprechpartner, der für die Richtigkeit seiner Beratung haftet. Sollten wir ausnahmsweise eine gesonderte Vergütung vereinbaren, steht das vorher schriftlich fest.
Was ist der Unterschied zur OP-Versicherung?
Die OP-Versicherung deckt Eingriffe samt Vor- und Nachsorge, die Krankenversicherung zusätzlich die laufende Behandlung — Untersuchungen, Medikamente, Diagnostik. Der Krankenschutz kostet entsprechend mehr. Welcher passt, hängt davon ab, ob die einzelne große Rechnung das Problem ist oder die Summe der vielen kleinen.
Was bedeutet die Wartezeit?
In den ersten Wochen nach Vertragsbeginn wird nicht geleistet — bei Unfällen ist sie häufig kürzer oder entfällt. Der Zweck: Es soll kein Vertrag für eine bereits erkennbare Erkrankung abgeschlossen werden. Maßgeblich ist dabei üblicherweise der Zeitpunkt der Diagnose, nicht der der Behandlung.
Betreuen Sie auch außerhalb von Hamm — etwa in Dortmund, Münster oder Bielefeld?
Ja, unser Gebiet ist ganz Westfalen. Hamm ist der Standort, aber die Betreuung endet nicht an der Stadtgrenze: Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop und Bielefeld gehören dazu. Ob wir uns sehen oder digital sprechen, entscheiden Sie.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.
— UND JETZT?
Hundekrankenversicherung: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis