Häufig lässt sich prüfen, ob Elementarschäden ergänzt werden können und ob die vorhandenen Bedingungen noch zu Ihrer Wohnsituation passen.
Wer in einer höher gelegenen Wohnung wohnt, keinen Keller nutzt und kaum wertvollen Hausrat in gefährdeten Bereichen lagert, hat oft ein anderes Risikoprofil.
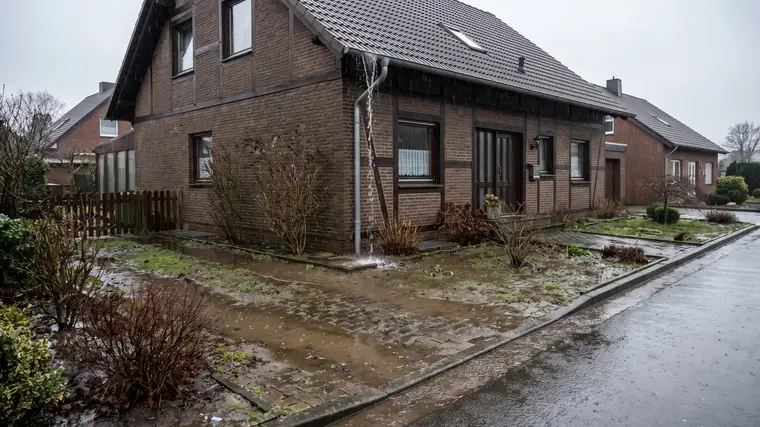
Drückt Wasser nach Starkregen aus Bodenabläufen oder der Kanalisation zurück ins Gebäude, ist das regelmäßig ein Fall für den Elementarschutz.
Wer seine Hausratversicherung Elementarschäden einschließen lassen möchte, stellt meist nicht aus Theoriegründen diese Frage. Oft gibt es einen konkreten Anlass: Starkregen im Keller, Rückstau nach einem Unwetter oder Bilder aus der Nachbarschaft, bei denen Wohnungen und Möbel innerhalb weniger Stunden unbrauchbar werden. Genau dann zeigt sich, dass eine gute Hausratversicherung nicht nur auf den Standardfall schauen sollte, sondern auf das tatsächliche Risiko vor Ort.
Hausratversicherung Elementarschäden einschließen – was bedeutet das überhaupt?
Die klassische Hausratversicherung schützt den beweglichen Besitz in Ihrer Wohnung oder Ihrem Haus, etwa Möbel, Kleidung, Elektrogeräte oder Fahrräder innerhalb der versicherten Räume. Abgedeckt sind je nach Tarif typischerweise Schäden durch Feuer, Leitungswasser, Sturm, Hagel, Einbruchdiebstahl, Raub und Vandalismus nach einem Einbruch.
Elementarschäden gehören in vielen Verträgen jedoch nicht automatisch dazu. Gemeint sind Schäden durch Naturereignisse wie Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen oder Vulkanausbruch. Für viele Haushalte in Westfalen sind vor allem Starkregen, Überschwemmung und Rückstau die entscheidenden Themen.
Wenn Sie also eine Hausratversicherung Elementarschäden einschließen, erweitern Sie den Schutz um genau diese Gefahren. Das klingt zunächst einfach. In der Praxis lohnt sich aber der Blick ins Detail, weil Versicherer den Baustein unterschiedlich definieren und auch bei den Voraussetzungen Unterschiede machen.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Wann der Einschluss wirklich sinnvoll ist.
Die kurze Antwort lautet: häufiger, als viele denken. Viele Menschen verbinden Elementarschäden mit Häusern direkt am Fluss oder mit Regionen, die regelmäßig in den Nachrichten auftauchen. Das greift zu kurz. Schäden entstehen oft nicht nur dort, wo ein Gewässer über die Ufer tritt, sondern auch nach lokalem Starkregen, wenn Wasser nicht schnell genug ablaufen kann oder über Kanalisation und Lichtschächte zurück ins Gebäude drückt.
Gerade im Erdgeschoss, im Souterrain oder bei ausgebauten Kellern kann das Risiko deutlich höher sein. Das betrifft Eigentümer ebenso wie Mieter. Wer etwa Waschmaschine, Gefrierschrank, Werkzeuge, Sportausrüstung oder gelagerte Möbel im Keller stehen hat, sollte die eigene Situation nüchtern prüfen. Ein einziger Schaden kann den Wert vieler Jahre angesammelten Hausrats betreffen.
Es gibt aber auch Fälle, in denen man differenzierter hinschauen sollte. Wer in einer höher gelegenen Wohnung wohnt, keinen Keller nutzt und kaum wertvollen Hausrat in gefährdeten Bereichen lagert, hat oft ein anderes Risikoprofil. Der Zusatzbaustein ist dann nicht automatisch überflüssig, aber die Entscheidung hängt stärker vom konkreten Vertrag und vom individuellen Sicherheitsbedürfnis ab.
Mieter unterschätzen das Thema oft
Ein verbreiteter Irrtum ist, dass Elementarschäden nur die Gebäudeversicherung des Eigentümers betreffen. Das Gebäude selbst ist eine Sache. Ihr eigener Hausrat eine andere. Wenn Wasser Möbel, Kleidung, Elektronik oder persönliche Gegenstände zerstört, geht es um Ihren Besitz. Die Gebäudeversicherung des Vermieters ersetzt diesen Schaden in der Regel nicht.
Eigentümer sollten Hausrat und Gebäude getrennt denken
Wer ein Einfamilienhaus oder eine Eigentumswohnung besitzt, braucht oft beides im Blick: den Schutz des Gebäudes und den Schutz des Hausrats. Gerade bei Immobilienkäufern und Bauherren sehen wir in der Beratung immer wieder, dass der Fokus stark auf die Finanzierung und die Wohngebäudeversicherung gerichtet ist, während der Hausrat eher nebenbei mitläuft. Dabei ist genau dort eine gefährliche Lücke möglich.
Welche Schäden typischerweise versichert sind.
Ob ein Schaden ersetzt wird, hängt immer vom genauen Tarif und von den Bedingungen ab. Typischerweise umfasst der Elementarbaustein in der Hausratversicherung Schäden am versicherten Hausrat durch Überschwemmung des Versicherungsgrundstücks, Rückstau aus dem Rohrsystem, Erdrutsch, Erdsenkung, Schneedruck und weitere Naturgefahren.
Besonders wichtig ist der Unterschied zwischen normalem Leitungswasserschaden und Rückstau. Ein Rohrbruch in der Wohnung fällt meist unter die reguläre Hausratversicherung. Drückt Wasser nach Starkregen aus Bodenabläufen oder der Kanalisation zurück ins Gebäude, ist das regelmäßig ein Fall für den Elementarschutz. Genau an dieser Stelle entstehen Missverständnisse, weil der Schaden für Betroffene auf den ersten Blick ähnlich aussieht: Am Ende steht Wasser in der Wohnung. Versicherungstechnisch kann der Weg des Wassers aber entscheidend sein.
Auch bei Überschwemmung ist die Definition wichtig. Nicht jede Ansammlung von Wasser ist automatisch versichert. Versicherer schauen darauf, ob das Versicherungsgrundstück durch Ausuferung von oberirdischen Gewässern, Witterungsniederschläge oder austretendes Grundwasser infolge dieser Ereignisse überflutet wurde. Das klingt technisch, ist aber im Schadenfall relevant.
Worauf Sie beim Tarif prüfen sollten.
Wer die Hausratversicherung um Elementarschäden ergänzt, sollte nicht nur nach dem Häkchen im Antrag gehen. Entscheidend ist, wie gut der Schutz im Ernstfall funktioniert.
Achten Sie zunächst darauf, welche Naturgefahren tatsächlich eingeschlossen sind. Der Begriff Elementar klingt umfassend, aber die Formulierungen unterscheiden sich. Ebenso wichtig ist die Frage, ob Rückstauschäden an bestimmte technische Voraussetzungen gebunden sind. Manche Verträge knüpfen Leistungen etwa an vorhandene Rückstausicherungen oder machen hierzu genaue Vorgaben.
Schauen Sie außerdem auf Entschädigungsgrenzen und Selbstbeteiligungen. Ein Vertrag kann Elementarschäden einschließen und trotzdem an entscheidenden Stellen begrenzen. Das muss nicht schlecht sein, sollte aber bewusst entschieden werden. Wer hochwertigen Hausrat im Keller lagert, braucht meist einen anderen Blick auf Grenzen und Ausschlüsse als jemand mit wenig gelagerten Gegenständen.
Ein weiterer Punkt ist die Qualität der Schadenregulierung in der Praxis. Gute Bedingungen helfen, aber im Ernstfall zählt auch, ob der Schaden sauber dokumentiert, richtig eingeordnet und vollständig gemeldet wird. Gerade bei Naturereignissen kommen oft mehrere Ursachen zusammen. Dann ist eine klare Aufbereitung des Falls besonders wichtig.
Ein häufiger Irrtum lautet: „Bei uns ist noch nie etwas passiert.“ Das mag stimmen und trotzdem wenig über das künftige Risiko aussagen. Wetterlagen werden punktueller und extremer wahrgenommen, und Schäden entstehen oft überraschend lokal. Zwei Straßen weiter kann alles trocken bleiben, während ein einzelner Keller vollläuft.
Der zweite Irrtum: „Ich wohne nicht in einem Hochwassergebiet.“ Auch das ist nur ein Teil der Wahrheit. Für viele Schäden reicht Starkregen mit Rückstau. Dafür braucht es keinen Fluss direkt vor der Haustür.
Der dritte Irrtum: „Wenn das Gebäude versichert ist, ist mein Hausrat automatisch mitgemeint.“ Genau das ist nicht der Fall. Hausrat und Gebäude sind zwei verschiedene Absicherungen mit unterschiedlichen Aufgaben.
Für wen sich eine Prüfung besonders lohnt.
Besonders genau hinschauen sollten Haushalte mit Keller, Erdgeschosswohnungen, Souterrainlagen oder tiefer liegenden Abstellräumen. Das gilt auch für Familien mit viel Hausrat, Eigentümer mit ausgebauten Kellern und Menschen, die teure Technik, Vorräte oder Hobbyausstattung unten lagern. Selbstständige, die Arbeitsmittel zuhause aufbewahren, sollten ebenfalls prüfen, ob privater und gegebenenfalls beruflicher Besitz sauber getrennt abgesichert sind.
In Regionen mit wiederkehrenden Starkregenereignissen oder bekannter Rückstauproblematik ist der Prüfbedarf naturgemäß höher. Das betrifft auch Teile Westfalens, in denen nicht der große Fluss das Problem ist, sondern die Kombination aus versiegelten Flächen, kurzen intensiven Regenereignissen und baulichen Gegebenheiten.
So gehen Sie bei bestehenden Verträgen sinnvoll vor.
Wenn bereits eine Hausratversicherung besteht, muss nicht automatisch ein kompletter Neuabschluss nötig sein. Häufig lässt sich prüfen, ob Elementarschäden ergänzt werden können und ob die vorhandenen Bedingungen noch zu Ihrer Wohnsituation passen. Gerade nach Umzug, Hauskauf, Ausbau des Kellers oder einer deutlichen Veränderung des Hausratsbestands sollte der Vertrag ohnehin überprüft werden.
Wichtig ist, nicht nur den Preis oder die Versicherungssumme anzuschauen. Entscheidend ist die Passgenauigkeit. Ein günstiger Vertrag hilft wenig, wenn genau die Schadenursache ausgeschlossen ist, die in Ihrer Wohnsituation realistisch vorkommen kann. Umgekehrt ist ein umfangreicher Schutz nicht automatisch die beste Lösung, wenn Risiken und Bedingungen nicht sauber zu Ihrem Alltag passen.
Ein unabhängiger Blick ist hier oft hilfreich, weil nicht ein einzelner Tarif verkauft werden muss, sondern die Frage im Mittelpunkt steht, ob und wie der Baustein zu Ihrer Situation passt. Genau darin liegt der Vorteil eines Maklers, der auf Kundenseite arbeitet und nicht an einen Versicherer gebunden ist.
Was im Schadenfall den Unterschied macht.
Wenn es tatsächlich zu einem Elementarschaden kommt, geht es schnell um mehr als nur nasse Kartons. Dann zählt, dass Sie den Schaden zeitnah melden, Fotos und Listen erstellen, beschädigte Gegenstände dokumentieren und möglichst nachvollziehbar festhalten, wie das Wasser eingedrungen ist. Gerade bei Rückstau oder Überschwemmung ist die Ursache ein zentraler Punkt.
Wer seine Unterlagen vorher sauber geordnet hat, ist klar im Vorteil. Dazu gehören die aktuelle Police, Nachträge, gegebenenfalls Rechnungen für hochwertige Gegenstände und ein grober Überblick über den Hausrat in betroffenen Räumen. Das klingt nach Fleißarbeit, spart im Ernstfall aber oft Zeit und Nerven.
Westfalen Versicherungsmakler begleitet Kunden gerade in solchen Situationen nicht nur bei der Tarifauswahl, sondern auch dabei, Schadenfälle sauber einzuordnen und Lücken frühzeitig zu erkennen. Das ist oft wertvoller als jedes Werbeversprechen.
Die eigentliche Frage lautet am Ende nicht, ob Elementarschäden ein theoretisches Risiko sind. Sie lautet, wie verletzlich Ihr Haushalt bei genau den Wetterlagen ist, die in wenigen Stunden aus einem normalen Tag einen teuren Schaden machen können. Wenn Sie diese Frage ehrlich beantworten, wird die Entscheidung meist deutlich klarer.
Admin
Diese Website verwendet Akismet, um Spam zu reduzieren. Erfahre, wie Ihre Kommentardaten verarbeitet werden.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
Feuer, Leitungswasser, Sturm und Hageldie Grundgefahren für alles Bewegliche.
Einbruchdiebstahl, Raub und Vandalismusinklusive Folgeschäden am Hausrat.
Aufräum-, Schutz- und Hotelkostendie Nebenkosten nach dem Schaden.
Neuwert-Erstattungheutiger Wiederbeschaffungspreis, nicht der Zeitwert.
⚠ Nicht automatisch dabei
ElementarschädenStarkregen und Überschwemmung nur mit eigenem Baustein.
Fahrrad-Diebstahl draußenje nach Tarif begrenzt oder nur als Einschluss.
Einfacher Diebstahl unterwegsder Rucksack im Café ist kein Einbruch.
Grobe Fahrlässigkeitnur gute Tarife verzichten voll auf die Kürzung.
Was in Ihrem Tarif tatsächlich gilt, steht in den Bedingungen — genau die prüfen wir.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 16. Mai 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Wie hoch sollte die Versicherungssumme sein?
Üblich ist ein Wert pro Quadratmeter Wohnfläche. Zu niedrig angesetzt riskieren Sie Unterversicherung. Wir setzen den Wert mit Ihnen realistisch an.
Sind Fahrräder mitversichert?
Oft ja, teils bis zu einer bestimmten Grenze und mit Zusatzbaustein gegen Diebstahl. Wir prüfen, ob Ihr Rad ausreichend abgesichert ist.
Was kostet mich die Beratung?
Nichts. Wir sind Versicherungsmakler und werden über die Courtage vergütet, die ohnehin im Beitrag des Versicherers steckt — auf Ihre Rechnung kommt dadurch kein Cent obendrauf. Wichtig zu wissen: Diese Vergütung ist in praktisch jedem Tarif einkalkuliert — auch wenn Sie über ein Vergleichsportal selbst abschließen. Ohne Berater sparen Sie also kein Geld, sondern verzichten nur auf Service, Know-how und einen Ansprechpartner, der für die Richtigkeit seiner Beratung haftet. Sollten wir ausnahmsweise eine gesonderte Vergütung vereinbaren, steht das vorher schriftlich fest.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Kundentermine in unserem Büro in der Ludwigstraße bieten wir nicht an; für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.
Betreuen Sie auch außerhalb von Hamm — etwa in Dortmund, Münster oder Bielefeld?
Ja, unser Gebiet ist ganz Westfalen. Hamm ist der Standort, aber die Betreuung endet nicht an der Stadtgrenze: Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop und Bielefeld gehören dazu. Ob wir uns sehen oder digital sprechen, entscheiden Sie.