Start › Wissen › Marder im Dach: Welche Versicherung grei…
— Wissen · 5. Mai 2022 · ca. 1 Min. Lesezeit
Marder im Dach: Welche Versicherung greift beim Marderschaden am Haus?
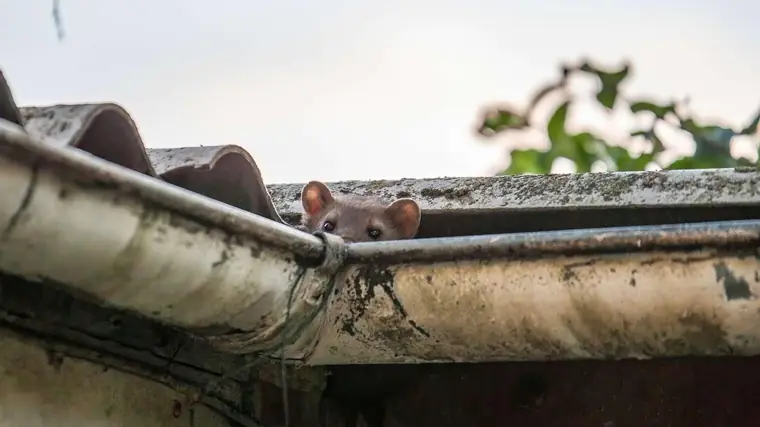
Symbolbild, mit KI erzeugt
Seltsame Geräusche vom Dachboden? Dahinter kann ein Marder auf dem Dach stecken. Wohnt er dort schon länger, erwartet Sie mit hoher Wahrscheinlichkeit ein „Schlachtfeld“.
Dämmmaterial hängt von den Balken herab, und der Boden ist mit Glaswolle übersät.
Besonders gern beziehen die Tiere Nischen oder Zwischendecken.
Weil die Dämmung zerbissen wurde, kann Schimmel rasch die Bausubstanz angreifen. Die Isolierung muss dann erneuert werden, was sehr teuer werden kann, aber unumgänglich ist.
Der Dachboden des Gebäudes ist im Rahmen der Wohngebäudeversicherung grundsätzlich mitversichert. Jedoch springt diese im Regelfall nur bei Schäden ein, die durch die versicherten Gefahren wie z.B. Feuer, Wasser oder Unwetter entstanden sind. Achten Sie bei der Wahl der Wohngebäudeversicherung auch auf den Schutz bei Tierbissschäden inklusive Pick- und Kratzschäden durch wildlebende Tiere aller Art.
Auf diese Weise sind auch elektrische Anlagen, Leitungen, Dämmungen und Unterspannbahnen bis zur vereinbarten Entschädigungssumme mitversichert.
Dabei gilt die im Vertrag festgelegte Höchstgrenze für Folgeschäden.
Prüfen Sie Gebäudeaußenseite und Dachboden regelmäßig auf Spuren von Mardern
Duftstoffe, Katzen- oder Hundehaare und Ultraschallgeräte können Marder abschrecken
Dichten Sie Schlupflöcher wie lose Dachziegel, Löcher im Mauerwerk oder Lüftungsschlitze ab, solange sich der Marder noch außerhalb des Gebäudes aufhält
Mit Klopfen oder einem laufenden Radio lässt sich der Marder durch Lärm vertreiben
Beauftragen Sie einen Kammerjäger – dieser kann den Marder mit Fallen einfangen.
Bei allen Maßnahmen gilt: Der Marder unterliegt dem Jagdrecht. Das Tier darf daher weder gefangen noch verletzt oder getötet werden.
Gerne erstellen wir mit Ihnen gemeinsam ein individuelles Angebot !
Stand: 4. November 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Westfalen Versicherungsmakler · aktualisiert am 29. Oktober 2026
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Teilkasko oder Vollkasko?
Faustregel: Bei neueren oder finanzierten Fahrzeugen lohnt Vollkasko, bei älteren oft Teilkasko. Wir schauen auf Fahrzeugwert, Nutzung und Ihr Sicherheitsbedürfnis.
Kann ich meine Kfz-Versicherung wechseln?
Ja, in der Regel zum Jahresende (Stichtag meist 30. November) oder bei Sonderkündigungsrecht, z. B. nach einer Beitragserhöhung. Wir übernehmen den Vergleich.
Wie läuft die Zusammenarbeit ab?
Wir fangen mit Zuhören an: Was ist vorhanden, was fehlt, was soll auf keinen Fall passieren. Danach sichten wir Ihre Unterlagen und vergleichen den Markt. Sie bekommen eine Empfehlung, die begründet ist, und entscheiden in Ruhe. Wechseln müssen Sie nichts.
Betreuen Sie auch außerhalb von Hamm — etwa in Dortmund, Münster oder Bielefeld?
Ja, unser Gebiet ist ganz Westfalen. Hamm ist der Standort, aber die Betreuung endet nicht an der Stadtgrenze: Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop und Bielefeld gehören dazu. Ob wir uns sehen oder digital sprechen, entscheiden Sie.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.