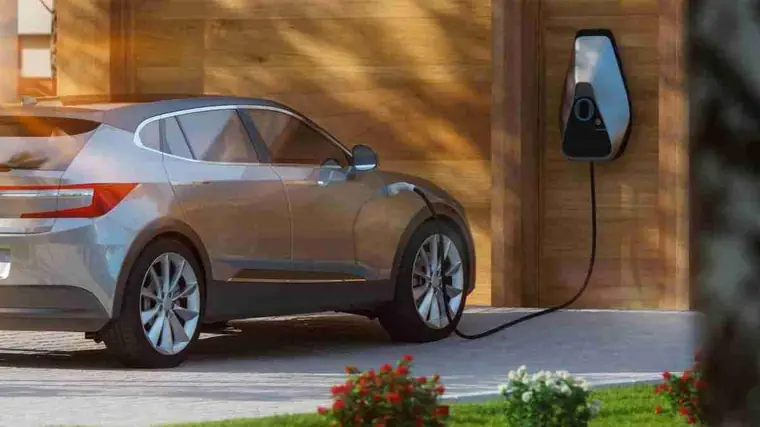
Kurz beantwortet: Auch in Hamm und Westfalen beginnt die Wallbox mit der Meldung beim Netzbetreiber. Jede private Wallbox muss vor der Installation beim zuständigen Netzbetreiber gemeldet werden; Wallboxen über 11 kW brauchen zusätzlich eine Genehmigung (ADAC).
Das Wichtigste in Kürze
Neu eingerichtete Ladestationen sollten dem Versicherer immer gemeldet werden, um spätere Probleme bei der Schadenabwicklung zu umgehen.
Eine Versicherung verhindert letztlich nicht, dass die Wallbox gestohlen oder beschädigt wird, sondern fängt die daraus entstehenden Kosten auf.
Meist wird die Ladesäule von einem Elektrofachbetrieb fest an einer Gebäudewand oder an einer Säule auf dem Grundstück montiert.
Die Ladesäule wird vornehmlich an einer Gebäudewand oder an einer Säule auf dem Grundstück von einem Elektrofachbetrieb fest installiert.
Neu eingerichtete Ladestationen sollten dem Versicherer immer gemeldet werden, um spätere Probleme bei der Schadenabwicklung zu umgehen.
Die Wallbox ist ein mit dem Gebäude fest verbundener Bestandteil. Damit wird sie automatisch von der Wohngebäudeversicherung umfasst. Die Gefahren Feuer, Sturm, Hagel, Leitungswasser und ggf. auch Elementar gelten somit auch für die Ladestation.
Auch eine Wallbox in Garage, Tiefgarage oder Carport zählt als fester Gebäudebestandteil und ist über die Wohngebäudeversicherung mitversichert.
Handelt es sich um mobile Ladestationen (die Wallbox ist nicht fest an der Wand angebracht), sollte zunächst geprüft werden, ob die Gebäudeversicherung auch Schäden durch mobile Ladestationen abdeckt.
Ist dies nicht der Fall, ist Rücksprache mit dem Hausratversicherer zu halten.
Dann springt die Kfz-Haftpflichtversicherung des Fahrzeughalters für den Schaden ein.
Achten Sie schon beim Kauf darauf, dass die Wallbox abschließbar ist. In ihr sind Ladestation und Ladekabel untergebracht. Solche Modelle sind weniger diebstahlgefährdet und werden von Dieben oft gemieden. Alternativ gibt es Wallboxen mit RFID-Chip. Nur der Kartenbesitzer kann sie freischalten, für Diebe sind sie nahezu tabu.
Sollte es dennoch zum Diebstahl kommen, springt hierfür in der Regel Ihre Hausratversicherung ein.
Vor Diebstahl oder Beschädigung der Wallbox schützt eine Versicherung letztlich nicht; sie übernimmt die Kosten, die daraus folgen.
Bei der Anschaffung einer Wallbox prüfen wir gern Ihre Verträge und beraten Sie, falls eine Erweiterung nötig wird.
Kommen Sie gern auf uns zu!
Mehr zur Wohngebäudeversicherung lesen Sie hier!
Mehr zum Marderschaden am Elektroauto lesen Sie hier!
Stand: 4. November 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Westfalen Versicherungsmakler · aktualisiert am 29. Oktober 2026
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Teilkasko oder Vollkasko?
Faustregel: Bei neueren oder finanzierten Fahrzeugen lohnt Vollkasko, bei älteren oft Teilkasko. Wir schauen auf Fahrzeugwert, Nutzung und Ihr Sicherheitsbedürfnis.
Kann ich meine Kfz-Versicherung wechseln?
Ja, in der Regel zum Jahresende (Stichtag meist 30. November) oder bei Sonderkündigungsrecht, z. B. nach einer Beitragserhöhung. Wir übernehmen den Vergleich.
Muss ich meine bestehenden Verträge kündigen?
Nein, und meistens ist das auch gar nicht nötig. Vieles, was Sie haben, ist in Ordnung und bleibt. Getauscht wird nur, wo Sie einen erkennbaren Vorteil davon haben — und niemals, bevor der neue Schutz tatsächlich steht.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.
Betreuen Sie auch außerhalb von Hamm — etwa in Dortmund, Münster oder Bielefeld?
Ja, unser Gebiet ist ganz Westfalen. Hamm ist der Standort, aber die Betreuung endet nicht an der Stadtgrenze: Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop und Bielefeld gehören dazu. Ob wir uns sehen oder digital sprechen, entscheiden Sie.
Muss ich meine Wallbox in Hamm beim Netzbetreiber melden?
Ja. Jede private Wallbox ist vor der Installation beim zuständigen Netzbetreiber zu melden; über 11 kW kommt eine Genehmigung hinzu (ADAC).
Zahlt meine Versicherung, wenn die Wallbox beschädigt wird?
Das hängt vom Schaden und vom Vertrag ab: Gebäude-, Hausrat- und gegebenenfalls Elektronikbedingungen regeln, ob Wallbox, Kabel oder Folgeschäden am Haus erfasst sind. Wir lesen die Bedingungen mit Ihnen, bevor etwas passiert.