Start › Wissen › Wohneigentum in Hamm: 39,4 Prozent besit…
— Wissen · 4. September 2026 · ca. 1 Min. Lesezeit
Wohneigentum in Hamm: 39,4 Prozent besitzen — und die Gebäudeversicherung ist der teuerste Vertrag
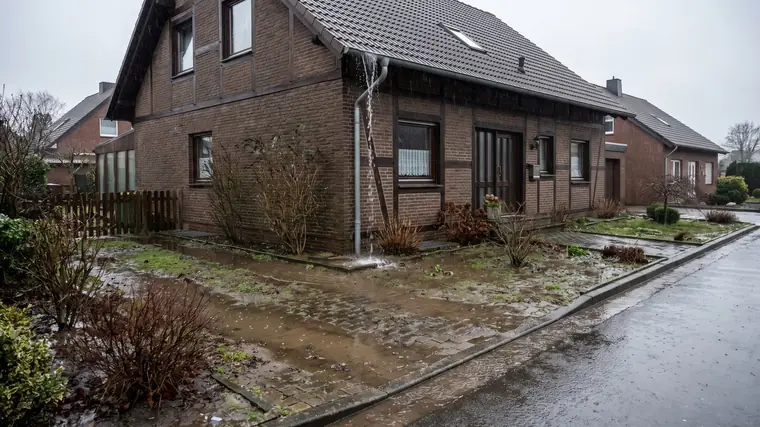
Symbolbild, mit KI erzeugt
Nach dem Zensus 2022 werden in Hamm 39,4 Prozent der bewohnten Wohnungen von ihren Eigentümern selbst genutzt, in Essen 26,0 und in Düsseldorf 22,1 Prozent (Quelle: Zensus 2022, Gebäude- und Wohnungszählung, 15. Mai 2022). Einfamilien- und Doppelhäuser in Heessen, Rhynern oder Bockum-Hövel prägen das Bild — und mit ihnen ein Vertrag, den viele seit dem Hauskauf nicht mehr angesehen haben.
Die Summe, nicht der Beitrag.
Feuer, Leitungswasser, Sturm und Hagel sind die Grundgefahren. Entscheidend ist, ob der Vertrag zum gleitenden Neuwert versichert: Nur dann wird nach einem Totalschaden zu heutigen Baupreisen wiederaufgebaut. Ein Vertrag aus den Neunzigern ohne Anpassung kürzt im Ernstfall. Anbauten, Photovoltaik auf dem Dach, Wärmepumpe und Wallbox müssen gemeldet und eingeschlossen sein — sie sind fest verbaut, aber nicht automatisch versichert.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Lippe, Ahse, Starkregen: Elementar in Hamm.
Überschwemmung, Rückstau und Starkregen sind in der Standard-Gebäudeversicherung nicht enthalten. In Hamm betrifft das die Lippeauen ebenso wie jede Straße, in der Starkregen den Kanal überfordert. Der Elementarbaustein kostet je nach Gefährdungszone unterschiedlich; ob er versicherbar ist, entscheidet die Adresse. Wer ihn hat, braucht eine funktionierende Rückstausicherung — sonst greift die Obliegenheit.
Was zum Eigentum gehört.
Wohngebäude mit gleitendem Neuwert, Elementar, Photovoltaik und grober Fahrlässigkeit.
Hausrat — auch im eigenen Haus versichert die Gebäudepolice das Bewegliche nicht.
Wir lesen die Gebäudeversicherung im Bedingungswerk — Wert 1914, Elementar, Photovoltaik, grobe Fahrlässigkeit. Wenn sie passt, bleibt sie.
59 %
der Wohngebäude hatten 2025 eine Elementarschadenversicherung — rund vier von zehn also nicht. Starkregen und Hochwasser sind ohne diesen Baustein nicht versichert
Stand: 4. November 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Westfalen Versicherungsmakler · aktualisiert am 8. Oktober 2026
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Was kostet mich die Beratung?
Nichts. Wir sind Versicherungsmakler und werden über die Courtage vergütet, die ohnehin im Beitrag des Versicherers steckt — auf Ihre Rechnung kommt dadurch kein Cent obendrauf. Wichtig zu wissen: Diese Vergütung ist in praktisch jedem Tarif einkalkuliert — auch wenn Sie über ein Vergleichsportal selbst abschließen. Ohne Berater sparen Sie also kein Geld, sondern verzichten nur auf Service, Know-how und einen Ansprechpartner, der für die Richtigkeit seiner Beratung haftet. Sollten wir ausnahmsweise eine gesonderte Vergütung vereinbaren, steht das vorher schriftlich fest.
Betreuen Sie auch die Stadtbezirke rund um Hamm?
Ja, von Heessen über Rhynern bis Bockum-Hövel und Pelkum — und darüber hinaus in ganz Westfalen. Ob wir uns sehen oder digital sprechen, entscheiden Sie.
Wir sind ein Handwerks- oder Logistikbetrieb in Hamm: Welche Versicherung brauchen wir zuerst?
Meist beginnt es mit der Betriebshaftpflicht, bei Logistik kommt die Transportabsicherung dazu. Welche Bausteine bei Ihnen nötig sind, hängt vom Betrieb ab und wird im ersten Gespräch geklärt.