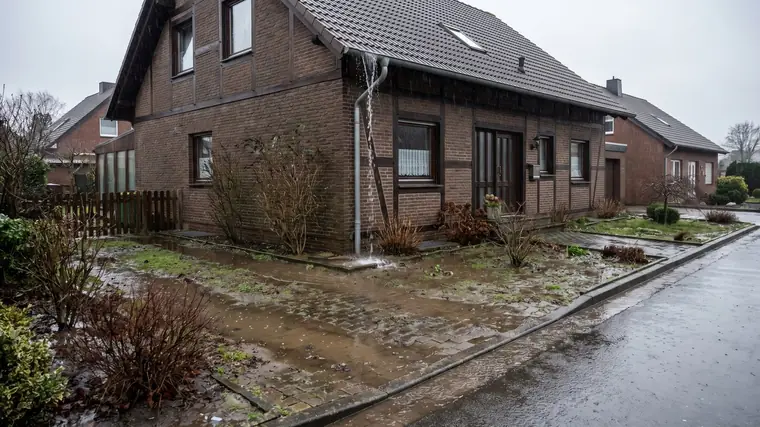
Wer sich mit wohngebäudeversicherung – risikofaktoren beschäftigt, versteht schneller, warum zwei äußerlich ähnliche Häuser versicherungstechnisch ganz unterschiedlich bewertet werden.
Leerstand ist ein gutes Beispiel für einen Risikofaktor, der oft unterschätzt wird.
Die eigentlichen Risikofaktoren liegen oft in der Kombination aus Bauweise, Zustand, Lage und Nutzung.
Ein vollgelaufener Keller nach Starkregen, ein Leitungswasserschaden hinter der Wand oder ein Sturm, der Dachziegel abdeckt – spätestens dann wird klar, dass die Wohngebäudeversicherung kein Randthema ist. Wer sich mit wohngebäudeversicherung – risikofaktoren beschäftigt, versteht schneller, warum zwei äußerlich ähnliche Häuser versicherungstechnisch ganz unterschiedlich bewertet werden.
Gerade für Eigentümer, Bauherren und Vermieter ist das relevant. Denn der Beitrag und vor allem die Frage, welcher Schutz überhaupt sinnvoll ist, hängen nicht nur von der Wohnfläche oder der Adresse ab. Entscheidend ist, welches Risiko ein Gebäude tatsächlich mitbringt – baulich, technisch und durch seine Lage.
Welche Risikofaktoren in der Wohngebäudeversicherung zählen.
Bei der Wohngebäudeversicherung geht es immer um die Einschätzung möglicher Schäden am Gebäude selbst. Versicherer betrachten dabei nicht nur das Haus als Ganzes, sondern viele einzelne Merkmale. Diese Risikofaktoren helfen dabei, die Wahrscheinlichkeit und das mögliche Ausmaß eines Schadens einzuordnen.
Ein zentraler Punkt ist die Bauart. Ein massiv gebautes Einfamilienhaus wird anders bewertet als ein Gebäude mit besonderen Konstruktionen, älteren Anbauten oder einer Bauweise, die im Schadenfall anfälliger sein kann. Auch die Dacheindeckung, die Fassadengestaltung und verbaute Materialien spielen eine Rolle. Das ist keine reine Formalität. Schon kleine Unterschiede können darüber entscheiden, ob ein Schaden leichter begrenzt werden kann oder sich schnell ausweitet.
Ebenso wichtig ist das Gebäudealter. Ältere Häuser sind nicht automatisch problematisch, aber sie bringen häufiger Fragen zum Zustand von Leitungen, Dach, Heizung oder Elektrik mit. Wurden Sanierungen sauber durchgeführt, kann das Risiko deutlich anders aussehen als es das Baujahr vermuten lässt. Genau hier zeigt sich, warum pauschale Online-Abschlüsse oft zu kurz greifen. Das Risiko steckt im Detail.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Lage, Nutzung und Zustand beeinflussen die Einstufung.
Ein Gebäude steht nie losgelöst von seinem Umfeld. Die Lage ist einer der klassischen Risikofaktoren in der Wohngebäudeversicherung. Häuser in Bereichen mit erhöhter Sturm-, Überschwemmungs- oder Rückstaugefahr werden anders beurteilt als Immobilien in weniger belasteten Zonen. Dabei geht es nicht um Panikmache, sondern um realistische Schadenwahrscheinlichkeiten.
Besonders bei Naturgefahren lohnt ein genauer Blick. Viele Eigentümer denken zuerst an Feuer, Leitungswasser und Sturm. Das bleibt auch der Kern der Absicherung. Gleichzeitig haben Starkregenereignisse in vielen Regionen gezeigt, dass zusätzliche Risiken nicht theoretisch sind. Ob ein Gebäude etwa in Hanglage steht, wie das Grundstück entwässert wird oder ob Rückstausicherungen vorhanden sind, kann in der Praxis sehr relevant sein.
Auch die Nutzung des Gebäudes wirkt sich aus. Ein selbst bewohntes Einfamilienhaus wird anders eingeordnet als ein Mehrfamilienhaus, eine teilweise gewerblich genutzte Immobilie oder ein leerstehendes Objekt. Leerstand ist ein gutes Beispiel für einen Risikofaktor, der oft unterschätzt wird. Unbemerkte Schäden durch Wasser, Vandalismus oder Frost entwickeln sich in ungenutzten Gebäuden häufig schneller und werden später entdeckt.
Dazu kommt der laufende Zustand. Ein gut instand gehaltenes Haus ist nicht automatisch schadenfrei, aber viele Risiken lassen sich durch Wartung reduzieren. Undichte Dächer, veraltete Rohrsysteme oder mangelnde Sicherung gegen eindringendes Wasser erhöhen nicht nur die Schadenwahrscheinlichkeit, sondern können im Ernstfall auch zu Diskussionen führen, ob ein Schaden vermeidbar gewesen wäre.
Wohngebäudeversicherung – Risikofaktoren bei Technik und Ausstattung.
Moderne Gebäudetechnik kann Risiken senken, manchmal aber auch neue Fragen aufwerfen. Wer eine Photovoltaikanlage, eine Wärmepumpe, hochwertige Haustechnik oder besondere Nebengebäude hat, sollte das nicht als Randnotiz behandeln. Solche Bestandteile gehören bei der Absicherung sauber aufgenommen und geprüft.
Das gilt auch für Garagen, Carports, Gartenhäuser oder fest verbaute Außenanlagen. Nicht alles ist automatisch in gleichem Umfang mitversichert. Für Eigentümer ist deshalb weniger die Frage entscheidend, ob etwas irgendwie zum Grundstück gehört, sondern ob es im Vertrag klar berücksichtigt wurde.
Bei älteren technischen Anlagen kommt es stark auf den Zustand an. Alte Wasserleitungen, nicht erneuerte Elektrik oder eine Heizungsanlage mit Wartungsstau erhöhen das Risiko erkennbar. Umgekehrt können Modernisierungen positiv wirken, wenn sie fachgerecht umgesetzt wurden. Es geht also nicht nur darum, was im Haus verbaut ist, sondern auch, wie aktuell und wie zuverlässig es ist.
Warum der Neubau nicht automatisch unkomplizierter ist.
Viele gehen davon aus, dass ein neues Haus in der Wohngebäudeversicherung praktisch unproblematisch sein müsste. Das stimmt nur teilweise. Neubauten haben oft moderne Technik und eine aktuelle Bauausführung, was grundsätzlich günstig sein kann. Gleichzeitig entstehen neue Risikofelder, etwa durch große Glasflächen, aufwendige Haustechnik oder besondere Baukonzepte.
Auch die Bauphase selbst ist ein eigener Risikobereich. Solange ein Haus noch nicht fertiggestellt ist, greifen andere Überlegungen als beim bewohnten Bestand. Wer baut, sollte daher genau unterscheiden zwischen Risiken während der Errichtung und dem späteren Schutz des fertigen Gebäudes. Diese Übergänge werden in der Praxis leicht übersehen.
Hinzu kommt: Nicht jede individuelle Bauentscheidung ist aus Versicherungssicht neutral. Ein Flachdach, exklusive Materialien oder technische Sonderausstattungen können attraktiv sein, verändern aber oft das Schadenpotenzial. Das bedeutet nicht, dass solche Lösungen problematisch sind. Es heißt nur, dass sie sauber eingeordnet werden sollten.
Häufig unterschätzt: Elementarrisiken und Rückstau.
Wenn über wohngebäudeversicherung – risikofaktoren gesprochen wird, denken viele zuerst an das klassische Feuer- oder Leitungswasserrisiko. In der Beratung zeigt sich aber oft, dass Elementarrisiken unterschätzt werden. Starkregen, Überschwemmung, Schneedruck oder Erdrutsch betreffen nicht nur vermeintliche Extremstandorte.
Gerade Rückstau ist ein typischer Punkt. Das Wasser muss nicht aus einem Fluss kommen, um massiven Schaden anzurichten. Wenn Abwassersysteme überlastet sind und Wasser in tieferliegende Gebäudeteile drückt, kann das teuer und organisatorisch belastend werden. Für Eigentümer ist deshalb wichtig zu verstehen, wie das eigene Gebäude technisch aufgestellt ist und ob der vorhandene Schutz dazu passt.
Hier gibt es kein pauschales Ja oder Nein. Ein Einfamilienhaus ohne Keller wird anders bewertet als ein vermietetes Mehrfamilienhaus mit tiefliegenden Nutzräumen. Ein Gebäude in Hamm, Münster oder Paderborn kann je nach Mikrolage sehr unterschiedliche Voraussetzungen mitbringen. Regionale Erfahrung hilft deshalb vor allem dann, wenn allgemeine Annahmen nicht weiterführen.
Was Eigentümer bei der Einschätzung beachten sollten.
Die beste Grundlage für passenden Versicherungsschutz ist eine ehrliche Bestandsaufnahme. Nicht jedes Haus braucht denselben Umfang, aber jedes Gebäude sollte vollständig und korrekt beschrieben sein. Wer An- und Umbauten, Sanierungen oder Nutzungsänderungen nicht sauber berücksichtigt, riskiert Lücken in der Absicherung oder eine unpassende Einstufung.
Sinnvoll ist es, sich ein paar praktische Fragen zu stellen: Wie alt sind Dach, Leitungen und Elektrik? Gibt es einen Keller und wenn ja, wie ist er gegen eindringendes Wasser gesichert? Wurden Nebengebäude, feste Anbauten oder technische Anlagen berücksichtigt? Wird das Haus ausschließlich selbst genutzt oder teilweise vermietet? Schon diese Punkte zeigen oft, wo genauer hingeschaut werden sollte.
Ebenso wichtig ist der Blick nach vorn. Wer eine Modernisierung plant, das Dach ausbaut oder eine Photovoltaikanlage installieren möchte, sollte die Wohngebäudeversicherung nicht erst nach Abschluss der Arbeiten prüfen. Veränderungen am Gebäude verändern oft auch das Risiko. Je früher das eingeordnet wird, desto besser.
Gute Beratung erkennt nicht nur das Standardrisiko.
Wohngebäudeversicherung ist kein Produkt, das allein über ein paar Eckdaten sinnvoll bewertet werden kann. Die eigentlichen Risikofaktoren liegen oft in der Kombination aus Bauweise, Zustand, Lage und Nutzung. Genau deshalb lohnt sich eine Beratung, die nicht nur Formulare abfragt, sondern das Gebäude als reale Immobilie betrachtet.
Für Eigentümer und Familien ist das besonders dann hilfreich, wenn das Haus nicht dem Standardfall entspricht – etwa bei älteren Immobilien, gemischter Nutzung, Vermietung oder geplanten Umbauten. Ein unabhängiger Blick schafft hier oft mehr Klarheit als ein rein schematischer Abschlussprozess. Bei Westfalen Versicherungsmakler steht genau diese Einordnung im Mittelpunkt: nicht irgendein Tarif, sondern ein Schutz, der zur Immobilie und zur Lebenssituation passt.
Wer seine Wohngebäudeversicherung richtig aufsetzt, verhindert nicht jeden Schaden. Aber er reduziert die Wahrscheinlichkeit unangenehmer Überraschungen genau dort, wo sie im Ernstfall am meisten belasten – am eigenen Zuhause.
Admin
Diese Website verwendet Akismet, um Spam zu reduzieren. Erfahre, wie Ihre Kommentardaten verarbeitet werden.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 21. April 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Muss ich meine bestehenden Verträge kündigen?
Nein, und meistens ist das auch gar nicht nötig. Vieles, was Sie haben, ist in Ordnung und bleibt. Getauscht wird nur, wo Sie einen erkennbaren Vorteil davon haben — und niemals, bevor der neue Schutz tatsächlich steht.
Was ist bei Hof und Nebenerwerb zu beachten?
Die Abgrenzung: Wo endet privat, wo beginnt betrieblich? Wohnhaus, Stall und Maschinen brauchen jeweils den richtigen Vertrag — sonst greift im Schadenfall genau an der Grenze keiner. Das ist im Münsterland und rund um Hamm einer der häufigsten Befunde.
Kann ich mit Ihnen auch persönlich sprechen?
Ja — online per Video, telefonisch oder nach Absprache bei Ihnen vor Ort, in Hamm und in ganz Westfalen. Kundentermine in unserem Büro in der Ludwigstraße bieten wir nicht an; für die meisten Fragen ist der Videotermin ohnehin der schnellste Weg.