
 Hamm
- Einwohner
- 179.070
- Handwerksbetriebe
- 1.329
- Wohnungen im Eigentum
- 39,4 %
Vier Risiken, die einen Betrieb zum Stillstand bringen können: Haftung, Ausfall, Personal und Fuhrpark. Vom Handwerksbetrieb in Hamm bis zum Mittelständler in Münster oder Bielefeld: Wir lesen die Verträge Ihres Betriebs Zeile für Zeile, vergleichen den Markt und sagen Ihnen auch, was Ihr Betrieb nicht braucht. Frei in der Anbieterauswahl, im Auftrag des Betriebs, auf Wunsch bei Ihnen vor Ort.
Ein westfälischer Betrieb braucht zuerst die Betriebshaftpflicht, dann — je nach Werkstatt, Lager, Laden oder Praxis — Inhalt, Betriebsunterbrechung und Cyber; wer Mitarbeiter hat, dazu bKV und bAV, wer fährt, die Flotte. Der Inhaber selbst ist meist eine große Lücke.


Ein Betrieb in Westfalen lebt von verlässlichen Abläufen, vom Handwerksbetrieb in Hamm bis zum Mittelständler in Münster oder Bielefeld. Fällt etwas aus, spürt man es sofort in der Werkstatt, im Lager und auf der Straße. Gewerbeversicherung heißt deshalb für uns nicht, möglichst viele Policen zu sammeln, sondern zu schauen, welche Risiken Ihren Betrieb wirklich treffen können, und nur dafür Schutz einzurichten.
Hamm ist nur der Anfang: Für jede Stadt der Region liegen eigene Zahlen aus Kammer-, Landes- und Zensusstatistik vor. Über die jeweilige Karte gelangen Sie zur Stadtseite.
Hamm Dortmund
 Bochum
 Bielefeld
 Münster
 Gelsenkirchen
 Hagen
 Paderborn
 Herne
 Bottrop
 Recklinghausen
 Gütersloh
 Iserlohn
 Minden
 Detmold
 Lippstadt
 Unna
 Ahlen
 Coesfeld
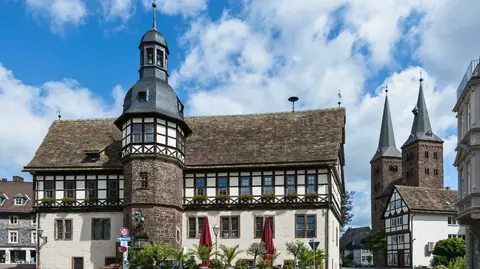 Höxter
Quellen: Handwerkskammer Dortmund, Geschäftsbericht 2024 „Zahlen, Daten, Fakten“, Stand 31.12.2024 · Handwerkskammer Münster, Basiszahlen nach Kreisen, Stand der Handwerksrolle 31.12.2025 · Statistische Ämter des Bundes und der Länder, Zensus 2022, Stichtag 15.05.2022 (Abruf: wahlatlas.net)
Immer wieder stoßen wir in Betrieben auf dieselben vier Auffälligkeiten. Das sind keine Schätzwerte und kein Vertriebstext, sondern Beobachtungen aus der täglichen Arbeit.
Die Ergebnisbereiche unten sind Beispiele aus unserer Beratungsarbeit. Was am Ende bei Ihnen herauskommt, ergibt sich aus Ihren Verträgen. Ein Verkaufsziel spielt dabei keine Rolle.
Maßgeblich ist Ihr Betrieb, nicht ein Produktkatalog. Haftung, Ausfall, Menschen und Fahrzeuge.
Das Rohr ist angebohrt, ein Gast ist gestürzt, ein geliefertes Teil hat versagt: Schnell steht der Betrieb für Personen- und Sachschäden anderer ein, und das kann in die Millionen gehen. Deshalb nehmen wir uns die Betriebshaftpflicht als Erstes vor. Wir sehen nach, ob alle Tätigkeiten drinstehen, ob die Summe trägt und ob Mietsachschäden ohne Sublimit versichert sind.
BETRIEBSHAFTPFLICHT ZUERSTBrand in der Werkstatt, Wasser im Lager, verschlüsselte Kasse: Der Sachschaden ist meist versichert, die Wochen ohne Umsatz nicht. Inhalt, Betriebsunterbrechung und Cyber gehören zusammen — und der Inhaber selbst mit Krankentagegeld und Berufsunfähigkeitsschutz, weil an ihm der Betrieb hängt.
INHALT, UNTERBRECHUNG, INHABERMitarbeiter wollen gehalten werden — betriebliche Krankenversicherung und Altersvorsorge mit Zuschuss leisten das günstiger als Gehaltssprünge. Und was fährt, braucht eine Flotte mit Kasko, Fahrerschutz und einem Schadenverlauf, der nicht bei jedem Parkrempler den ganzen Fuhrpark verteuert.
MITARBEITER UND FUHRPARKWissen Sie selbst ganz gut, wo es in Ihrem Betrieb schiefgehen könnte? Dann schildern Sie uns das in wenigen Worten. Wir sagen Ihnen, wie wir es sehen, bevor Sie weiterlesen.
Ob kleines oder großes Thema: Bedarf und Empfehlung entstehen stets nach demselben Schema, unabhängig vom Umfang. Egal ob Betriebshaftpflicht oder Flotte — der Weg dahin bleibt gleich. Unser Anspruch dahinter: der 360-Grad-Blick — Betrieb, Inhaber, Mitarbeiter und Vermögen zusammen betrachtet, nicht als Einzelverträge.
Erst einmal lernen wir uns kennen und reden über Ihre Wünsche, die Risiken im Betrieb und die Verträge, die Sie schon haben.
Erst verstehen, dann vergleichen
Was bereits besteht, schauen wir uns in Ruhe an. Wir suchen Lücken und Überschneidungen und lesen Bedingungen, Ausschlüsse und Selbstbehalte nach. So vermeiden wir, dass Sie zu viel oder zu wenig versichert haben.
Bedingungen, nicht nur Preise
Am Ende steht eine verständliche Empfehlung samt Begründung. Ob Sie ihr folgen, entscheiden Sie. Die Anträge, die Umdeckungen und die Fristen erledigen wir für Sie.
Im Auftrag des Kunden
Die Märkte bleiben nicht stehen, also sehen wir regelmäßig nach. Und wenn es kracht, stehen wir bei Ihnen am Tisch, von der Schadenmeldung bis zur Regulierung.
Auch wenn es unbequem wirdWer vor Ort berät, kennt die ansässigen Betriebe samt Gewerken, Straßenzügen und zuständigen Kammern. Nicht als Werbespruch, sondern als Arbeitsgrundlage.
Quelle: Handwerkskammer Dortmund, Geschäftsbericht 2024 „Zahlen, Daten, Fakten“, Stand 31.12.2024
Beratung mit regionalem Bezug setzt voraus, den Alltag der Menschen hier zu verstehen. Nicht als Werbespruch, sondern als Arbeitsgrundlage.
Ihr Versicherungsmakler in Westfalen — bodenständig, frei in der Anbieterauswahl, für Sie da.
Unterwegs sind wir in Hamm, Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop, Bielefeld — und allen anderen Städten und Regionen Westfalens.
AhlenMetallverarbeitung und HandwerkBielefeldMaschinenbau und MittelstandBochumErste Wohnung und WGBottropWährend der Bauphase mitversichertCoesfeldLandwirtschaft und NebenerwerbDetmoldFachwerk und DenkmalschutzDortmundVom Technologiepark bis zur WerkstattGelsenkirchenWenig Beitrag, große WirkungGüterslohFachkräfte gewinnenHagenHochwasser und StarkregenHammEigentum in den StadtbezirkenHerneDer GrundschutzHöxterFachwerk an der WeserIserlohnHanglage im SauerlandLippstadtZulieferer und MaschinenbauMindenWeser und HochwasserMünsterBeihilfe und private KrankenversicherungPaderbornIT-Dienstleister und BeraterRecklinghausenZwischen Altstadt und SiedlungUnnaPendeln ins RuhrgebietVersicherungsmakler Hamm — die Seite für Ihre Stadt → · Versicherungsmakler Dortmund · Versicherungsmakler Münster · alle Orte
Kein passendes Gewerk gefunden, oder Ihr Betrieb lässt sich nirgends einsortieren? Das kommt oft vor. Fragen Sie uns einfach.
Quellen: GDV; BSI-Lagebericht (Erfassungszeitraum 2024/2025).
Was Ihr Betrieb sonst noch braucht, zum Beispiel Inhalt, Ertragsausfall oder Cyber, hängt von Ihrem Geschäft ab. Dafür haben wir den Gewerbe-Check.
Sie machen einen Termin aus oder schreiben uns kurz. Vorbereiten müssen Sie nichts.
Wir halten fest, was vorhanden ist, wo etwas fehlt und was Ihnen wichtig ist.
Wir prüfen die Vertragsbedingungen statt nur den Preis und finden Überschneidungen.
Sie entscheiden selbst. Ein Wechsel ist kein Muss, und Gutes darf bleiben.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO erhalten wir eine Courtage, die im Beitrag enthalten ist. Zusatzkosten entstehen für Sie nicht.
Erst wenn wir Ihren Betrieb verstanden haben, stellen wir den Schutz zusammen. Die folgenden Themen stecken den Rahmen ab; ob sie zu Ihnen passen, richtet sich nach Ihrem Betrieb statt nach einer Produktliste.
Das sind die Grundpfeiler. Fehlen sie, trifft ein Schaden sofort die Substanz.
Nicht jeder Betrieb braucht diese Verträge. Wer sie braucht, merkt es oft erst, wenn der Schaden da ist.
Gleiche Sparte, anderes Risiko: Was ein Pflegedienst braucht, ist etwas anderes als das, was eine Praxis braucht.
Diese Leistungen überzeugen im Bewerbungsgespräch. Für den Betrieb sind sie steuerlich meist günstiger als mehr Gehalt.
Der Betrieb hängt an einer Person. Fällt sie aus, hilft keine Betriebshaftpflicht.
Zahlreiche Branchen haben bei uns eigene Seiten, gleich hier in Westfalen. Wo unsere Gewerbe-Spezialeinheit B Insurance fachlich noch tiefer geht, verweisen wir dorthin (mit B markiert). Beraten werden Sie in jedem Fall bei uns.
Sind Sie bis hierhin gekommen, brennt Ihnen vermutlich eine Frage auf der Seele. Stellen Sie sie ruhig, gern auch nur halb ausgesprochen.
Betriebsgebäude, eigenes Haus oder die Anschlussfinanzierung, die in zwei Jahren ausläuft — Selbstständige brauchen eine Finanzierung, die mit schwankenden Einkünften rechnet. Wir vergleichen über 400 Möglichkeiten und bereiten die Unterlagen so auf, wie Banken sie bei Selbstständigen sehen wollen: BWA, Steuerbescheide, Eigenkapital.
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Passend dazu: Betriebshaftpflicht für Kleingewerbe und Versicherung für Rechtsanwälte und Kanzleien.
Direkte Antworten zuerst, Einschränkungen direkt daneben. So beraten wir auch.
Für Sie nichts. Als Makler werden wir über die Courtage vergütet, die im Versicherungsbeitrag bereits enthalten ist. Eine gesonderte Vergütung gäbe es nur nach ausdrücklicher schriftlicher Vereinbarung.
Wir sehen uns zuerst den Betrieb an: Tätigkeiten, Gebäude, Maschinen, Mitarbeiter, Familie — bei vielen Betrieben hier hängt beides zusammen. Danach prüfen wir Verträge und Bedingungen und vergleichen den Markt. Sie bekommen eine Empfehlung mit Begründung und entscheiden in Ruhe.
Ja, beides. Die Beratung läuft auf Wunsch komplett im Browser: Video-Termin, gemeinsamer Blick auf Bedingungen und Vergleiche, Unterlagen digital. Und für den laufenden Betrieb schalten wir Ihnen den Zugang zum digitalen Versicherungsordner frei (myinsure, im Browser oder als App): alle Verträge, Dokumente und Schadenmeldungen an einem Ort — für die Geschäftsführung und, wenn gewünscht, für die Buchhaltung. Den Zugangscode beantragen Sie bei uns, kostenfrei.
Ja. Gerade im Nebenerwerb und in kleinen Familienbetrieben ist oft unklar, wo der private Schutz endet und der betriebliche anfangen müsste. Genau dort entstehen die Lücken, die im Schadenfall teuer werden.
Nein. Was gut ist, bleibt — und manches ist besser, als es aussieht. Gewechselt wird nur mit erkennbarem Vorteil für den Betrieb und erst, wenn der neue Schutz steht.
Ja. Gerade wenn Gebäude, Maschinen oder Lager eine Rolle spielen, ist der Termin vor Ort sinnvoll — wir sind in ganz Westfalen unterwegs. Für alles Weitere geht es online per Video, ohne dass jemand den Betrieb verlassen muss.
Handwerk, Produktion, Handel, Landwirtschaft und Dienstleister — von Hamm aus in ganz Westfalen, unter anderem in Dortmund, Münster, Bochum, Herne, Gelsenkirchen, Bottrop und Bielefeld.
Ein Muster mit ausgefüllten Feldern zeigt, welche Rückmeldung Sie erhalten. In Westfalen prägen Betriebe mit Fuhrpark, Lager und Werkstatt das Bild. Dort greifen mehrere Verträge ineinander — und es kommt darauf an, dass die tatsächlichen Tätigkeiten beschrieben sind, nicht die bei Gründung angemeldeten.
Handwerksbetrieb mit Werkstatt, Lager und zwei Montagefahrzeugen
Schutz, wenn bei der Arbeit beim Kunden etwas zu Bruch geht oder jemand zu Schaden kommt. Wenn bereits vorhanden: Policenprüfung, ob Betriebsbeschreibung, Tätigkeitsschäden und Deckungssummen zum Betrieb passen.
Schutz für Einrichtung, Waren und Vorräte — Feuer, Wasser, Einbruch, Sturm. Wenn bereits vorhanden: Policenprüfung, ob die Versicherungssumme dem heutigen Inhalt entspricht (Unterversicherung).
Deckt laufende Kosten und entgangenen Gewinn ab, wenn im Betrieb nichts mehr läuft. Existiert schon ein Vertrag, sehen wir nach, ob Haftzeit und versicherte Gefahren zu Ihrem Betrieb passen.
Firmenwagen und Fuhrpark in einem einzigen Vertrag, mit Haftpflicht, Kasko und Fahrerkreis. Gibt es schon eine Police, prüfen wir, ob jedes Fahrzeug, jeder Fahrer und jede Nutzung erfasst ist.
Das ist ein Beispiel und kein Angebot. Ob es bei Ihnen zutrifft oder ob Sie es schon abgedeckt haben, sehen wir erst, wenn uns Ihre Verträge vorliegen. Preise nennen wir an dieser Stelle absichtlich nicht. Sie richten sich nach Tätigkeit, Summen und Vorschäden, und ohne diese Angaben wäre eine Zahl nur geschätzt.
Schreiben Sie uns kurz, alles Weitere erledigen wir. Das Gespräch bindet Sie zu nichts und kostet nichts; über das weitere Vorgehen befinden Sie.
Für Betriebe: Erst selbst einschätzen? Der Risiko-Check dauert wenige Minuten. Risiko-Check starten
Online per Video, telefonisch oder nach Absprache bei Ihnen im Betrieb — was für Ihre Fragen am besten passt.
Sie sind schon bei uns versichert? Bei Vertragsfragen oder einem akuten Schaden erreichen Sie uns am schnellsten telefonisch unter 02388 8009792.
Ob Ihr Betrieb in Hamm, Dortmund oder Münster sitzt: Wir nehmen uns die Zeit, Ihre Lage zu verstehen, bevor wir etwas empfehlen. Die Beratung führen wir per Video oder Telefon, ganz nach Ihrem Zeitplan. Termine vor Ort machen wir nach Absprache. Melden Sie sich einfach, dann sehen wir gemeinsam, was zu Ihrem Betrieb passt.